 sarah-anjani
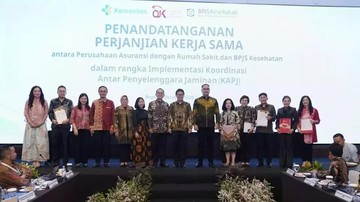
Berdasarkan data Otoritas Jasa Keuangan (OJK) per kuartal III 2024, industri asuransi kesehatan nasional mencatatkan pertumbuhan premi bruto year-on-year sebesar 11,4% menjadi sekitar Rp 28,7 triliun, angka yang jauh melampaui pertumbuhan premi lini asuransi umum lainnya. Di tengah ekspansi itu, muncul persoalan klasik yang belum tuntas: bagaimana menyelaraskan kepentingan rumah sakit sebagai penyedia layanan dengan perusahaan asuransi sebagai penanggung risiko, tanpa mengorbankan pemegang polis. Dalam konteks inilah Brawijaya Hospital menempatkan diri sebagai simpul yang mempertemukan dua kutub kepentingan tersebut.
Dinamika Premi dan Beban Klaim: Angka yang Perlu Dibaca Hati-hati
Rasio klaim (incurred claims ratio) pada lini asuransi kesehatan nasional dalam beberapa tahun terakhir bergerak di kisaran 95% hingga 105%, jauh di atas rasio ideal industri yang lazim dijaga pada level 70% sampai 80%. Artinya, dari setiap Rp 100 premi yang dikumpulkan, hampir seluruhnya atau bahkan lebih dikembalikan dalam bentuk pembayaran klaim. Kondisi ini menekan profitabilitas penanggung, sekaligus memunculkan dorongan untuk memperketat seleksi risiko, menaikkan premi, atau membatasi cakupan manfaat.
Di satu sisi, pengetatan tersebut dapat dibaca sebagai langkah rasional demi menjaga likuiditas dan solvabilitas perusahaan asuransi. Tanpa koreksi, ekosistem berisiko mengalami defisit underwriting berkepanjangan yang pada akhirnya merugikan pemegang polis itu sendiri. Di sisi lain, pengetatan yang terlalu agresif berpotensi menurunkan daya beli masyarakat terhadap proteksi kesehatan, memperbesar uninsured gap, dan memindahkan beban biaya kembali ke kantong rumah tangga.
"Kolaborasi antara rumah sakit dan penanggung bukan sekadar soal tarif, tetapi soal tata kelola data dan standar layanan yang disepakati bersama," ujar seorang pengamat industri asuransi kesehatan nasional dalam sebuah forum kebijakan baru-baru ini.
Kutipan tersebut merangkum inti persoalan: ekosistem yang sehat tidak dibangun oleh satu pihak saja. Rumah sakit perlu kepastian pembayaran dan volume pasien yang terprediksi, sementara asuransi membutuhkan kendali atas biaya medis dan kejelasan standar klinis.
Peran Rumah Sakit sebagai Penjaga Fundamental Ekosistem
Dalam arsitektur ini, posisi rumah sakit bersifat strategis. Brawijaya Hospital, sebagai institusi penyedia layanan, berperan menjembatani kebutuhan medis pasien dengan kerangka pembiayaan yang disepakati penanggung. Peran ini mencakup penyelarasan tarif, transparansi diagnosis, hingga pengelolaan utilisasi layanan agar tidak terjadi over-treatment maupun under-treatment.
Dari kacamata fundamental, keterlibatan aktif rumah sakit berpotensi memperbaiki loss ratio industri melalui mekanisme yang lebih terukur: rujukan berjenjang, standar formularium obat, serta audit klaim berbasis data. Sentimen pasar terhadap sektor ini pun cenderung membaik ketika ada kepastian bahwa penyedia layanan tidak sekadar mengejar volume, melainkan ikut menjaga keberlanjutan sistem.
Namun, perlu dicatat bahwa perbaikan rasio tidak serta-merta terjadi. Diperlukan investasi pada sistem informasi, pelatihan tenaga medis, dan kesepakatan kontrak jangka panjang yang adil bagi kedua pihak.
Pro dan Kontra: Kolaborasi atau Konsolidasi Kepentingan?
Pro: kemitraan antara rumah sakit dan asuransi membuka ruang efisiensi. Melalui kesepakatan tarif berbasis nilai (value-based care), biaya dapat ditekan tanpa menurunkan mutu. Pemegang polis memperoleh kepastian layanan, sementara penanggung dapat memproyeksikan kewajiban klaim dengan lebih akurat. Portofolio risiko menjadi lebih terkelola dan premi berpotensi lebih stabil.
Kontra: ada risiko bahwa kesepakatan yang terlalu erat justru menciptakan konsentrasi pasar. Jika jaringan rumah sakit dan penanggung tertentu mendominasi, pilihan pemegang polis bisa menyempit dan daya tawar konsumen melemah. Selain itu, biaya administrasi koordinasi antarlembaga tidaklah kecil dan dapat menggerus margin yang sudah tipis.
Proyeksi ke depan, pertumbuhan premi kesehatan diperkirakan tetap berada di dua digit, sementara tekanan klaim akan terus menjadi ujian. Indeks kepercayaan konsumen terhadap produk asuransi kesehatan menjadi variabel kunci yang perlu dijaga. Tanpa tata kelola yang transparan, capital outflow dari sektor ini ke instrumen lain bisa menguat, terutama bila masyarakat menilai proteksi kesehatan tidak lagi memberi nilai sepadan.
Pada akhirnya, keberlanjutan ekosistem asuransi kesehatan bergantung pada keseimbangan: rumah sakit menjaga mutu layanan, penanggung menjaga kesehatan keuangan, dan regulator menjaga aturan main. Keterlibatan institusi seperti Brawijaya Hospital menjadi penanda bahwa harmoni kepentingan masih mungkin diupayakan, selama setiap pihak menempatkan pemegang polis—pasien—sebagai titik akhir dari seluruh perhitungan.









Comments (0)