 arif-budianto
Berdasarkan data Bank Indonesia per akhir kuartal terkini, bank sentral memutuskan untuk mempertahankan suku bunga acuan pada level yang sama, meskipun Federal Reserve Amerika Serikat menempuh kebijakan pengetatan moneter dengan menaikkan suku bunga. Keputusan ini diambil sebagai langkah strategis untuk menjaga stabilitas nilai tukar rupiah dan memberikan insentif bagi masuknya dana asing ke pasar keuangan domestik. Aliran modal asing yang tercatat masuk mencapai sekitar US$8 miliar atau setara dengan lebih dari Rp120 triliun (dengan asumsi kurs Rp15.000 per dolar AS) dalam periode yang sama.
Respons Kebijakan Moneter terhadap Dinamika Global
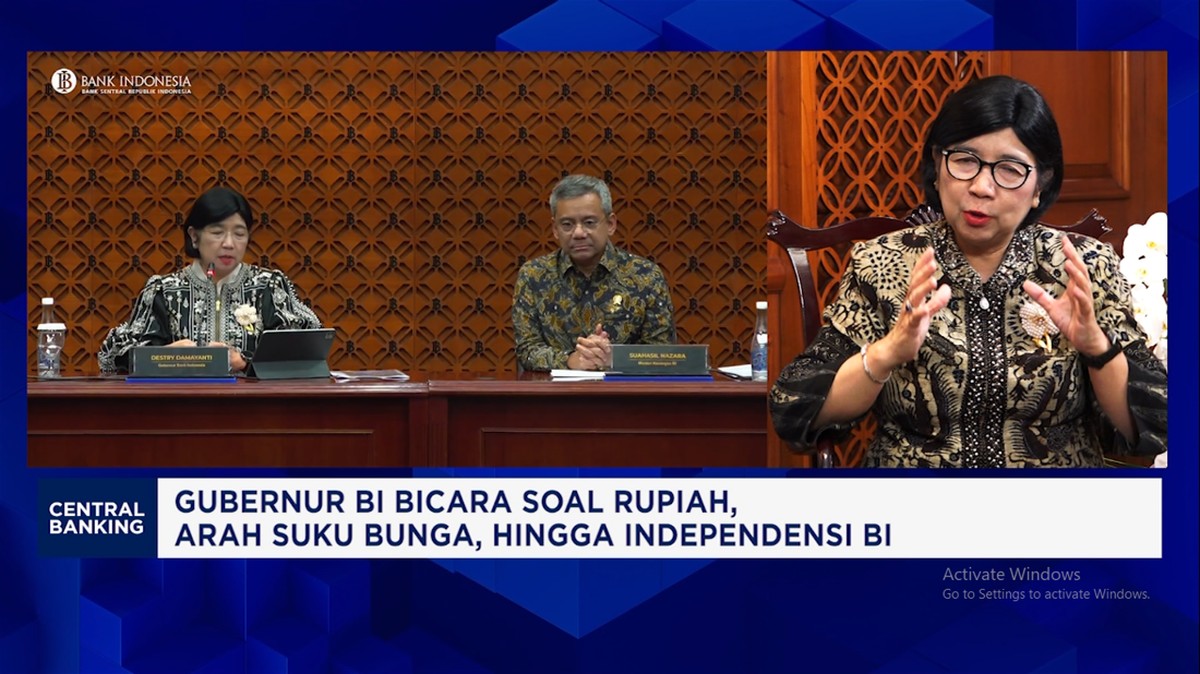
Bank Indonesia secara eksplisit memilih untuk tidak mengikuti langkah The Fed yang menaikkan suku bunga. Keputusan ini didasarkan pada pertimbangan bahwa kenaikan suku bunga acuan domestik tidak selalu menjadi satu-satunya instrumen untuk menahan tekanan eksternal. Gubernur Bank Indonesia dalam pernyataan resminya menegaskan bahwa fokus utama saat ini adalah menciptakan iklim investasi yang kondusif melalui insentif fiskal dan moneter yang terukur.
"Kami memandang bahwa stabilitas nilai tukar dan daya tarik imbal hasil portofolio menjadi prioritas. Kenaikan suku bunga agresif justru berpotensi menekan pertumbuhan kredit dan konsumsi domestik yang menjadi penopang fundamental ekonomi," ujar Gubernur Bank Indonesia.
Dalam konteks ekonomi makro, suku bunga acuan adalah instrumen utama bank sentral untuk mengendalikan inflasi dan nilai tukar. Ketika The Fed menaikkan suku bunga, imbal hasil aset dolar AS meningkat, yang biasanya memicu capital outflow dari negara berkembang. Namun, BI memilih jalur berbeda dengan mengandalkan insentif seperti pelonggaran rasio loan-to-value (LTV) untuk properti dan kendaraan bermotor, serta pengurangan giro wajib minimum (GWM) untuk bank yang menyalurkan kredit ke sektor prioritas.
Aliran Modal Asing dan Proyeksi Nilai Tukar Rupiah
Meskipun menghadapi tekanan eksternal, data menunjukkan bahwa dana asing justru masuk ke pasar keuangan Indonesia. Aliran modal asing sebesar US$8 miliar tersebut sebagian besar ditempatkan pada Surat Berharga Negara (SBN) dan saham blue chip di Bursa Efek Indonesia. Indeks Harga Saham Gabungan (IHSG) mencatat penguatan year-on-year sebesar 6,2 persen, sementara imbal hasil SBN tenor 10 tahun stabil di kisaran 6,5 persen.
Pro: Masuknya modal asing ini menunjukkan bahwa investor masih melihat fundamental ekonomi Indonesia yang kuat. Pertumbuhan ekonomi yang保持在 5,1 persen year-on-year pada kuartal terakhir, ditopang oleh konsumsi rumah tangga dan belanja pemerintah, menjadi magnet bagi portofolio asing. Likuiditas pasar keuangan juga terjaga, tercermin dari rasio kecukupan modal (CAR) perbankan yang berada di level 24,5 persen.
Kontra: Di sisi lain, ketidakpastian global masih membayangi. Perlambatan ekonomi Tiongkok dan ketegangan geopolitik dapat memicu pembalikan sentimen pasar (risk-off) yang berujung pada capital outflow mendadak. Nilai tukar rupiah terhadap dolar AS masih rentan terhadap fluktuasi, dengan depresiasi terbatas sebesar 1,8 persen sejak awal tahun. Jika The Fed kembali menaikkan suku bunga, spread suku bunga domestik dan AS akan menyempit, sehingga insentif bagi investor asing bisa tergerus.
"Kami memperkirakan rupiah akan bergerak di kisaran Rp15.200 hingga Rp15.500 per dolar AS hingga akhir tahun. Proyeksi ini mempertimbangkan proyeksi inflasi yang terkendali di 3,2 persen serta defisit transaksi berjalan yang melebar ke 2,1 persen dari PDB," ungkap seorang analis ekonomi senior di sebuah lembaga riset independen.
Dampak pada Pasar Modal dan Sektor Riil
Keputusan BI untuk menahan suku bunga memberikan sentimen positif bagi pasar modal. Valuasi saham di BEI masih tergolong menarik dengan rasio harga terhadap laba (PER) sebesar 13,8 kali, lebih rendah dibandingkan rata-rata kawasan ASEAN. Hal ini mendorong investor institusi asing untuk mengakumulasi portofolio mereka, terutama di sektor perbankan, konsumer, dan infrastruktur.
Namun, dari sisi sektor riil, kebijakan ini juga menuai kritik. Pelaku usaha mengkhawatirkan bahwa tanpa kenaikan suku bunga, inflasi impor akibat pelemahan rupiah dapat menggerus margin keuntungan. Harga bahan baku impor yang masih tinggi, terutama energi dan pangan, menjadi tantangan tersendiri. Pemerintah diharapkan dapat mempercepat realisasi belanja modal untuk menjaga momentum pertumbuhan.
Secara fundamental, ekonomi Indonesia masih menunjukkan ketahanan. Cadangan devisa tercatat sebesar US$140 miliar, cukup untuk membiayai 6,3 bulan impor dan pembayaran utang luar negeri. Rasio utang terhadap PDB juga relatif aman di level 39,5 persen. Dengan likuiditas yang memadai dan sentimen pasar yang membaik, prospek investasi portofolio masih terbuka lebar, meskipun risiko eksternal tetap perlu diwaspadai.
Ke depan, arah kebijakan BI akan sangat bergantung pada data inflasi dan perkembangan global. Jika tekanan eksternal mereda, ruang untuk mempertahankan suku bunga rendah akan semakin besar. Sebaliknya, jika gejolak pasar meningkat, BI tidak menutup kemungkinan untuk menyesuaikan kebijakan demi menjaga stabilitas makroekonomi. Pada akhirnya, keseimbangan antara pertumbuhan dan stabilitas menjadi kunci dalam pengambilan keputusan moneter.







Comments (0)