 nadia-rahmawati
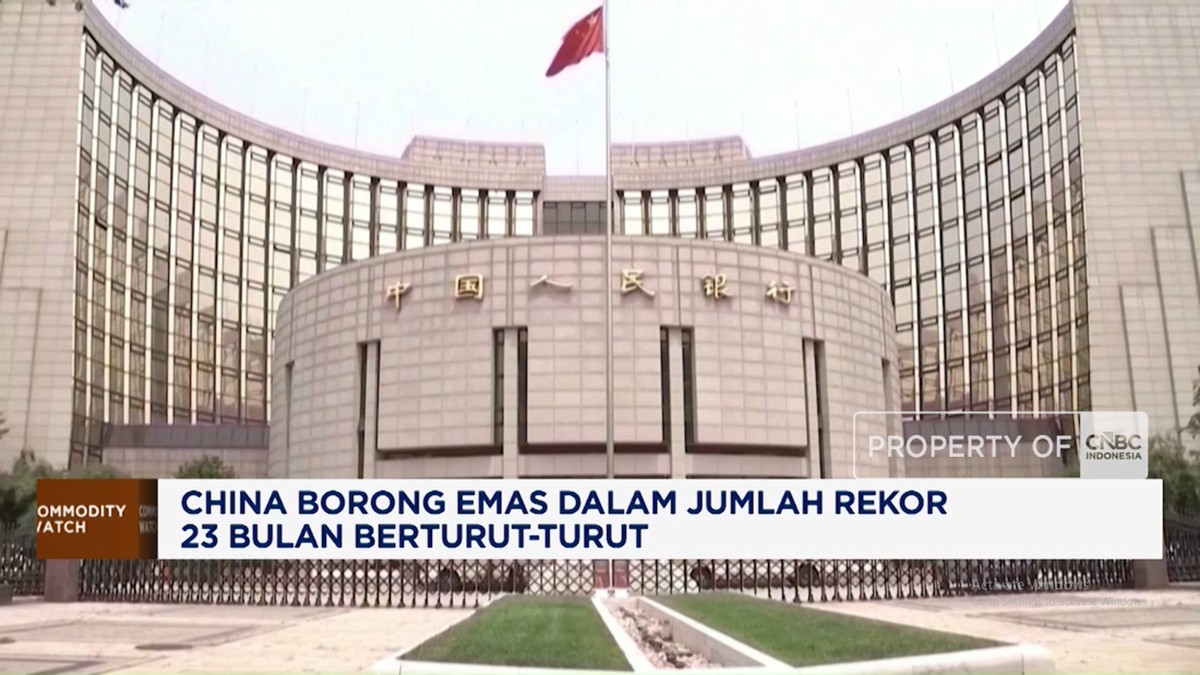
Berdasarkan data terbaru yang dirilis People's Bank of China (PBOC) per akhir Oktober, cadangan emas negara Tiongkok kembali mengalami kenaikan menjadi sekitar 72,8 juta ons troy, atau setara 2.264 ton. Ini menandai bulan ke-23 berturut-turut bank sentral China menambah posisi emasnya, sebuah rentetan pembelian terpanjang sejak pencatatan modern dimulai. Angka ini penting karena emas merupakan instrumen likuiditas global yang lazim dipakai bank sentral untuk menjaga stabilitas nilai aset.
Meski jumlah tonasenya terus naik, nilai emas baru mencakup sekitar 5,3 persen dari total cadangan devisa China yang berada di kisaran US$3,26 triliun. Artinya, ruang akumulasi masih terbuka lebar jika Beijing ingin mendekati rata-rata kepemilikan emas bank sentral global yang mencapai sekitar 15 persen hingga 20 persen.
Di Satu Sisi: Strategi Diversifikasi dan Lindung Nilai
Di satu sisi, pembelian konsisten ini dapat dibaca sebagai langkah diversifikasi portofolio cadangan devisa yang selama ini didominasi surat utang Amerika Serikat. Dengan menambah emas, China memperkecil ketergantungan terhadap aset dolar dan mengurangi risiko nilai tukar apabila terjadi volatilitas di pasar keuangan global.
Data historis menunjukkan tren serupa pernah terjadi pada 2019 dan 2022. Setelah jeda panjang, PBOC kembali aktif membeli emas sejak November 2022. Sejumlah analis menilai langkah itu sebagai bentuk antisipasi terhadap sentimen pasar yang memburuk, termasuk ketidakpastian geopolitik dan fluktuasi suku bunga The Fed. Emas dianggap instrumen yang relatif tahan terhadap guncangan eksternal.
"Pembelian emas oleh bank sentral cenderung tidak reaktif terhadap harga jangka pendek. Ini lebih soal jangka panjang, soal fundamental cadangan dan kepercayaan terhadap sistem moneter," ujar seorang ekonom moneter yang meneliti perilaku bank sentral negara berkembang.
Di Sisi Lain: Tekanan pada Pasar dan Harga Global
Di sisi lain, aksi borong berkepanjangan ini turut menyumbang kenaikan harga emas dunia. Sepanjang tahun berjalan, harga emas di pasar internasional mengalami kenaikan lebih dari 25 persen secara year-on-year, bahkan sempat menembus rekor di atas US$2.700 per ons troy. Kenaikan ini memengaruhi valuasi aset emas di seluruh dunia, termasuk di Indonesia.
Bagi investor global, permintaan bank sentral menjadi penopang harga, namun juga menciptakan risiko jika suatu saat China menghentikan pembelian. Pasar emas hanya butuh satu sinyal pengurangan permintaan untuk memicu koreksi tajam. Inilah yang membuat proyeksi harga emas tahun depan terbelah: sebagian memperkirakan tren naik berlanjut, sebagian lain mewaspadai jenuhnya permintaan.
Dampak ke Indonesia pun tidak seragam. Harga emas Antam (logam mulia) bergerak mengikuti harga global, sehingga kenaikan global ikut mendorong harga domestik. Di sisi lain, bagi perbankan dan eksportir, volatilitas ini dipandang sebagai peluang sekaligus risiko. Rasio cadangan emas terhadap total aset juga menjadi perhatian otoritas moneter dalam menjaga likuiditas.
Kontekstualisasi untuk Pembaca Awam
Mengapa bank sentral repot-repot menimbun emas? Ibarat rumah tangga, cadangan devisa adalah tabungan negara. Jika tabungan semuanya berbentuk surat utang satu negara, risiko nilainya bisa turun saat kondisi global memburuk. Emas dianggap "uang darurat" yang nilainya relatif stabil di tengah gejolak. Karena itu, China menambah emas bukan semata soal untung-untungan, melainkan soal menjaga kekuatan fundamental ekonomi di mata dunia.
Namun, ada catatan penting. Meski China besar, total cadangan emasnya masih kalah dari Amerika Serikat yang memiliki sekitar 8.133 ton, atau Jerman sekitar 3.350 ton. Jadi, wacana bahwa China akan segera melampaui AS dalam cadangan emas masih jauh dari kenyataan, mengingat selisih yang mencapai ribuan ton.
Ke depan, pasar akan mencermati dua hal: keberlanjutan pembelian PBOC dan arah suku bunga global. Jika The Fed menurunkan suku bunga, emas berpotensi diuntungkan karena biaya menyimpan aset non-bunga menjadi lebih murah. Namun jika sentimen pasar berbalik, capital outflow dari aset berisiko bisa mengalir ke emas, memperkuat tren yang sudah ada. Yang jelas, rekor 23 bulan ini menjadi sinyal bahwa diversifikasi cadangan bukan tren sesaat, melainkan pergeseran struktural dalam cara negara besar mengelola kekayaan moneter mereka.








Comments (0)