 lukman-hakim
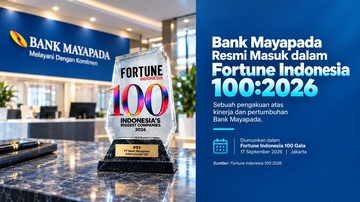
Berdasarkan data Otoritas Jasa Keuangan (OJK) per kuartal ketiga 2026, total aset industri perbankan komersial nasional mencatatkan pertumbuhan sebesar 7,82% year-on-year, ditopang oleh penyaluran kredit yang tetap bertumbuh di tengah normalisasi kebijakan moneter. Di tengah lanskap persaingan sektor jasa keuangan yang semakin dinamis, PT Bank Mayapada Internasional Tbk berhasil mengukuhkan posisinya dengan menembus daftar pemeringkatan Fortune Indonesia 100 edisi 2026. Pencapaian ini menandai pengakuan atas ekspansi skala usaha dan kapasitas perolehan pendapatan perseroan di antara barisan korporasi elite lintas industri di Indonesia.
Pemeringkatan Fortune Indonesia 100 mengukur performa korporasi dari indikator pendapatan finansial, pertumbuhan total aset, serta profitabilitas operasional sepanjang tahun buku berjalan. Bagi perbankan skala menengah, pencapaian ini membuktikan bahwa strategi diversifikasi portofolio dan perluasan pangsa pasar mulai memberikan kontribusi terukur terhadap ukuran neraca secara agregat. Namun, keberhasilan ini sekaligus membuka ruang evaluasi yang lebih kritis dari para pelaku pasar modal terhadap ketahanan fundamental internal perseroan.
Ekspansi Portofolio Intermediasi dan Pertumbuhan Skala Aset
Secara umum, masuknya perseroan ke dalam indeks korporasi berkinerja besar tersebut didorong oleh laju neraca yang mengalami kenaikan secara konsisten. Total aset industri perbankan nasional yang melampaui Rp 12.400 triliun menuntut setiap bank untuk terus memacu intermediasi pembiayaan secara selektif. Bank Mayapada memperlihatkan tren penguatan penyaluran kredit, terutama di segmen komersial serta usaha mikro, kecil, dan menengah (UMKM) yang menjadi motor utama margin pendapatan perseroan.
Penyaluran pembiayaan yang terdiversifikasi tersebut menopang pertumbuhan pendapatan bunga bersih industri yang tercatat naik rata-rata 6,45% year-on-year. Pertumbuhan ini memberi bantalan penting di tengah penyempitan margin bunga bersih (Net Interest Margin/NIM) akibat suku bunga acuan yang relatif tinggi. Dengan memacu volume transaksi nasabah korporasi dan konsumer, perolehan pendapatan berbasis komisi (fee-based income) perseroan turut mengalami kenaikan, memperkuat bantalan profitabilitas operasional.
Menimbang Fundamental: Antara Penguatan Modal dan Tekanan Likuiditas
Melihat performa tersebut melalui kacamata analis, pergerakan kinerja bank menengah menghadirkan dua perspektif yang perlu dibedah secara berimbang. Di satu sisi, ketahanan modal perseroan menunjukkan tren stabil dengan rasio kecukupan modal (Capital Adequacy Ratio/CAR) yang berada aman di atas batas regulasi minimum 14%. Kondisi permodalan ini memberikan fleksibilitas struktural bagi manajemen untuk terus melakukan ekspansi portofolio kredit serta memperkuat pencadangan kerugian penurunan nilai (CKPN).
Di sisi lain, tantangan struktural terkait likuiditas dan biaya dana (cost of funds) masih menjadi ujian berat. Perebutan dana pihak ketiga (DPK), khususnya dana murah (CASA), mendorong bank-bank menengah menawarkan suku bunga simpanan yang lebih kompetitif. Hal ini berpotensi menggerus margin laba bersih apabila efisiensi operasional tidak ditingkatkan. Selain itu, rasio kredit bermasalah (Non-Performing Loan/NPL) kotor perbankan nasional yang berada di kisaran 2,20% hingga 2,40% menuntut manajemen risiko yang ekstra disiplin agar ekspansi aset tidak memicu pembengkakan beban provisi.
Pengakuan skala bisnis dalam Fortune Indonesia 100 merupakan cerminan dari keberhasilan ekspansi volume neraca. Namun demikian, kualitas pertumbuhan bank komersial tetap ditentukan oleh ketahanan likuiditas dan disiplin pengelolaan risiko pembiayaan dalam menghadapi siklus ekonomi makro.
Pengelolaan rasio pinjaman terhadap simpanan (Loan to Deposit Ratio/LDR) yang terukur menjadi krusial guna menghindari risiko pengetatan likuiditas jangka pendek, terutama ketika volatilitas penarikan dana institusional mengalami kenaikan musiman.
Sentimen Pasar Modal, Valuasi Saham, dan Proyeksi Jangka Panjang
Masuknya emiten perbankan ke dalam jajaran Fortune Indonesia 100 pada dasarnya memberikan katalis positif terhadap sentimen pasar. Kendati demikian, investor pasar modal tetap memperhatikan stabilitas fundamental di tengah ketidakpastian arus modal global. Terjadinya fenomena capital outflow di pasar obligasi dan ekuitas domestik acap kali menekan valuasi saham-saham perbankan lapis kedua, terlepas dari pengakuan skala bisnis yang diraih.
Tingkat valuasi berbasis Price to Book Value (PBV) menuntut pembuktian konsistensi imbal hasil ekuitas (Return on Equity/ROE). Proyeksi kinerja perseroan ke depan akan sangat ditentukan oleh kemampuannya memodernisasi infrastruktur digital perbankan. Transformasi digital yang efektif diharapkan mampu menekan rasio Biaya Operasional terhadap Pendapatan Operasional (BOPO), sehingga efisiensi operasional mengalami penurunan ke batas yang lebih sehat dan memperkuat daya saing margin perseroan.
Secara keseluruhan, masuknya Bank Mayapada ke dalam daftar Fortune Indonesia 100 edisi 2026 merupakan bukti keberhasilan ekspansi skala bisnis perseroan. Namun demikian, kelanjutan tren positif ini akan sangat bergantung pada kepiawaian manajemen dalam menjaga keseimbangan antara target pertumbuhan portofolio pembiayaan, manajemen likuiditas yang berhati-hati, serta perbaikan berkelanjutan pada rasio profitabilitas.







Comments (0)