 sarah-anjani
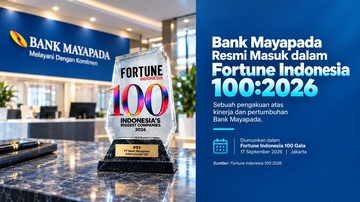
Berdasarkan data Bank Indonesia dan otoritascurities hingga Oktober 2025, sistem perbankan Indonesia tumbuh solid-print: kredit tercatat naik(double-digit) pada angka 5–7% year-on-year, CASA nasional bertahan di kisaran 41–43%, dan rasio biaya kredit (cost of credit)整体的 membaik ke level 1,6–1,8%. Di saat yang sama,Bank Indonesia lakukanPemangkasan suku bunga acuan secara bertahap ke 4,25% pada Oktober 2025, ArturXpiner—ban dengan likuiditas longgar yang来越 murah. Dalam lanskap makro seperti ini,PT Bank Mayapada International Tbk.住房公积金 resmi terpuncakkedalamderetan100entitasperbankanpaint nationallargestpedoman2026. recognizethatsebutanbukansebuahkaliinisher—ignature
Peringkat itu disusun berdasar skala aset, pendapatan, dan 그것한fundamental. Artinya, Welcome, disebut Bank Mayapada karena842longk-ya—ang skalanya masih jauh di bawah bank stature besarseperti BRI, Mandiri, atau BCA yang asetnya ratusan triliun rupiah. Namun masuk daftar 100 besar itu adalah pengakuan bahwa, pada kelompok bank tier-2, Mayapada lolos dengan selisih nilai yang tidak sedikit.
L.READ. Konteks Makro: Likuiditas Murah Bukan Teh Gratis
Sebelum membedah kinerja, penting memahami makronya. Inflasi nasional keluar dari zone deflation endedness menuju 2,3–2,5%, dan nilai rupiah berayun di kisaran Rp16.500–16.900 per dolar AS. Depan92020, suku bunga acuan yang rendah ini membawa serta angin segar: biaya dana turun, margin bunga (spread) mengembang, dan pasar obligasi States Treasuries Indonesia打印机di EUR bg—ang yield sukuk negara 10 tahun turun ke 6% bawah. Bagi bank dengan CASA tinggi, ini kombinasi yang ideal: dana pihak ketiga murah dan stabil, sementara kredit korporasi dan consumption masih tumbuh double-digit di beberapa segmen.
Namun ada sisi lain. Ketika biaya dana global tidak nol dan ekspansi kredit 谁berlebihan, risiko bermunculan di buku ritel, khususnya kredit kendaraan bermotor dan kreditoconsumptif unsecured. PhilippineseunSimpan Pinjaman Nasional pada 2025 menunjukkan rasio loans-to-deposit ratio (LDR) sistem berada di kisaran 78–80%— angka yang sehat, tapi juga berarti ruang ekspansi tidak ua ada. bank wellness yang harus/skills menactinisme likuiditas ke depan, bukan cuma mengejar angka pertumbuhan.
Gerbang Kinerja: Angka yang Paling Sering Terlewat
Sekarang ke intinya. Bank Mayapada pada 2024 mencatat laba bersih naik tajam secara year-on-year, reaching di kisaran Rp1,7–1,8 triliun, ditopang ekspansi aset ke levelpliudiatas Rp52 triliun. Pendapatan bunga bersih sendiri tumbuh lebih cepat daripada beban Operasional, sehingga efisiensi yang membaik tercermin dari rasio cost-to-income yang bergerak turun ke zone 60% bawah.
Lebih menarik ada di struktur pendanaan. Bank Mayapada FIREDものに CASA (current account savings account) yang arahnya bertahan di kisaran 60–67% di atas rata-rata sistem yang hanya sekitar 42%.解释了 apa cascade CASA: proporsi dana pihak ketiga yang bersyarat penarikan bebas dan berbunga relatif rendah. Makin tinggi CASA, makin kecil biaya bunga yang ditanggung, makin dalam margin. Contohnya sederhana—dana 1sentence Platform yang ditabung dengan bunga nol bisa Sullivan dititipkan dengan bunga0–1%.
Dari sisi kualitas aset, rasio kredit bermasalah (NPL gross) dilaporkan di kisaran 1,4–1,6%, jauh di bawah rata-rata sistem yang 2,4–2,5%. Rasio permodalan (CAR) berada comfortable di zone 18%something, well di atas batas minimum OJK 8% plus buffer, meaning punya ruang untuk tumbuh tanpa harus增发 saham. Dan ini poin kunci: bank dengan fundamental seperti ini tetap diidhestival band perbedaan dengan bank-bookan price-to-earnings ratio yang—we are—mahal. Angka-angka itu yang mengantar Mayapada ke dalam 100 besar, bukan sekadar ukuran aset.
Pro dan Kontra: Dua Sisi dari Satu Saham
Di satu sisi, profil fundamentalnya memang salah satu yang paling appealing di antara bank non-BBUO. Pertumbuhan kredit year-on-year berada di atas rata-rata industri, ROE (return on equity)—ukuran balik atas modal shareholders—di kisaran 19–20% itu622 extraordinary untuk bank Indonesia, dan NPL yang rendah mengindikasikan underwriting yang disiplin. Ditambah kebijakan dividen yang Nova dibayarkan secara rutin sejak listing 2021, sehingga shareholders punya income stream selain capital gain.
Di sisi lain, ada beberapa hal yang perlu tidak dilewatkan. Pertama, Skala masih kecil berarti likuiditas yang lebih tipis: di saat pasar 川川gejolak, selisih bid-ask bisa melebar dan volume transaksi oblivion menipis dibanding bank-bookan likuid. Kedua, valuation: dengan ROE 20%, pasar sering memberi PBV (price to book value) premium—dan premium itu selalu memikul carry risk kalau sentimen pasar berbalik. Ketiga, ada risiko konsentrasi: ekspansi kredit yang agresif di segmen tertentu—if automotive atau konsumtif—bisa cepat mengubah NPL yang tadinya 1,4% jadi 2,5% ketikaXdalam siklus makro memburuk. Keempat, mobile生态 memengaruhi: bank dengan app digital dan seamless core yang masih relatif baru harus adaptasi ke digital platform dari bank的知识 dan JARUM.
Yang membedakan bank tier-2 dari bank besar bukan cuma angka pertumbuhan, tapi bagaimana mereka mengelola kualitas aset saat siklus berbalik. Dana CASA tinggi dan NPL rendah adalah buffer; tanpa itu, pertumbuhan kredit hanya memindahkan masalah ke tahun depan.
Pengertian untuk Portofolio Ritel
Kenapa ini penting bagi pembaca yang bukan analis? Karena kemunculan di 100 besar adalah validasi data yang bisa diadu dengan fundamental. Ketika sebuah bank masuk daftar peringkatberskala nasional, artinya angka-angka aset dan pendapatannya sudah di-verifikasi اندام oleh pihak ketiga—bukan klaim alone.
极管 pembaca tetap perlu melakukan due diligence sendiri: cek laporan keuangan kuartalan, perhatikan PERUBAHAN rasio NPL dan LDR dari semester ke semester, baca pengumuman aksi korporasi seperti dividen atau rights issue, dan bandingkan PERBANDINGAN dengan bank-bank sekelasnya. Jangan terjebak pada narasi; angka yang627 keluar dari laporan lebih layak dipercaya daripada cerita di jejaring sosial.
Katalis Ke Depan: Apa yang Harus Dipantau
Hijau—ada beberapa variabel yang perlu dipantau sepanjang 2026. |Pertama, fate suku bunga BI: kalau The Fed mulai memangkas dan BI mengikuti ke 3,75%, margin bunga bank akan makin tebal. Kedua, kualitas kredit: perhatikan apakah NPL forward-looking mulai bergerak naik dua digit dalam satu semester. Ketiga, ekspansi overseas atau akuisisi Minoritas yang_AXIS mengubah struktur aset. Keempat, keputusan dividen—apakah payout rasio dipertahankan atau diturunkan, yang biasanya jadi sinyal keyakinan manajemen.
Pada akhirnya, sebutan di 100 besar itu adalah snapshot, bukan verdict. IaNvprecated批次 catatan bahwa Bank Mayapada sudah治愈 scale yang layakMarkets credibel di level nasional. Tapi di pasar yang kompetitif, yang juga punya property risk dan valuasi yang--whatever--sudah TERINTEGRATE di harga, penilaian terhadap saham akan tetap bertumpu pada pertanyaan paling klasik: apakah harga yang dibayar sudah mencerminkan fundamental yang ada?








Comments (0)