 lukman-hakim
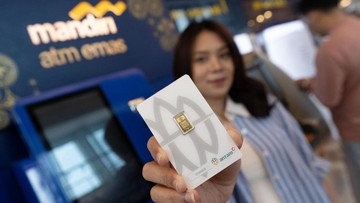
Berdasarkan data Otoritas Jasa Keuangan (OJK) dan laporan kinerja perbankan nasional per kuartal terakhir, industri perbankan Indonesia mencatat perkembangan baru dalam lini bisnis logam mulia. PT Bank Mandiri (Persero) Tbk resmi memperoleh lisensi bulion dari OJK, sebuah izin usaha yang memungkinkan bank tersebut menjalankan aktivitas perdagangan emas secara langsung. Konsekuensi dari lisensi ini, layanan emas kini terintegrasi ke dalam aplikasi super app Livin' by Mandiri, sehingga nasabah dapat mengakses transaksi logam mulia tanpa perlu membuka rekening di entitas terpisah.
Pencapaian ini menempatkan Bank Mandiri sebagai bank konvensional pertama di Indonesia yang memegang lisensi bulion. Sebelumnya, aktivitas jual beli emas oleh perbankan umumnya dilakukan melalui anak usaha atau produk pegadaian emas, bukan sebagai layanan inti bank. Artinya, secara regulasi dan operasional, bank berpelat merah ini membuka babak baru dalam struktur layanan keuangan berbasis komoditas di Tanah Air.
Konteks Makro dan Momentum Pasar Emas
Langkah ekspansi ini tidak lepas dari tren harga emas global yang mengalami kenaikan signifikan dalam beberapa tahun terakhir. Merujuk data World Gold Council dan proyeksi analis, harga emas dunia bergerak dari kisaran USD 1.800 per ons troi pada 2022 menuju level di atas USD 2.300 per ons troi pada 2024, atau naik sekitar 27 persen secara year-on-year pada periode puncaknya. Di sisi lain, indeks harga emas domestik yang dipengaruhi nilai tukar rupiah turut mencerminkan kenaikan serupa, dengan fluktuasi yang dipengaruhi sentimen pasar global dan kebijakan suku bunga The Fed.
Bagi perbankan, momen ini menjadi peluang untuk memperkuat basis pendapatan non-bunga (fee based income) di tengah tekanan margin bunga bersih (net interest margin/NIM) yang cenderung menyempit. Likuiditas perbankan yang melimpah pasca pandemi juga mendorong diversifikasi produk, termasuk instrumen safe haven seperti emas. Dari kacamata fundamental, emas menawarkan lindung nilai terhadap inflasi dan volatilitas kurs, dua variabel yang masih menjadi perhatian pelaku pasar domestik.
Dua Sisi Pandang: Pro dan Kontra
Di satu sisi, integrasi layanan emas ke dalam Livin' berpotensi mendorong inklusi keuangan dan memperluas portofolio nasabah ritel. Dengan basis pengguna Livin' yang telah menembus puluhan juta akun, transaksi emas dapat dilakukan dengan nominal kecil, misalnya mulai dari 0,01 gram, sehingga lebih terjangkau bagi masyarakat berpenghasilan menengah. Ini juga memperkuat posisi bank dalam ekosistem digital, sejalan dengan tren super app yang menggabungkan layanan perbankan, investasi, dan pembayaran.
Di sisi lain, muncul sejumlah catatan kritis. Pertama, risiko volatilitas harga emas tetap tinggi; nasabah yang membeli saat harga puncak berpotensi mengalami kerugian jika terjadi koreksi tajam. Kedua, aspek likuiditas dan spread harga jual-beli perlu dicermati, karena spread yang lebar dapat menggerus imbal hasil riil. Ketiga, dari perspektif regulasi, lisensi bulion menuntut kesiapan manajemen risiko, termasuk penyimpanan fisik, audit, dan kepatuhan terhadap standar anti pencucian uang. OJK diproyeksikan akan memperketat pengawasan seiring bertambahnya pemain di segmen ini.
"Lisensi bulion adalah langkah strategis, tetapi bank harus memastikan tata kelola risiko dan transparansi harga agar tidak menimbulkan ekspektasi berlebihan di kalangan nasabah ritel," ujar seorang pengamat pasar keuangan yang meminta identitasnya tidak disebutkan.
Dampak pada Valuasi dan Persaingan Industri
Secara valuasi, langkah ini berpotensi memperbaiki rasio pendapatan non-bunga terhadap total pendapatan, yang saat ini berada di kisaran 20-25 persen untuk bank-bank besar. Jika layanan emas diadopsi secara luas, kontribusinya bisa menambah beberapa basis poin terhadap return on equity (ROE). Namun, dampaknya terhadap harga saham tidak serta-merta positif, karena pasar juga mempertimbangkan faktor makro seperti capital outflow dan arah suku bunga Bank Indonesia.
Dari sisi persaingan, langkah Bank Mandiri dapat memicu respons bank lain, baik sesama bank BUMN maupun bank swasta, untuk mengajukan lisensi serupa atau menjalin kemitraan dengan pedagang emas bersertifikat. Ini berpotensi menciptakan tren baru dalam industri perbankan, di mana emas menjadi bagian dari portofolio produk wealth management yang terintegrasi. Namun, tanpa edukasi yang memadai, risiko mis-selling tetap membayangi.
Kesimpulannya, inovasi ini mencerminkan upaya perbankan menjawab permintaan pasar akan instrumen lindung nilai yang mudah diakses. Meski demikian, nasabah disarankan memahami karakteristik emas sebagai aset, termasuk potensi fluktuasi dan biaya transaksi, sebelum mengambil keputusan. Industri akan menyoroti sejauh mana langkah ini berdampak pada kinerja kuartal mendatang dan bagaimana regulator menyeimbangkan inovasi dengan perlindungan konsumen.















Comments (0)