 arif-budianto
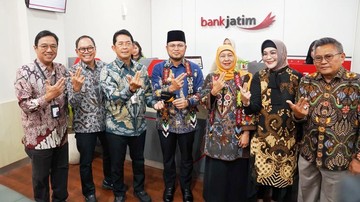
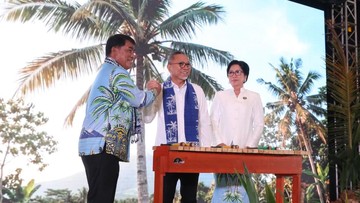
Berdasarkan data Otoritas Jasa Keuangan (OJK) per triwulan III 2026, ekspansi jaringan kantor bank pembangunan daerah (BPD) ke luar wilayah inti terus menunjukkan tren peningkatan. PT Bank Pembangunan Daerah Jawa Timur Tbk (Bank Jatim) secara resmi membuka Kantor Cabang di Balikpapan, Kalimantan Timur, sebuah langkah yang menandai penguatan kolaborasi ekonomi antarwilayah sekaligus mendukung pembiayaan sektor usaha mikro, kecil, dan menengah (UMKM) di kawasan penyangga Ibu Kota Nusantara (IKN) tersebut.
Momentum Ekspansi di Tengah Sentimen Pasar Modal
Pembukaan kantor cabang ini terjadi di tengah dinamika pasar keuangan yang cukup menantang. Indeks Harga Saham Gabungan (IHSG) sepanjang 2026 bergerak fluktuatif dengan volatilitas year-on-year yang dipengaruhi oleh capital outflow dari pasar obligasi negara. Di satu sisi, langkah ekspansi Bank Jatim mencerminkan optimisme terhadap fundamental ekonomi domestik, khususnya potensi pertumbuhan ekonomi Kalimantan Timur yang diproyeksikan Badan Pusat Statistik (BPS) tumbuh di kisaran 5,8 persen hingga 6,2 persen pada 2026, jauh di atas rata-rata nasional.
Di sisi lain, ekspansi jaringan kantor menuntut kesiapan likuiditas dan manajemen risiko yang lebih ketat. Rasio Loan to Deposit Ratio (LDR) Bank Jatim per semester I 2026 tercatat sekitar 78 persen, memberikan ruang bagi penyaluran kredit baru. Namun, pembukaan cabang di wilayah baru berarti penambahan beban operasional dan investasi teknologi informasi yang harus diimbangi dengan pertumbuhan portofolio kredit yang sehat.
"Ekspansi ke Kalimantan Timur adalah langkah strategis untuk menangkap peluang ekonomi IKN, tetapi keberhasilan jangka panjang bergantung pada kemampuan membangun ekosistem pembiayaan UMKM yang produktif dan berkelanjutan," ujar seorang ekonom perbankan dari lembaga riset independen, tanpa menyebut nama institusi.
Presensi Bank Jatim di Balikpapan juga memperkuat sinergi antar-BPD. Selama ini, Bank Jatim dikenal sebagai bank dengan valuasi yang relatif sehat di kelompok BPD, dengan rasio kecukupan modal (CAR) di atas 20 persen. Kinerja fundamental tersebut menjadi modal untuk memperluas basis nasabah di luar Jawa Timur, terutama di segmen korporasi dan UMKM yang terhubung dengan rantai pasok proyek strategis nasional.
Pro: Peluang Pembiayaan UMKM dan Rantai Pasok IKN
Proyeksi pertumbuhan ekonomi Balikpapan dan sekitarnya didorong oleh pembangunan infrastruktur IKN, yang diperkirakan menyerap tenaga kerja dalam jumlah signifikan. Kehadiran kantor cabang Bank Jatim memberi alternatif pendanaan bagi UMKM lokal yang selama ini menghadapi keterbatasan akses kredit perbankan. Data Dinas Koperasi dan UMKM Kalimantan Timur menunjukkan jumlah UMKM mencapai lebih dari 500 ribu unit, dengan kontribusi terhadap produk domestik regional bruto (PDRB) sekitar 60 persen.
Dari kacamata portofolio, diversifikasi geografis dapat menurunkan risiko konsentrasi kredit. Selama ini, eksposur Bank Jatim terkonsentrasi di Jawa Timur dengan pangsa pasar kredit sekitar 30 persen. Masuk ke pasar Kalimantan Timur membuka peluang pertumbuhan kredit dua digit, sejalan dengan tren permintaan pembiayaan di kawasan Indonesia timur yang tumbuh lebih cepat dibanding Jawa.
Kontra: Tantangan Likuiditas dan Persaingan Ketat
Kendati menjanjikan, ekspansi ini tidak lepas dari tantangan. Persaingan perbankan di Balikpapan cukup ketat dengan kehadiran bank-bank nasional besar serta BPD setempat yang memiliki keunggulan jaringan lokal. Bank Jatim perlu membangun basis dana pihak ketiga (DPK) dari nol, sementara biaya dana (cost of fund) di wilayah dengan likuiditas lebih tipis cenderung lebih tinggi.
Selain itu, sentimen pasar terhadap saham BPD masih dipengaruhi oleh faktor likuiditas pasar dan kebijakan suku bunga. Bank Indonesia per September 2026 mempertahankan suku bunga acuan pada level tertentu guna menjaga stabilitas nilai tukar, yang berdampak pada margin bunga bersih (net interest margin/NIM) perbankan. Jika pertumbuhan kredit tidak diimbangi penghimpunan DPK, rasio likuiditas bisa tertekan.
Secara keseluruhan, peresmian kantor cabang Balikpapan adalah cermin dari tren kolaborasi ekonomi lintas pulau yang semakin menguat. Keberhasilannya akan bergantung pada eksekusi strategi pembiayaan yang disiplin, kapasitas manajemen risiko, dan kemampuan membaca kebutuhan riil UMKM lokal. Pasar tentu akan mencermati bagaimana kontribusi cabang baru ini terhadap kinerja keuangan perseroan dalam beberapa tahun ke depan.











Comments (0)