 lukman-hakim
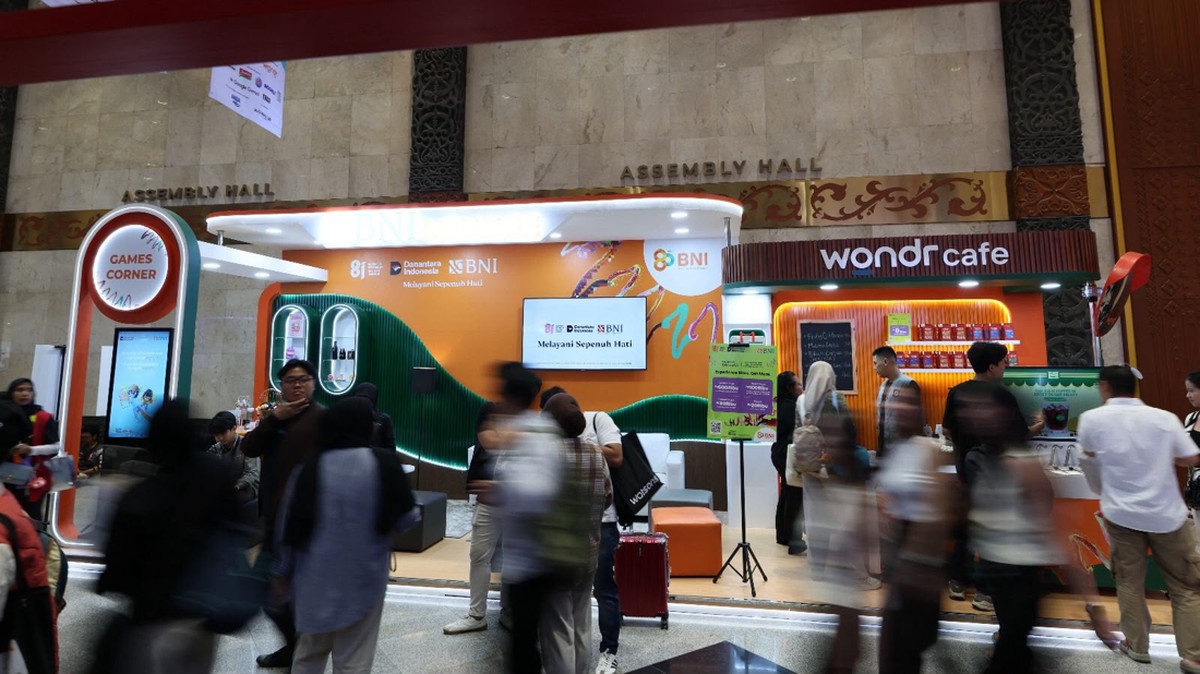
Berdasarkan data Kementerian Pariwisata dan Ekonomi Kreatif per kuartal IV 2025, sektor ekonomi kreatif menyumbang sekitar 7,8 persen terhadap Produk Domestik Bruto nasional, dengan nilai tambah ekonomi mencapai Rp1.400 triliun pada 2024. Angka ini menempatkan Indonesia di posisi ketiga dunia dalam kontribusi ekonomi kreatif setelah Amerika Serikat dan Korea Selatan. Dalam konteks itulah, keterlibatan perbankan nasional di ajang IdeaFest 2026 menjadi menarik untuk dicermati, terutama ketika salah satu bank pelat merah memutuskan menjadi mitra perbankan resmi acara tersebut.
Langkah ini menandai tren yang lebih besar: bank-bank besar kian agresif merambah ekosistem digital dan industri kreatif sebagai kanal akuisisi nasabah baru. Pertanyaannya, apakah ini sekadar strategi pemasaran jangka pendek, atau bagian dari pergeseran fundamental model bisnis perbankan?
Digitalisasi Transaksi sebagai Mesin Pertumbuhan
Di satu sisi, keterlibatan perbankan dalam festival kreatif seperti IdeaFest mencerminkan pergeseran lanskap transaksi. Data Bank Indonesia per Desember 2025 menunjukkan nilai transaksi uang elektronik mencapai Rp1.050 triliun sepanjang tahun, tumbuh 23,4 persen year-on-year dibanding 2024. Sementara transaksi QRIS tercatat 4,1 miliar transaksi dengan nilai mendekati Rp600 triliun, naik sekitar 38 persen secara tahunan.
Artinya, adopsi pembayaran digital tidak lagi terkonsentrasi di kota-kota besar. Tren ini merambah segmen pekerja kreatif, UMKM, hingga komunitas musik dan desain yang menjadi peserta utama festival semacam ini. Bagi bank, kehadiran di ruang tersebut berfungsi sebagai kanal edukasi sekaligus akuisisi merchant dan pengguna baru.
"Industri kreatif adalah sektor dengan pertumbuhan tertinggi dalam portofolio kredit UMKM kami. Namun tantangan utamanya adalah literasi keuangan dan akses pembiayaan yang belum merata," ujar seorang analis perbankan di Jakarta.
Dari sisi likuiditas, bank besar memiliki ruang untuk menyalurkan kredit ke sektor ini. Rasio kredit terhadap simpanan (LDR) industri perbankan berada di level 78-80 persen sepanjang 2025, memberikan ruang ekspansi tanpa menekan likuiditas secara berlebihan. Ditambah rasio kecukupan modal (CAR) yang bertahan di atas 25 persen, fundamental perbankan masih tergolong solid.
Tema "Re:Humanize" dan Sentimen Pasar Tenaga Kerja
Menariknya, tema yang diangkat tahun ini berfokus pada peran manusia di era kecerdasan buatan. Isu ini bukan sekadar wacana budaya, melainkan memiliki implikasi ekonomi langsung. Proyeksi dari berbagai lembaga riset memperkirakan otomatisasi dan AI berpotensi menggeser 23-28 juta jenis pekerjaan di Indonesia dalam satu dekade mendatang, dengan sektor kreatif menjadi salah satu yang paling terpapar.
Di sisi lain, AI juga menciptakan jenis pekerjaan baru yang belum terpetakan dalam statistik ketenagakerjaan formal. Ekonomi kreatif digital, misalnya, menyerap sekitar 2,4 juta tenaga kerja langsung dan 17 juta tenaga kerja tidak langsung menurut data ekonomi kreatif 2024. Angka ini belum termasuk pekerja lepas di platform digital yang jumlahnya terus bertambah.
Kontra-argumennya jelas: kehadiran bank di acara kreatif sering dikritik sebagai simbolisme korporasi tanpa dampak struktural. Kritik ini tidak sepenuhnya salah. Tanpa produk pembiayaan yang terjangkau, seperti kredit mikro berbasis arus kas digital atau skema pendanaan berbasis royalti karya, keterlibatan tersebut hanya menyentuh permukaan. Namun bila disertai instrumen yang tepat, potensinya signifikan.
Proyeksi dan Risiko ke Depan
Pro: ekosistem pembayaran digital yang semakin terintegrasi dapat memperluas inklusi keuangan. Indeks inklusi keuangan Indonesia tercatat 75,02 persen pada 2024 versi OJK, naik dari 67,8 persen pada 2022. Kolaborasi dengan sektor kreatif berpotensi mengangkat angka ini menuju target 90 persen pada 2028.
Kontra: risiko capital outflow dan volatilitas nilai tukar tetap menjadi bayang-bayang. Bila sentimen pasar global memburuk, bank cenderung mengalihkan fokus ke aset aman, dan pembiayaan sektor kreatif yang dinilai berisiko tinggi bisa terpinggirkan. Valuasi startup kreatif pun masih sulit diukur secara fundamental, membuat penyaluran kredit berbasis aset intangible menghadapi kendala agunan.
Kesimpulannya, keterlibatan perbankan dalam ekosistem kreatif dan digital adalah langkah strategis yang masuk akal secara bisnis, tetapi efektivitasnya bergantung pada sejauh mana inisiatif tersebut berlanjut menjadi produk keuangan nyata. Tanpa itu, narasi besar tentang dukungan ekonomi kreatif hanya akan berhenti di panggung festival, bukan di neraca keuangan pelaku usahanya.







Comments (0)