 sarah-anjani
Berdasarkan data Kementerian Pariwisata dan Ekonomi Kreatif per awal 2025, sektor ekonomi kreatif menyumbang sekitar 7,4 persen terhadap produk domestik bruto nasional dengan nilai mencapai Rp1.400 triliun. Angka ini menempatkan industri kreatif sebagai salah satu penopang pertumbuhan yang cukup strategis di tengah perlambatan ekspor komoditas dan tekanan pada sektor manufaktur padat karya. Dalam konteks itulah, langkah perbankan memperluas penetrasi ke ekosistem kreatif menjadi sorotan analis.
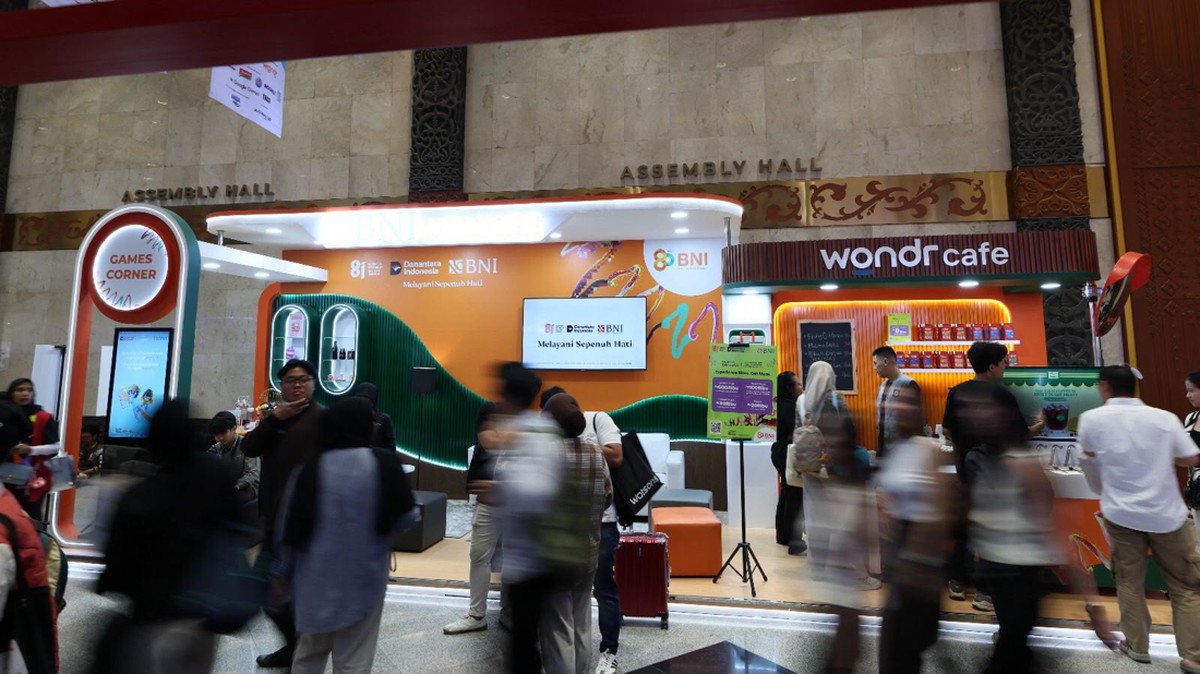
PT Bank Negara Indonesia (Persero) Tbk resmi menggandeng salah satu ajang tahunan industri kreatif terbesar di tanah air sebagai mitra perbankan resmi pada penyelenggaraan 2026. Keterlibatan ini menegaskan arah strategi perseroan yang kian membidik segmen anak muda, pelaku usaha mikro kreatif, serta transaksi tanpa uang tunai di ruang publik. Tema yang diusung penyelenggara tahun ini, yakni Re:Humanize, menyoroti posisi manusia di tengah derasnya adopsi kecerdasan buatan.
Di Satu Sisi: Dorongan bagi Likuiditas dan Inklusi Pelaku Kreatif
Di satu sisi, kehadiran bank berpelat merah dalam ekosistem kreatif berpotensi memperbaiki sisi pasokan pembiayaan yang selama ini menjadi kendala klasik. Berdasarkan catatan Otoritas Jasa Keuangan per Desember 2025, rasio kredit usaha mikro, kecil, dan menengah terhadap total kredit perbankan nasional berada di kisaran 19,3 persen, masih di bawah target pemerintah sebesar 30 persen. Pelaku ekonomi kreatif, yang mayoritas berbentuk usaha perorangan dan komunitas, sering terkendala agunan serta rekam jejak keuangan yang belum terdokumentasi.
Melalui integrasi sistem pembayaran digital di area acara, bank dapat mengumpulkan data transaksi yang kemudian menjadi basis penilaian risiko. Dalam terminologi perbankan, ini disebut credit scoring alternatif, yakni penilaian kelayakan kredit menggunakan data perilaku transaksi ketimbang sekadar laporan keuangan formal. Jika data semacam ini terakumulasi, portofolio kredit segmen kreatif berpeluang tumbuh dua digit year-on-year.
"Data transaksi digital adalah jembatan antara pelaku usaha informal dan sistem keuangan formal. Tanpa jembatan itu, inklusi keuangan sulit beranjak dari angka 75 persen," ujar seorang ekonom perbankan di Jakarta, mengomentari tren ini.
Di Sisi Lain: Tantangan Valuasi dan Kualitas Aset
Di sisi lain, ekspansi ke segmen kreatif tidak bebas risiko. Karakter usaha kreatif cenderung musiman, bergantung pada tren konsumen, dan memiliki siklus pendapatan tidak teratur. Bagi perbankan, ini berarti potensi kenaikan rasio kredit bermasalah atau non-performing loan (NPL). Sepanjang 2025, NPL segmen UMKM perbankan nasional bertengger di kisaran 3,8 persen, sedikit lebih tinggi dibandingkan segmen korporasi yang sekitar 2,1 persen.
Selain itu, sentimen pasar terhadap saham bank pelat merah masih dipengaruhi oleh tekanan capital outflow di pasar obligasi dan volatilitas nilai tukar. Sepanjang kuartal terakhir 2025, indeks harga saham sektor keuangan bergerak sideways dengan valuasi price-to-book value sekitar 1,2 kali, menunjukkan pelaku pasar menanti bukti perbaikan fundamental, bukan sekadar gimik pemasaran.
Ada pula pertanyaan mengenai seberapa besar dampak nyata keterlibatan dalam sebuah acara terhadap laba perseroan. Kontribusi pendapatan dari kerja sama sponsorship biasanya bersifat tidak material terhadap total pendapatan bunga bersih yang pada 2025 menembus Rp45 triliun. Nilai strategisnya lebih pada akuisisi nasabah baru dan penguatan merek di kalangan generasi muda.
Proyeksi dan Implikasi bagi Industri
Ke depan, proyeksi pertumbuhan ekonomi digital Indonesia yang dipatok di atas 15 persen per tahun hingga 2028 menjadi alasan kuat bagi bank untuk mempercepat transformasi layanan. Kolaborasi dengan ajang kreatif berfungsi sebagai kanal akuisisi berbiaya rendah sekaligus uji coba fitur pembayaran baru sebelum diluncurkan secara massal.
Namun, keberhasilan jangka panjang bergantung pada tiga hal: kualitas manajemen risiko, kedalaman data nasabah, dan konsistensi pendampingan usaha. Tanpa itu, inisiatif semacam ini berisiko berhenti sebagai kampanye musiman tanpa dampak pada portofolio kredit dan likuiditas perseroan. Bagi pelaku industri kreatif, momen ini tetap layak disambut sebagai sinyal bahwa sektor mereka mulai diperhitungkan dalam peta pembiayaan nasional.











Comments (0)