 lukman-hakim
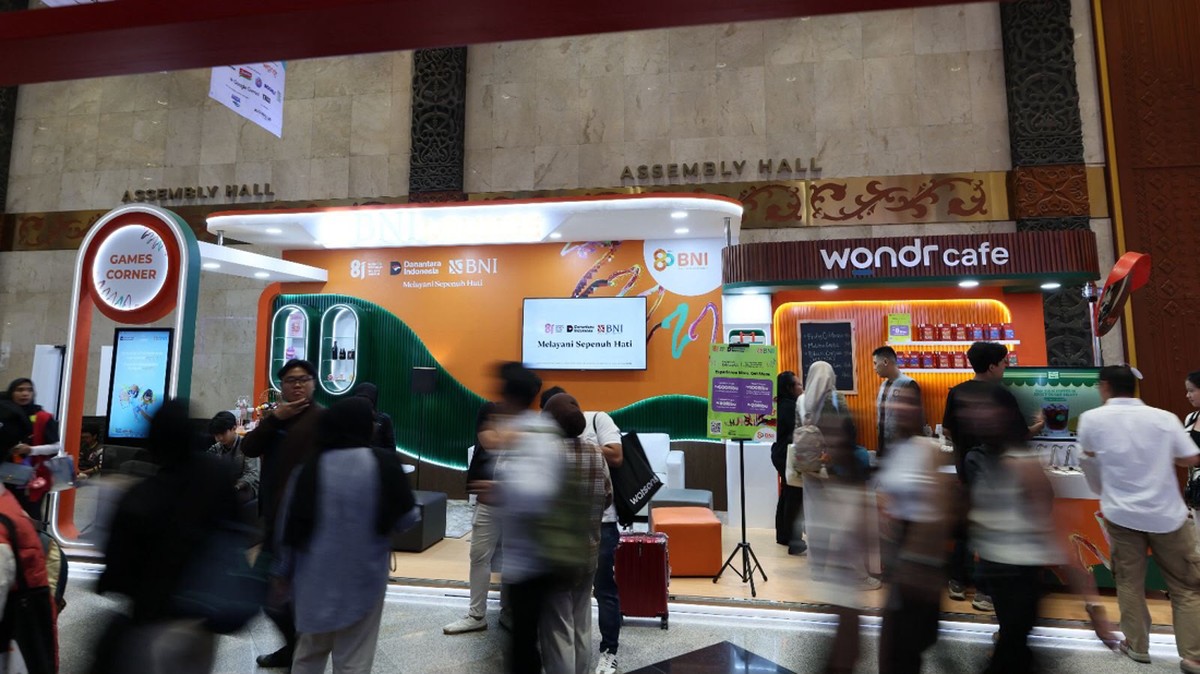
Berdasarkan data Kementerian Pariwisata dan Ekonomi Kreatif per awal 2026, sektor ekonomi kreatif menyumbang sekitar 7,8 persen terhadap Produk Domestik Bruto nasional, dengan nilai tambah mendekati Rp1.400 triliun. Angka ini menempatkan industri kreatif sebagai salah satu penopang pertumbuhan di luar sektor komoditas. Di tengah tren tersebut, PT Bank Negara Indonesia (Persero) Tbk resmi menggandeng IdeaFest 2026 sebagai mitra perbankan resmi, sebuah langkah yang menyatukan layanan keuangan digital dengan ekosistem kreatif nasional.
Konteks Makro: Ekonomi Kreatif dan Likuiditas Digital
Bank Indonesia mencatat nilai transaksi ekonomi digital pada 2025 mencapai Rp5.100 triliun, tumbuh 18,4 persen year-on-year. Pertumbuhan ini ditopang oleh perluasan QRIS yang telah menjangkau lebih dari 55 juta merchant per Desember 2025. Bagi perbankan, momentum ini bukan sekadar cerita volume, melainkan soal fundamental: biaya akuisisi nasabah yang lebih rendah, data transaksi yang lebih kaya, dan peluang cross-selling produk simpanan maupun kredit.
Dalam konteks itu, kehadiran wondr by BNI di IdeaFest 2026 dapat dibaca sebagai strategi memperluas basis pengguna digital di segmen usia produktif, khususnya pekerja kreatif, pelaku usaha mikro, dan komunitas teknologi. Segmen ini secara historis memiliki rasio penetrasi perbankan lebih rendah dibanding pekerja formal, sehingga ruang pertumbuhan portofolio masih terbuka lebar.
Pro: Integrasi Ekosistem dan Efisiensi Transaksi
Di satu sisi, kemitraan semacam ini berpotensi memperkuat inklusi keuangan secara terukur. Pelaku ekonomi kreatif sering menghadapi kendala dokumentasi keuangan saat mengajukan pembiayaan. Dengan digitalisasi transaksi melalui platform perbankan, rekam jejak keuangan mereka terbentuk secara otomatis, sehingga valuasi kelayakan kredit menjadi lebih objektif. Ini menurunkan asimetri informasi yang selama ini menjadi penghambat utama penyaluran kredit usaha mikro.
Selain itu, tema Re:Humanize yang diangkat IdeaFest 2026 menempatkan manusia sebagai pusat di era kecerdasan buatan. Bagi industri keuangan, narasi ini relevan karena adopsi AI pada layanan perbankan menuntut keseimbangan antara efisiensi algoritma dan perlindungan konsumen. Sentimen pasar terhadap bank yang mampu memosisikan teknologi sebagai alat bantu, bukan pengganti, cenderung lebih positif.
"Kolaborasi antara institusi keuangan dan komunitas kreatif menunjukkan bahwa digitalisasi bukan tujuan akhir, melainkan jembatan untuk memperluas akses ekonomi," ujar seorang pengamat industri keuangan dalam diskusi panel industri kreatif.
Kontra: Risiko Konsentrasi dan Ketergantungan Platform
Di sisi lain, sejumlah analis mengingatkan bahwa ketergantungan pada satu ekosistem digital memiliki risiko tersendiri. Jika mayoritas transaksi pelaku kreatif terkonsentrasi pada platform tunggal, maka biaya layanan, syarat dan ketentuan, serta kebijakan data dapat berubah sepihak tanpa daya tawar yang memadai. Ini menciptakan apa yang disebut platform lock-in, yang dalam jangka panjang dapat menekan margin pelaku usaha kecil.
Risiko kedua adalah kesenjangan literasi digital. Data Otoritas Jasa Keuangan per November 2025 menunjukkan indeks literasi keuangan nasional berada di level 65,4 persen, sementara indeks inklusi mencapai 75,0 persen. Selisih sekitar 9,6 poin persentase ini mengindikasikan bahwa banyak masyarakat sudah memakai produk keuangan tanpa sepenuhnya memahami risikonya. Program edukasi yang menyertai kemitraan semacam ini menjadi krusial agar ekspansi tidak sekadar mengejar jumlah pengguna.
Proyeksi dan Sentimen Pasar
Ke depan, proyeksi pertumbuhan transaksi digital diperkirakan tetap berada pada kisaran 15 hingga 20 persen year-on-year hingga 2027, dengan catatan tidak terjadi guncangan eksternal seperti capital outflow besar-besaran yang menekan likuiditas domestik. Bagi perbankan, keberhasilan strategi ini tidak hanya diukur dari jumlah kunjungan acara, melainkan dari rasio pengguna aktif bulanan, pertumbuhan dana murah, dan kualitas aset pembiayaan yang dihasilkan.
Dengan demikian, kemitraan ini layak dibaca sebagai bagian dari tren yang lebih besar: pergeseran bank dari penyedia produk menjadi penyedia ekosistem. Apakah langkah ini menghasilkan fundamental yang lebih kuat atau hanya sentimen pasar jangka pendek, akan terlihat dari konsistensi pertumbuhan portofolio digital dan tingkat kredit bermasalah pada beberapa kuartal mendatang.








Comments (0)