 lukman-hakim
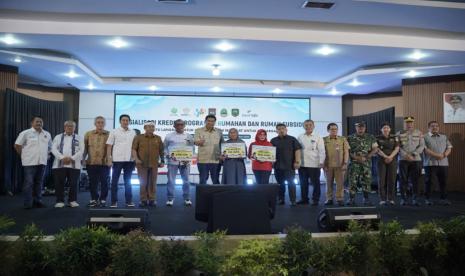
Berdasarkan data Bank Indonesia per kuartal terakhir, pertumbuhan kredit properti nasional mencatatkan angka 9,2 persen year-on-year, melampaui rata-rata pertumbuhan kredit perbankan secara keseluruhan yang berada di kisaran 8 persen. Angka ini menjadi indikator bahwa sektor perumahan masih menjadi motor penggerak permintaan kredit di tengah dinamika suku bunga yang belum sepenuhnya turun. Di tengah tren tersebut, bank bjb memperluas jangkauan pembiayaan perumahan bagi masyarakat sekaligus pelaku usaha melalui serangkaian program sosialisasi kredit kepada calon debitur di wilayah kerja perseroan.
Sektor Properti Sebagai Penopang Likuiditas Perbankan
Kredit kepemilikan rumah dan kredit konstruksi memiliki karakteristik unik dalam struktur portofolio perbankan. Dari sisi valuasi, kredit perumahan umumnya berbunga tetap pada periode tertentu dengan agunan yang relatif stabil, sehingga memberikan kepastian arus kas bagi bank. Rasio kredit bermasalah di segmen ini secara historis lebih rendah dibanding kredit konsumsi non-rumah tangga, meski tetap rentan terhadap pelemahan daya beli.
Di satu sisi, ekspansi kredit perumahan membantu bank menyalurkan likuiditas yang masih melimpah ke sektor produktif. Setiap unit rumah yang dibangun menciptakan efek berganda terhadap sekitar 180 subsektor industri, mulai dari semen, keramik, hingga jasa konstruksi dan tenaga kerja informal. Program pemerintah di sektor perumahan rakyat, termasuk skema subsidi bunga, menjadi katalis tambahan yang menurunkan risiko gagal bayar bagi kelompok berpenghasilan rendah.
Di sisi lain, pengamat perbankan mengingatkan bahwa ekspansi agresif tanpa mitigasi risiko dapat menekan kualitas aset jika terjadi perlambatan ekonomi. Sensitivitas terhadap suku bunga acuan juga menjadi faktor krusial, terutama bagi debitur dengan skema bunga mengambang.
"Kredit perumahan punya fundamental kuat karena didorong kebutuhan riil, bukan spekulasi. Namun bank tetap perlu menjaga rasio loan to value dan memastikan kapasitas debitur dihitung dengan asumsi suku bunga yang konservatif," ujar seorang ekonom perbankan dalam sebuah diskusi industri.
Dua Perspektif: Pro dan Kontra Ekspansi Kredit Perumahan
Pro: Perluasan akses pembiayaan perumahan memberikan dampak positif berlapis. Pertama, meningkatkan angka kepemilikan rumah nasional yang masih tertinggal dibanding negara tetangga. Data menunjukkan backlog kepemilikan rumah nasional masih berada di kisaran belasan juta unit. Kedua, mendorong pertumbuhan kredit perbankan yang pada akhirnya memperkuat margin bunga bersih. Ketiga, menyerap tenaga kerja di sektor konstruksi yang berkontribusi terhadap produk domestik bruto sekitar 10 persen.
Kontra: Risiko utama terletak pada potensi penumpukan utang rumah tangga apabila pertumbuhan upah tidak sejalan dengan kenaikan harga properti. Tren kenaikan harga tanah di kawasan perkotaan membuat rasio harga rumah terhadap pendapatan tahunan masyarakat semakin melebar. Selain itu, ketergantungan pada insentif fiskal dan subsidi bunga menciptakan risiko moral hazard jika tidak disertai seleksi debitur yang ketat. Sentimen pasar juga dapat berubah cepat bila terjadi capital outflow yang menekan stabilitas nilai tukar dan memaksa bank sentral menahan suku bunga tinggi lebih lama.
Dari perspektif pelaku usaha, khususnya pengembang skala kecil dan menengah, akses kredit konstruksi menjadi penentu keberlanjutan proyek. Sosialisasi yang menyasar kelompok ini membantu mempercepat siklus perputaran modal, sekaligus mengurangi ketergantungan pada pembiayaan nonbank yang berbunga tinggi. Namun, pengembang tetap menghadapi tantangan berupa biaya perizinan dan ketersediaan lahan yang semakin terbatas.
Proyeksi dan Faktor yang Perlu Dicermati
Ke depan, proyeksi pertumbuhan kredit perumahan sangat bergantung pada tiga variabel: arah suku bunga acuan, inflasi pangan dan energi, serta kebijakan insentif pemerintah. Apabila suku bunga acuan turun dalam dua kuartal mendatang, ruang penurunan bunga kredit perumahan terbuka lebih lebar dan berpotensi mendorong permintaan hingga dua digit. Sebaliknya, gejolak eksternal yang memicu pelemahan rupiah dapat menunda ekspansi tersebut.
Yang tidak kalah penting adalah aspek literasi keuangan. Calon debitur perlu memahami perbedaan bunga tetap dan bunga mengambang, biaya provisi, asuransi, serta konsekuensi denda keterlambatan. Tanpa pemahaman ini, ekspansi kredit berpotensi menciptakan masalah kualitas aset di kemudian hari, terlepas dari niat baik mendukung program perumahan pemerintah.
Secara keseluruhan, langkah perluasan pembiayaan perumahan mencerminkan respons industri terhadap kebutuhan riil masyarakat sekaligus upaya menjaga momentum pertumbuhan ekonomi. Keberhasilannya tidak hanya diukur dari besarnya kredit yang tersalurkan, tetapi juga dari kualitas portofolio yang terjaga dan inklusi keuangan yang benar-benar dirasakan masyarakat berpenghasilan rendah maupun pelaku usaha skala kecil.









Comments (0)