

AURA BRI Perluas Akses Modal Kelompok Usaha Sumedang
Berdasarkan data Bank Indonesia per kuartal terakhir, penyaluran kredit usaha mikro, kecil, dan menengah (UMKM) terus menunjukkan tren positif dengan pertumbuhan year-on-year sekitar 7-8 persen. Di te...
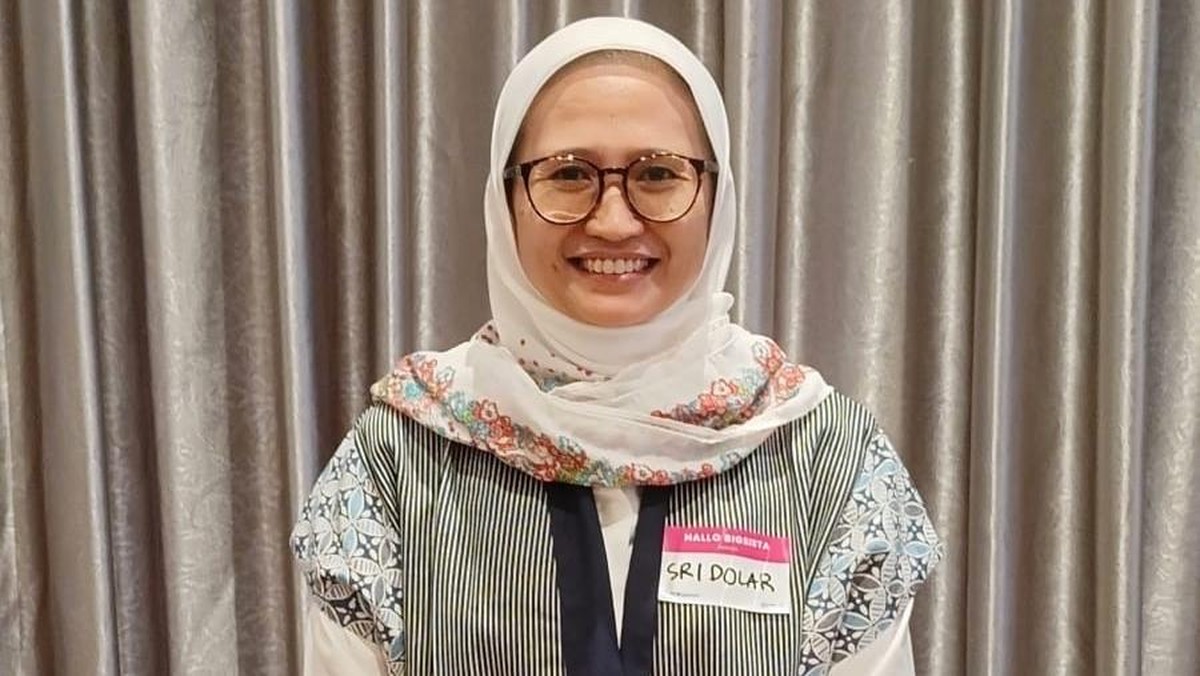
Berdasarkan data Bank Indonesia per kuartal terakhir, penyaluran kredit usaha mikro, kecil, dan menengah (UMKM) terus menunjukkan tren positif dengan pertumbuhan year-on-year sekitar 7-8 persen. Di tengah dinamika tersebut, sejumlah program pemberdayaan berbasis komunitas menjadi instrumen penting dalam memperluas inklusi keuangan hingga ke daerah. Salah satu contohnya adalah perkembangan Kelompok Usaha Harapan Bersama di Sumedang, Jawa Barat, yang bertransformasi dari usaha rumahan menjadi entitas pemberdayaan ekonomi yang menaungi puluhan anggota.
Dari Usaha Rumahan Menuju Pemberdayaan Komunal
Kelompok usaha ini mulanya berjalan secara informal dengan aktivitas produksi berskala kecil yang dikelola beberapa keluarga. Seiring waktu, kebutuhan akan modal kerja, pelatihan manajemen, dan akses pasar mendorong mereka membentuk struktur kelompok yang lebih tertata. Melalui fasilitasi program AURA BRI Peduli, kelompok ini memperoleh dukungan berupa pendampingan usaha, literasi keuangan, hingga akses permodalan yang sebelumnya sulit dijangkau secara individual.
Dalam konteks makro, langkah semacam ini relevan. Data Kementerian Koperasi dan UKM menunjukkan UMKM menyumbang sekitar 61 persen terhadap Produk Domestik Bruto dan menyerap hampir 97 persen tenaga kerja nasional. Artinya, setiap penguatan kapasitas kelompok usaha di daerah berpotensi memberi efek berganda terhadap perekonomian lokal, mulai dari penciptaan lapangan kerja hingga peningkatan daya beli rumah tangga.
Dua Sisi Pandang: Peluang dan Tantangan
Di satu sisi, program pemberdayaan seperti ini memperkuat fundamental ekonomi kerakyatan. Kelompok usaha yang terorganisir lebih mudah mengakses pembiayaan formal karena memiliki rekam jejak kolektif, tanggung jawab bersama, dan tata kelola sederhana yang terukur. Dari kacamata lembaga keuangan, portofolio pembiayaan kelompok semacam ini dapat menekan risiko gagal bayar melalui mekanisme tanggung renteng, sekaligus memperluas basis nasabah di segmen yang selama ini dianggap unbankable.
Di sisi lain, tantangan tetap membayangi. Banyak kelompok usaha masih menghadapi keterbatasan kapasitas manajerial, akses pasar yang sempit, serta kerentanan terhadap fluktuasi harga bahan baku. Tanpa pendampingan berkelanjutan, program pemberdayaan berisiko berhenti pada tahap seremonial. Selain itu, ketergantungan pada satu skema pembiayaan tertentu dapat menimbulkan persoalan likuiditas bila terjadi guncangan ekonomi, misalnya pelemahan daya beli atau tekanan inflasi terhadap biaya produksi.
"Pemberdayaan ekonomi komunitas bukan sekadar soal memberikan modal, tetapi membangun ekosistem yang membuat usaha kecil mampu bertahan dan naik kelas secara berkelanjutan," ujar seorang pengamat ekonomi kerakyatan.
Sentimen Pasar dan Proyeksi ke Depan
Dari perspektif pasar, sentimen terhadap sektor UMKM relatif terjaga. Indeks kepercayaan pelaku usaha mikro cenderung stabil seiring normalisasi aktivitas ekonomi pascapandemi. Meski demikian, capital outflow dari pasar keuangan global dan ketidakpastian suku bunga acuan dapat memengaruhi biaya dana perbankan, yang pada akhirnya berdampak pada suku bunga kredit di segmen mikro.
Proyeksi ke depan, model pemberdayaan berbasis kelompok berpeluang menjadi kanal efektif untuk memperluas inklusi keuangan, terutama di wilayah semiperkotaan seperti Sumedang. Rasio kredit UMKM terhadap total kredit nasional yang masih berada di kisaran 19-20 persen menunjukkan ruang pertumbuhan yang masih lebar. Pemerintah sendiri menargetkan porsi kredit UMKM mencapai 30 persen dalam beberapa tahun ke depan.
Namun, valuasi keberhasilan tidak cukup diukur dari besaran kredit yang disalurkan. Indikator yang lebih fundamental mencakup peningkatan pendapatan anggota, keberlanjutan usaha, serta kemampuan kelompok berekspansi tanpa bergantung pada stimulus. Inilah yang menjadi ujian sesungguhnya bagi setiap program pemberdayaan ekonomi komunitas.
Dengan kata lain, kisah Kelompok Usaha Harapan Bersama di Sumedang dapat dibaca sebagai cermin kecil dari persoalan besar: bagaimana mendorong pertumbuhan yang inklusif tanpa mengabaikan prinsip kehati-hatian. Keseimbangan antara ekspansi dan keberlanjutan akan menentukan apakah tren pemberdayaan ini sekadar sentimen jangka pendek atau benar-benar menjadi fondasi ekonomi yang kokoh.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Data Journalist. Mengolah data ekonomi menjadi narasi. Alumnus Columbia Journalism School.
Comments (0)