 yudi-kurniawan
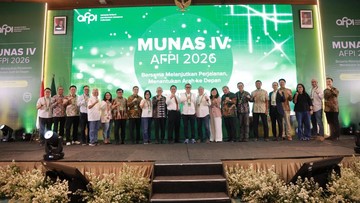
Berdasarkan data Otoritas Jasa Keuangan (OJK) per akhir kuartal ketiga 2023, akumulasi penyaluran pembiayaan oleh industri teknologi finansial pendanaan bersama (fintech lending) atau pinjaman daring telah menembus angka Rp650 triliun, dengan baki debet outstanding bertengger di kisaran Rp55,7 triliun atau mengalami kenaikan sebesar 14,28% secara year-on-year. Pertumbuhan ini menegaskan bahwa sektor pinjaman daring masih menjadi salah satu instrumen intermediasi keuangan yang paling dinamis di tanah air. Di tengah ekspansi tersebut, penyelenggaraan Musyawarah Nasional (Munas) IV Asosiasi Fintech Pendanaan Bersama Indonesia (AFPI) menjadi momentum krusial dalam menentukan peta jalan organisasi untuk periode 2023-2026, terutama guna menjaga keberlanjutan bisnis serta memperkuat fundamental ekosistem pembiayaan digital nasional.
Akselerasi Penyaluran Modal vs. Mitigasi Risiko Kredit Macet
Laju ekspansi industri pinjaman daring menyajikan dikotomi analitis yang signifikan bagi para pemerhati perbankan dan pasar modal. Di satu sisi, industri ini mampu mengisi jurang pembiayaan (financing gap) bagi kelompok masyarakat unbanked dan pelaku UMKM yang selama ini sulit mengakses perbankan konvensional akibat keterbatasan agunan fisik. Ketersediaan likuiditas yang melimpah, terutama yang disuplai oleh perbankan konvensional sebagai pemberi pinjaman institusional (super lender), mendorong percepatan perputaran dana modal kerja.
Di sisi lain, ekspansi agresif tersebut memicu kekhawatiran terhadap lonjakan rasio kredit bermasalah atau Tingkat Wanprestasi 90 hari (TWP90). Pada periode yang sama, rasio TWP90 industri tercatat berada di level 2,82%. Meskipun angka tersebut masih berada di bawah batas ambang batas regulator sebesar 5,00%, tren kenaikan risiko gagal bayar pada segmen konsumtif tetap menjadi sorotan utama. Kondisi makroekonomi dengan suku bunga acuan Bank Indonesia yang bertahan di level tinggi turut menekan daya beli masyarakat lapis bawah, sehingga memicu pelemahan pada kualitas portofolio pinjaman.
Pertumbuhan penyaluran pembiayaan tidak boleh semata-mata mengejar skala nominal, melainkan harus dibarengi dengan ketahanan manajemen risiko berbasis algoritma credit scoring yang teruji demi menjaga kesehatan ekosistem.
Tekanan Margin dan Evaluasi Valuasi di Bawah Regulasi Baru
Tantangan berikutnya yang dibahas dalam konsolidasi kepengurusan AFPI 2023-2026 adalah penyesuaian terhadap pengetatan regulasi dari otoritas pengawas. Regulasi terkini menetapkan pemangkasan batas maksimum manfaat ekonomi atau bunga pinjaman secara bertahap, mulai dari 0,3% per hari pada 2024 hingga ditargetkan menyentuh 0,1% per hari pada 2026 untuk klaster pembiayaan produktif. Kebijakan ini secara langsung merekonfigurasi model bisnis seluruh platform penyelenggara.
Di satu sisi, penurunan batasan bunga ini dipandang positif untuk meningkatkan transparansi, mengikis sentimen pasar yang negatif, serta melindungi konsumen dari jeratan beban utang eksesif. Indeks kepuasan dan kepercayaan konsumen diperkirakan dapat membaik seiring dengan penerapan tata kelola yang lebih beretika. Namun, di sisi lain, margin pendapatan para penyelenggara dipastikan mengalami penurunan substansial. Pengetatan margin ini menekan rasio profitabilitas perusahaan teknologi finansial, yang pada akhirnya memicu koreksi terhadap valuasi korporasi di mata para pemodal ventura global.
Bagi platform dengan skala permodalan terbatas, pengetatan margin ini mengancam kesinambungan operasional. Bila efisiensi biaya operasional tidak mampu diimbangi oleh volume transaksi, bukan tidak mungkin industri akan menyaksikan gelombang konsolidasi melalui merger, akuisisi, atau bahkan penutupan entitas secara sukarela demi menghindari risiko capital outflow dari para penanam modal.
Proyeksi dan Rekalibrasi Portofolio Strategis 2023-2026
Guna merespons lanskap bisnis yang semakin menantang, Munas IV AFPI memproyeksikan transformasi struktural dari dominasi pembiayaan konsumtif menuju pembiayaan sektor produktif. Data OJK mengindikasikan bahwa porsi pinjaman ke sektor produktif masih berada di kisaran 36,5% dari total portofolio, angka yang dinilai regulator masih perlu ditingkatkan hingga melampaui 50% dalam beberapa tahun ke depan.
Di satu sisi, pergeseran portofolio ke sektor produktif membuka peluang kemitraan strategis dengan rantai pasok (supply chain financing) industri manufaktur, pertanian, dan perdagangan besar yang memiliki perputaran arus kas lebih terukur. Tren ini juga diperkirakan mampu menarik kembali minat investor institusi yang mencari instrumen berpendapatan tetap dengan mitigasi risiko yang lebih matang. Di sisi lain, proses underwriting pembiayaan produktif membutuhkan verifikasi faktual dan integrasi data yang jauh lebih kompleks dibandingkan pembiayaan mikro konsumtif, sehingga menuntut investasi belanja modal yang signifikan untuk penguatan infrastruktur digital.
Secara keseluruhan, proyeksi arah baru AFPI untuk kepengurusan periode 2023-2026 akan menjadi ujian kredibilitas industri pinjaman daring dalam membuktikan fungsinya sebagai pilar intermediasi keuangan formal. Keseimbangan antara perlindungan konsumen, kepatuhan batas bunga baru, dan ketahanan likuiditas platform akan menjadi penentu utama apakah industri ini mampu mempertahankan tren pertumbuhan yang sehat dan berkelanjutan di masa depan.







Comments (0)