

APP Group Masuk RE100, Taruhan Transisi Energi di Sektor Pulp dan Kertas
Berdasarkan data Kementerian Energi dan Sumber Daya Mineral (ESDM) per akhir 2025, bauran energi terbarukan nasional baru menyentuh kisaran 13-14 persen dari total energi primer, masih jauh dari targe...
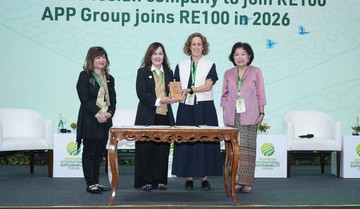
Berdasarkan data Kementerian Energi dan Sumber Daya Mineral (ESDM) per akhir 2025, bauran energi terbarukan nasional baru menyentuh kisaran 13-14 persen dari total energi primer, masih jauh dari target 23 persen pada 2025 yang telah lewat dan target 31 persen pada 2030. Di tengah ketertinggalan itu, langkah korporasi menjadi krusial. Kabar terbaru datang dari sektor pulp dan kertas: APP Group resmi bergabung dengan RE100, koalisi global perusahaan yang berkomitmen memakai 100 persen listrik dari sumber terbarukan pada tahun yang mereka tetapkan sendiri.
RE100 diinisiasi oleh Climate Group bersama CDP. Perusahaan yang masuk wajib melaporkan secara terbuka konsumsi listrik tahunan, sumber energinya, serta peta jalan pencapaian target. Bagi pembaca awam, RE100 bisa dipahami sebagai semacam "rapor terbuka" komitmen energi bersih korporasi. Bukan sekadar pernyataan niat, keanggotaan ini menuntut verifikasi data dan pelaporan berkala.
Mengapa Sektor Pulp dan Kertas Menjadi Sorotan
Industri pulp dan kertas dikenal sebagai salah satu pengguna energi paling intensif. Proses produksi menuntut panas tinggi dan listrik stabil sepanjang 24 jam. Di banyak negara, sektor ini masih bergantung pada batu bara untuk pembangkit listrik dan boiler. Jika APP Group berhasil memenuhi komitmennya, dampaknya terhadap penurunan emisi nasional bisa signifikan, mengingat skala operasi grup ini di Indonesia cukup besar.
Di satu sisi, langkah ini memperkuat tren dekarbonisasi korporasi yang mulai tumbuh. Beberapa konglomerasi energi dan manufaktur nasional memang telah mengumumkan target serupa. Sentimen pasar pun biasanya merespons positif: investor institusi global, terutama dana pensiun dan manajer investasi berbasis ESG, cenderung menaikkan bobot portofolio mereka pada emiten dengan komitmen iklim yang terukur. Bagi perusahaan yang sudah terdaftar di pasar modal, valuasi bisa terangkat karena permintaan dari kalangan investor hijau.
Di Sisi Lain: Biaya dan Tantangan Struktural
Namun, sisi lain dari cerita ini sama pentingnya. Transisi ke listrik 100 persen terbarukan menuntut belanja modal besar: investasi panel surya, pembangkit biomassa, hingga kontrak jangka panjang dengan penyedia listrik hijau. Dalam terminologi keuangan, ini menekan arus kas bebas (free cash flow) jangka pendek dan bisa menaikkan biaya produksi per ton. Pada akhirnya, sebagian beban itu berpotensi diteruskan ke harga jual, yang berarti berhadapan dengan tekanan persaingan global.
Tantangan kedua bersifat struktural. Pasokan listrik terbarukan di Indonesia belum merata, dan jaringan transmisi antarpulau masih terbatas. Sertifikat energi terbarukan (Renewable Energy Certificate) yang diperdagangkan memang menyediakan jalur cepat, tetapi kredibilitasnya kerap dipertanyakan jika tak disertai penambahan kapasitas pembangkit baru. Ada risiko target dipenuhi secara administratif, bukan fisik.
"Komitmen korporasi terhadap energi terbarukan hanya bermakna jika diikuti penambahan kapasitas riil dan transparansi data. Tanpa itu, kita hanya berbicara soal pencitraan, bukan dekarbonisasi," ujar seorang pengamat kebijakan energi nasional.
Pro dan Kontra dari Kacamata Ekonomi
Pro: keanggotaan RE100 membuka akses ke pembiayaan hijau berbiaya lebih rendah. Obligasi hijau dan pinjaman berkelanjutan (sustainability-linked loan) umumnya menawarkan margin lebih tipis dibanding kredit konvensional. Selain itu, perusahaan yang lebih dulu bertransformasi akan lebih siap menghadapi mekanisme penyesuaian karbon lintas batas (CBAM) yang mulai diterapkan Uni Eropa, yang bisa membebani ekspor berkarbon tinggi.
Kontra: jangka waktu pencapaian target RE100 biasanya panjang, dan tidak ada sanksi keras jika meleset. Ini menciptakan celah antara janji dan realisasi. Sejarah menunjukkan sejumlah perusahaan multinasional mundur dari komitmen iklim ketika kondisi ekonomi memburuk atau ketika biaya modal melonjak. Fluktuasi kurs dan capital outflow dari pasar negara berkembang juga bisa memaksa perusahaan menunda belanja modal hijau demi menjaga likuiditas.
Dari sisi fundamental, langkah APP Group patut dicatat sebagai sinyal positif jangka panjang. Namun, investor maupun pelaku pasar sebaiknya menunggu bukti berupa laporan emisi dan bauran energi tahunan. Sentimen pasar atas nama besar RE100 memang kuat, tetapi fondasi ekonomi transisi energi terletak pada angka, bukan simbol. Berdasarkan proyeksi lembaga riset internasional, permintaan listrik terbarukan dari sektor industri diprediksi naik dua digit per tahun hingga 2030, dan perusahaan yang menyiapkan infrastrukturnya lebih awal berpotensi menikmati keunggulan biaya jangka panjang.
Pada akhirnya, keputusan ini adalah cermin dari tren yang lebih besar: dekarbonisasi bukan lagi wacana lingkungan semata, melainkan variabel ekonomi yang memengaruhi biaya modal, akses pasar ekspor, dan valuasi perusahaan. Yang menentukan bukan pengumumannya hari ini, melainkan eksekusinya dalam lima hingga sepuluh tahun ke depan.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Reporter Nasional. Reporter isu nasional dan kebijakan publik.








Comments (0)