 sarah-anjani
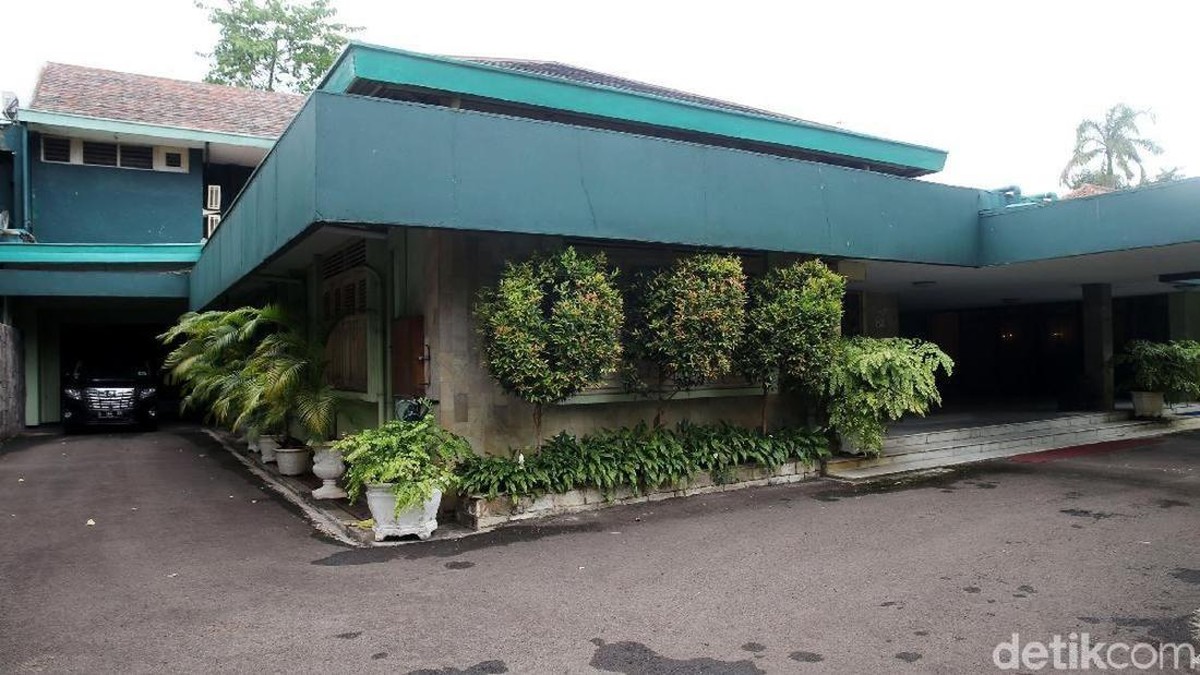
Berdasarkan data Bank Indonesia dan OJK per kuartal terakhir, stabilitas keamanan nasional merupakan salah satu variabel fundamental yang sering diabaikan dalam model proyeksi ekonomi, padahal pengaruhnya terhadap sentimen pasar sangat signifikan. Insiden yang menimpa seorang pejabat negara—yang dilaporkan nyaris menjadi korban upaya peracunan oleh orang tak dikenal di kediamannya, dengan barang bukti berupa bubuk menyerupai racun tikus—menjadi contoh konkret bagaimana risiko non-ekonomi dapat mengganggu stabilitas yang selama ini terjaga. Peristiwa ini menimbulkan pertanyaan mendalam tentang kaitan antara keamanan pejabat, persepsi risiko, dan pergerakan indikator ekonomi makro.
Respons Pasar dan Indeks Kepercayaan Investor
Di satu sisi, pasar keuangan Indonesia secara historis memiliki daya tahan terhadap guncangan politik dan keamanan jangka pendek. Indeks Harga Saham Gabungan (IHSG) dalam beberapa tahun terakhir menunjukkan tren pemulihan cepat pasca berbagai insiden domestik. Likuiditas pasar modal tetap terjaga, dengan rata-rata nilai transaksi harian di Bursa Efek Indonesia yang masih berada di kisaran Rp13–15 triliun. Para analis menilai capital outflow yang terjadi lebih dipengaruhi oleh faktor eksternal, seperti kebijakan suku bunga Federal Reserve, ketimbang sentimen lokal. Rasio valuasi price-to-earnings (PE) IHSG yang berada di level 14–15 kali masih dianggap menarik dibandingkan bursa regional, sehingga investor institusi cenderung mempertahankan portofolio mereka.
Di sisi lain, insiden keamanan yang menyasar pejabat tinggi dapat memperlemih indeks persepsi risiko negara (country risk premium). Jika peristiwa semacam ini berulang, premi risiko obligasi negara berpotensi mengalami kenaikan, yang pada gilirannya meningkatkan biaya utang pemerintah. Setiap kenaikan 10 basis poin pada yield Surat Berharga Negara (SBN) berarti tambahan beban bunga tahunan yang tidak kecil, mengingat total outstanding SBN saat ini melampaui Rp8.000 triliun. Selain itu, ketidakpastian politik dapat menunda keputusan investasi langsung (foreign direct investment/FDI), yang pada tahun lalu mencapai sekitar Rp700 triliun dan menjadi tulang punggung penciptaan lapangan kerja.
Fundamental Ekonomi versus Sentimen Keamanan
Secara fundamental, indikator makroekonomi Indonesia masih menunjukkan kinerja yang solid. Pertumbuhan ekonomi year-on-year berada di kisaran 5 persen, inflasi terkendali pada level 2,5–3 persen, dan cadangan devisa bertahan di atas USD130 miliar. Rasio utang terhadap Produk Domestik Bruto (PDB) yang berada di bawah 40 persen memberikan ruang fiskal yang memadai. Namun, ekonomi tidak bergerak dalam ruang hampa. Sentimen pasar—yang kerap digambarkan sebagai "nyawa" pasar keuangan—sangat dipengaruhi oleh persepsi stabilitas dan keamanan. Insiden yang menimpa pejabat negara dapat menjadi sinyal bahwa risiko keamanan personal meningkat, yang secara psikologis berdampak pada keputusan investor ritel maupun institusi.
"Pasar bisa mentoleransi berita buruk sekali, tetapi tidak bisa mentoleransi ketidakpastian yang berlarut-larut. Kejadian seperti ini, jika tidak direspons dengan transparansi dan penegakan hukum yang cepat, berpotensi mengikis kepercayaan pada institusi negara," ujar seorang ekonom senior yang enggan disebutkan namanya.
Dari kacamata likuiditas, bank-bank besar masih memiliki rasio kecukupan modal (CAR) di atas 20 persen, jauh di atas ambang batas aman. Ini memberikan bantalan terhadap guncangan eksternal. Namun, sektor riil yang lebih sensitif terhadap sentimen, seperti pariwisata dan ritel, dapat terpukul jika insiden keamanan meningkat dan mempengaruhi citra Indonesia di mata wisatawan serta investor asing.
Proyeksi ke Depan dan Pentingnya Transparansi
Pro: Pemerintah dan aparat keamanan memiliki rekam jejak dalam menangani kasus-kasus serupa. Pengungkapan cepat dan penegakan hukum yang tegas dapat memulihkan kepercayaan pasar dalam waktu singkat. Indeks kepercayaan konsumen dan bisnis cenderung rebound setelah periode ketidakpastian yang pendek, seiring dengan komunikasi publik yang efektif dari otoritas moneter dan fiskal. Kontra: Jika insiden ini bagian dari pola yang lebih luas, premi risiko dapat meningkat secara struktural, menghambat aliran modal masuk dan memperlambat laju investasi. Pasar obligasi dan saham akan mencerminkan kekhawatiran ini melalui pelebaran spread dan penurunan valuasi, terutama pada sektor-sektor yang dianggap sensitif terhadap stabilitas politik.
Ke depan, proyeksi pertumbuhan ekonomi tetap berada di jalur 5 persen, dengan catatan bahwa risiko keamanan tidak meningkat. Capital inflow yang diharapkan dari pemangkasan suku bunga global dapat menjadi katalis positif, tetapi hanya jika persepsi risiko domestik tetap terkendali. Transparansi dalam penyelidikan insiden ini, disertai jaminan perlindungan bagi pejabat negara, akan menjadi kunci dalam menjaga fundamental ekonomi dan sentimen pasar. Tanpa itu, seluruh capaian makroekonomi berpotensi tereduksi oleh ketidakpastian yang tidak perlu.











Comments (0)