 yudi-kurniawan
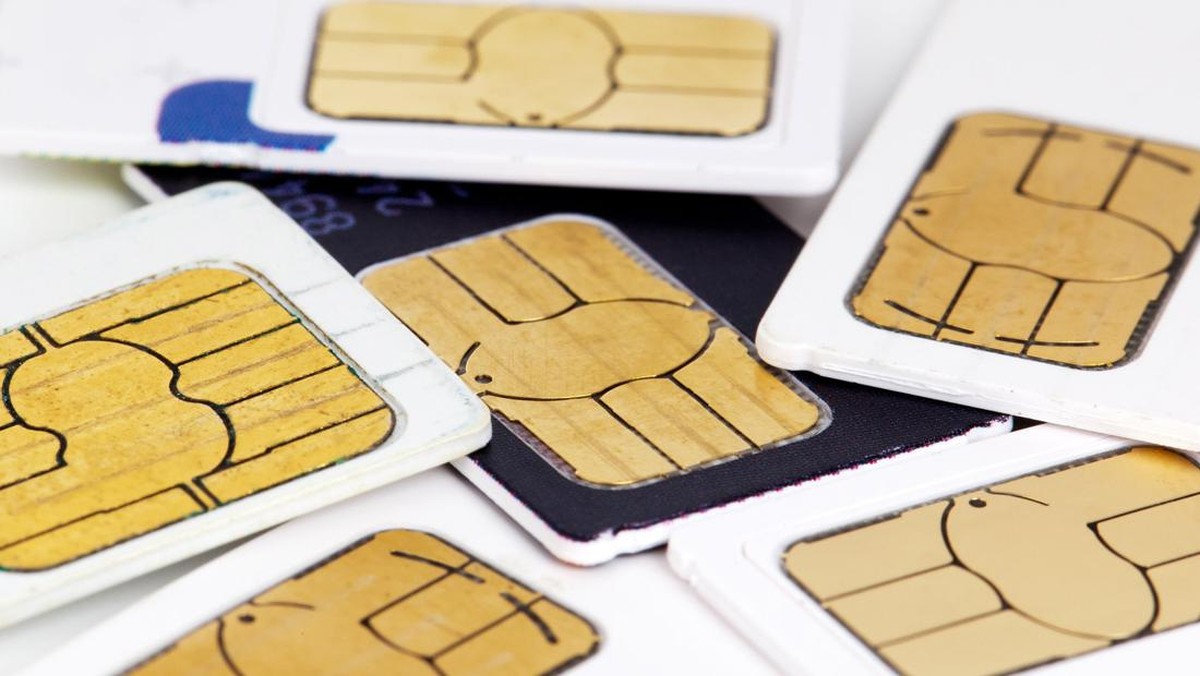
Berdasarkan data Otoritas Jasa Keuangan (OJK) dan Asosiasi Fintech Pendanaan Bersama Indonesia (AFPI) per kuartal terakhir, industri pinjaman daring (pindar) di Indonesia mencatatkan pertumbuhan penyaluran kredit yang signifikan dengan tingkat pertumbuhan year-on-year mencapai dua digit. Fenomena ini menarik dicermati, terutama ketika muncul wacana menjadikan riwayat aktif nomor telepon seluler sebagai salah satu instrumen penilaian kelayakan kredit bagi masyarakat yang belum tersentuh layanan perbankan formal. Di satu sisi, inovasi ini berpotensi memperluas inklusi keuangan. Di sisi lain, muncul kekhawatiran soal perlindungan data pribadi dan risiko gagal bayar yang membengkak. Artikel ini mencoba membedah kedua perspektif tersebut secara berimbang dengan dukungan angka dan konteks industri.
Konteks Industri dan Dorongan Inklusi Keuangan
Industri pindar di Indonesia telah tumbuh menjadi salah satu kanal pembiayaan alternatif terbesar bagi segmen masyarakat menengah ke bawah. Data AFPI menunjukkan akumulasi penyaluran pinjaman kepada individu maupun pelaku usaha mikro telah menembus angka ratusan triliun rupiah, dengan outstanding pembiayaan yang terus mengalami kenaikan setiap tahunnya. Salah satu tantangan fundamental yang dihadapi industri ini adalah keterbatasan data kredit konvensional. Sistem informasi debitur yang dikelola OJK memang menjadi rujukan utama, namun sebagian besar calon peminjam di segmen bawah justru tidak memiliki riwayat kredit sama sekali atau yang dalam terminologi industri disebut sebagai unbankable dan thin file. Kondisi inilah yang membuka ruang bagi alternatif penilaian risiko berbasis data non-tradisional, termasuk perilaku penggunaan telepon seluler.
Gagasan menjadikan nomor ponsel aktif sebagai indikator kelayakan bukan tanpa dasar. Jika seseorang telah menggunakan nomor yang sama secara konsisten selama periode panjang, misalnya sepuluh tahun, hal itu dapat dipandang sebagai sinyal stabilitas identitas dan komitmen. Penyedia layanan pembiayaan dapat menganalisis parameter seperti durasi kepemilikan nomor, intensitas pengisian pulsa, hingga konsistensi pembayaran tagihan bulanan sebagai proksi perilaku finansial. Secara teori, semakin lama sebuah nomor aktif dan terverifikasi, semakin rendah risiko penipuan identitas yang dihadapi pemberi pinjaman.
Pro: Efisiensi Penilaian Risiko dan Perluasan Akses
Dari kacamata pendukung, pemanfaatan data telekomunikasi menawarkan efisiensi biaya yang signifikan. Metode penilaian kredit tradisional memerlukan verifikasi dokumen fisik, kunjungan lapangan, dan pengolahan data yang memakan waktu. Sebaliknya, analisis riwayat nomor ponsel dapat dilakukan secara otomatis dan hampir real-time, sehingga menekan biaya operasional dan mempercepat proses persetujuan. Jika biaya penilaian risiko turun, secara logis suku bunga pinjaman pun berpotensi mengalami penurunan, meskipun hal ini masih menjadi perdebatan mengingat tingginya biaya dana dan risiko gagal bayar di segmen tertentu.
Selain itu, data menunjukkan bahwa penetrasi telepon seluler di Indonesia telah melampaui angka 100 persen populasi, jauh di atas tingkat kepemilikan rekening bank yang baru mencapai kisaran tujuh puluhan persen berdasarkan survei literasi dan inklusi keuangan. Artinya, basis data telekomunikasi jauh lebih inklusif dibandingkan data perbankan. Bagi pelaku usaha mikro, nelayan, petani, atau pedagang kecil yang selama ini kesulitan mengakses lembaga keuangan formal, skema ini dapat menjadi jembatan menuju pembiayaan yang lebih adil. Beberapa laporan AFPI bahkan mencatat bahwa mayoritas pengguna pindar adalah mereka yang sebelumnya tidak memiliki akses ke kredit perbankan, sehingga kehadiran industri ini secara langsung berkontribusi pada pencapaian target indeks inklusi keuangan nasional.
Kontra: Risiko Privasi, Kualitas Data, dan Moral Hazard
Namun, dari sisi yang berseberangan, sejumlah ekonom dan pengamat perlindungan konsumen menyoroti potensi penyalahgunaan data pribadi. Riwayat nomor ponsel menyimpan jejak digital yang sangat sensitif, mulai dari lokasi, pola komunikasi, hingga transaksi keuangan berbasis pulsa. Tanpa kerangka regulasi yang ketat, penggunaan data ini berisiko menimbulkan praktik pengawasan berlebihan atau surveillance yang melanggar hak privasi. Undang-Undang Perlindungan Data Pribadi memang telah disahkan, tetapi implementasi teknis dan pengawasan terhadap penyedia jasa keuangan digital masih menjadi pekerjaan rumah besar.
"Skor kredit alternatif berbasis data telekomunikasi bisa menjadi solusi, tetapi harus diimbangi dengan tata kelola data yang transparan dan mekanisme persetujuan eksplisit dari konsumen," demikian pandangan yang kerap muncul dalam diskusi industri keuangan digital nasional.
Kekhawatiran lain menyangkut validitas data. Durasi kepemilikan nomor tidak selalu berkorelasi langsung dengan kemampuan bayar. Seseorang bisa saja memiliki nomor lama tetapi tetap berisiko gagal bayar karena faktor ekonomi makro seperti inflasi, kenaikan harga kebutuhan pokok, atau hilangnya sumber penghasilan. Selain itu, muncul potensi moral hazard di mana peminjam memanipulasi data dengan mempertahankan nomor lama untuk mendapatkan skor lebih baik, sementara kondisi finansial sesungguhnya memburuk. Risiko gagal bayar yang tinggi pada segmen bawah juga tercermin dari rasio kredit macet industri pindar yang dalam beberapa periode mencatat angka lebih tinggi dibandingkan perbankan konvensional, meskipun terdapat tren perbaikan seiring pematangan manajemen risiko.
Dari perspektif stabilitas sistem keuangan, lonjakan penyaluran kredit tanpa diiringi kualitas penilaian risiko yang memadai dapat menciptakan gelembung pembiayaan. Jika sentimen pasar memburuk dan terjadi capital outflow, likuiditas industri pindar yang sebagian bergantung pada pendanaan eksternal bisa tergerus, sehingga memperbesar risiko sistemik. Pengalaman di beberapa negara menunjukkan bahwa inovasi skor kredit berbasis data alternatif perlu diuji secara bertahap dan diaudit dampaknya terhadap kelompok rentan.
Proyeksi dan Jalan Tengah Regulasi
Ke depan, proyeksi industri menuju pembiayaan berbasis data alternatif tampaknya tak terhindarkan. Kuncinya bukan menolak inovasi, melainkan membangun kerangka tata kelola yang seimbang. OJK bersama AFPI dapat mendorong standar penilaian risiko yang menggabungkan data konvensional dan non-konvensional secara transparan, dengan kewajiban menjelaskan kepada konsumen dasar penolakan atau persetujuan pinjaman. Perlindungan data pribadi harus menjadi prasyarat, bukan pelengkap. Dengan begitu, riwayat nomor ponsel dapat berfungsi sebagai pelengkap, bukan pengganti, penilaian kelayakan kredit yang komprehensif. Pada akhirnya, inklusi keuangan yang sehat hanya terwujud jika pertumbuhan portofolio pembiayaan berjalan seiring dengan perlindungan konsumen dan stabilitas industri.












Comments (0)