 sarah-anjani
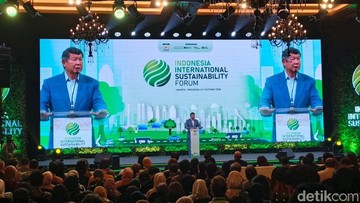
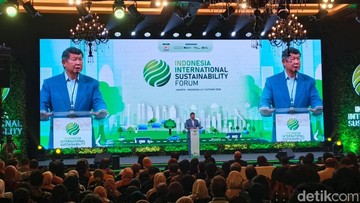
Berdasarkan data Kementerian Energi dan Sumber Daya Mineral (ESDM) serta Bank Indonesia per akhir kuartal IV-2024, bauran energi baru terbarukan (EBT) nasional baru menyentuh kisaran 13,8 persen, masih tertinggal dari target jangka menengah sebesar 23 persen pada 2025. Menanggapi kondisi tersebut, pemerintah melalui Utusan Khusus Presiden Bidang Iklim dan Energi memaparkan strategi percepatan bauran energi bersih melalui pengembangan Pembangkit Listrik Tenaga Surya (PLTS) dan Pembangkit Listrik Tenaga Nuklir (PLTN). Langkah ini diarahkan untuk memperkuat fundamental ketahanan energi nasional sekaligus memitigasi dampak perubahan iklim global.
Rencana akselerasi ini menghadirkan diskursus penting di kalangan pelaku industri dan pengamat kebijakan ekonomi. Di satu sisi, komitmen transisi hijau berpotensi membuka keran pendanaan berkelanjutan dan memperluas portofolio investasi hijau di pasar modal domestik. Di sisi lain, proyek berkapasitas masif ini membutuhkan belanja modal (capital expenditure) bernilai fantastis yang dapat memberikan tekanan baru terhadap likuiditas anggaran serta neraca keuangan badan usaha milik negara.
Dilema Fiskal dan Kebutuhan Belanja Modal Skala Besar
Berdasarkan data Kementerian Keuangan per November 2024, rasio utang pemerintah terhadap Produk Domestik Bruto (PDB) berada pada tingkat 38,6 persen. Dengan ruang fiskal yang harus dijaga ketat, pembiayaan infrastruktur energi bersih menuntut kalkulasi matang. Pembangunan PLTN secara global rata-rata menuntut valuasi investasi antara US$ 5.000 hingga US$ 8.000 per kilowatt (kW), nominal yang jauh melampaui biaya konstruksi pembangkit berbahan bakar fosil konvensional.
Di satu sisi, para pendukung energi atom menyoroti bahwa biaya operasional jangka panjang PLTN cenderung stabil dan kebal terhadap fluktuasi harga komoditas batu bara atau gas dunia. Di sisi lain, potensi pembengkakan biaya dan durasi pembangunan yang rata-rata memakan waktu 8 hingga 12 tahun menyimpan risiko keuangan yang signifikan. Tanpa kepastian kerangka kerja sama pemerintah dan badan usaha (KPBU), beban penjaminan berisiko menambah kewajiban kontinjensi negara, yang pada gilirannya dapat memicu kekhawatiran capital outflow apabila persepsi risiko fiskal meningkat.
Antara Efisiensi PLTS dan Keandalan Beban Dasar Sistem Kelistrikan
Berbeda dengan PLTN, ekspansi PLTS menawarkan fleksibilitas implementasi yang lebih cepat serta biaya modal yang kian terjangkau. Berdasarkan tren pasar energi terbarukan dunia, harga panel surya telah mengalami penurunan lebih dari 80 persen secara year-on-year dalam satu dekade terakhir. Penurunan biaya per unit ini menjadi daya tarik utama bagi diversifikasi portofolio pembangkit di tanah air.
Kendati demikian, PLTS memiliki karakteristik intermitensi teknis, yaitu ketergantungan penuh pada cuaca dan waktu siang hari. Tanpa dukungan infrastruktur baterai penyimpan daya (BESS) berskala besar yang biayanya masih relatif mahal, suplai listrik dari surya rentan mengganggu keandalan jaringan transmisi nasional. Di sinilah nuklir diposisikan sebagai jangkar penyedia daya beban dasar (baseload) yang mampu beroperasi nonstop dengan faktor kapasitas melampaui 90 persen, melengkapi fluktuasi pasokan PLTS.
"Transisi menuju energi hijau bukan sekadar persoalan target emisi nol bersih, melainkan bagaimana menjaga keandalan pasokan industri tanpa memicu kenaikan tarif listrik yang mendistorsi daya saing ekonomi nasional,"
Sentimen Pasar, Portofolio Investasi, dan Proyeksi Jangka Panjang
Pengumuman arah kebijakan ini memberikan respons bervariasi terhadap dinamika sentimen pasar. Indeks saham emiten yang memiliki eksposur pada ekosistem energi baru dan terbarukan mencatatkan tren penguatan valuasi, didorong ekspektasi kontrak pengadaan jangka panjang. Likuiditas pasar modal syariah melalui instrumen sukuk hijau (green sukuk) juga diproyeksikan mengalami kenaikan permintaan dari investor institusi global yang memprioritaskan kriteria lingkungan, sosial, dan tata kelola (ESG).
Namun demikian, kalangan industri manufaktur mengkhawatirkan proyeksi penyesuaian tarif listrik (tariff adjustment) jika integrasi teknologi tinggi ini dibebankan ke struktur biaya pokok penyediaan (BPP) listrik PLN. Jika biaya produksi listrik terkerek naik, hal ini berpotensi menekan margin laba sektor riil serta mendorong inflasi biaya, yang berujung pada penurunan daya beli masyarakat.
Pemerintah pada akhirnya dituntut untuk merumuskan tata kelola regulasi yang kredibel. Keseimbangan antara penyediaan listrik bersih, kesehatan neraca fiskal, dan kepastian tarif yang kompetitif akan menjadi penentu utama apakah ambisi besar menggeber PLTS dan tenaga nuklir ini mampu menjadi katalis pertumbuhan ekonomi berkelanjutan atau justru menjadi beban jangka panjang.







Comments (0)