

Agen BRILink di Lareh Sago Halaban Perluas Akses Perbankan Warga
Berdasarkan data Otoritas Jasa Keuangan (OJK) per akhir 2023, indeks inklusi keuangan nasional mencapai 88,7 persen, naik dari 85,1 persen pada tahun sebelumnya. Kendati demikian, disparitas antara wi...
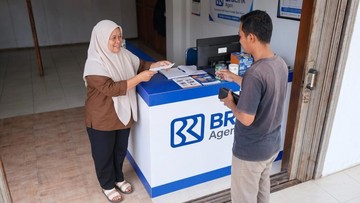
Berdasarkan data Otoritas Jasa Keuangan (OJK) per akhir 2023, indeks inklusi keuangan nasional mencapai 88,7 persen, naik dari 85,1 persen pada tahun sebelumnya. Kendati demikian, disparitas antara wilayah perkotaan dan perdesaan masih menjadi persoalan fundamental. Di sinilah peran agen perbankan berperan sebagai jembatan layanan keuangan bagi masyarakat yang belum tersentuh cabang bank konvensional.
Strategi Pendekatan Komunitas di Lareh Sago Halaban
Di Lareh Sago Halaban, seorang agen BRILink bernama Erni menerapkan pendekatan yang berbeda dalam memperkenalkan layanan perbankan kepada warga sekitar. Ia membawa mesin EDC portabel ke pengajian mingguan, momen ketika warga berkumpul dan menjelang waktu pembayaran tagihan listrik. Langkah ini dinilai efektif menjangkau segmen masyarakat yang masih enggan mendatangi kantor bank secara langsung.
Pendekatan berbasis komunitas semacam ini bukan tanpa dasar. Survei literasi keuangan menunjukkan bahwa hambatan utama masyarakat perdesaan bukan semata soal jarak fisik, melainkan juga soal kepercayaan dan pemahaman produk. Dengan hadir di ruang sosial yang akrab, agen dapat mereduksi sentimen keraguan dan meningkatkan adopsi layanan keuangan digital.
"Agen luring berperan penting menjembatani masyarakat yang belum sepenuhnya memahami produk perbankan digital," ujar seorang pengamat sektor keuangan daerah ketika dihubungi.
Dua Sisi Ekspansi Layanan Keuangan di Daerah
Di satu sisi, kehadiran agen seperti Erni menunjukkan tren positif dalam perluasan akses layanan keuangan. Jumlah agen Laku Pandai BRILink yang telah menembus ratusan ribu titik di seluruh Indonesia memperlihatkan bahwa model distribusi ini mampu menjangkau wilayah yang secara geografis sulit dijangkau. Transaksi keuangan menjadi lebih cepat, biaya lebih murah, dan warga tidak perlu menempuh perjalanan jauh ke kota.
Di sisi lain, sejumlah kalangan menyoroti pentingnya pengawasan dan literasi yang memadai. Risiko transaksi seperti kegagalan sistem, kesalahan input, hingga potensi penipuan masih menjadi kekhawatiran. Rasio keberhasilan layanan di tingkat agen sangat bergantung pada kapasitas individu agen dalam memahami prosedur operasional dan mematuhi aturan kepatuhan.
Dari sudut pandang makro, kontribusi agen terhadap inklusi keuangan tercermin dari angka transaksi yang terus meningkat year-on-year. Likuiditas di tingkat akar rumput menjadi lebih aktif, dan uang beredar di komunitas kecil pun lebih terkelola secara formal. Namun, capital outflow dari tabungan berbunga rendah ke instrumen lain masih menjadi tantangan tersendiri dalam menjaga portofolio perbankan daerah.
Proyeksi dan Tantangan ke Depan
Pro: model agen luring menawarkan solusi biaya efisien untuk ekspansi perbankan di wilayah non-urban, sekaligus mendorong literasi keuangan secara bertahap. Kontra: tanpa pelatihan dan pengawasan berkelanjutan, risiko operasional dan reputasi dapat mengikis kepercayaan yang telah dibangun.
Ke depan, valuasi kontribusi agen tidak hanya diukur dari volume transaksi, tetapi juga dari kualitas pemberdayaan lokal. Jika fundamental pengawasan diperkuat dan literasi keuangan terus ditingkatkan, inisiatif semacam ini berpeluang besar menekan jurang akses keuangan antara kota dan desa. Namun bila sentimen kepercayaan warga goyah, laju perluasan inklusi keuangan bisa tersendat.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Reporter Nasional. Reporter isu nasional dan kebijakan publik.


Comments (0)