 sarah-anjani
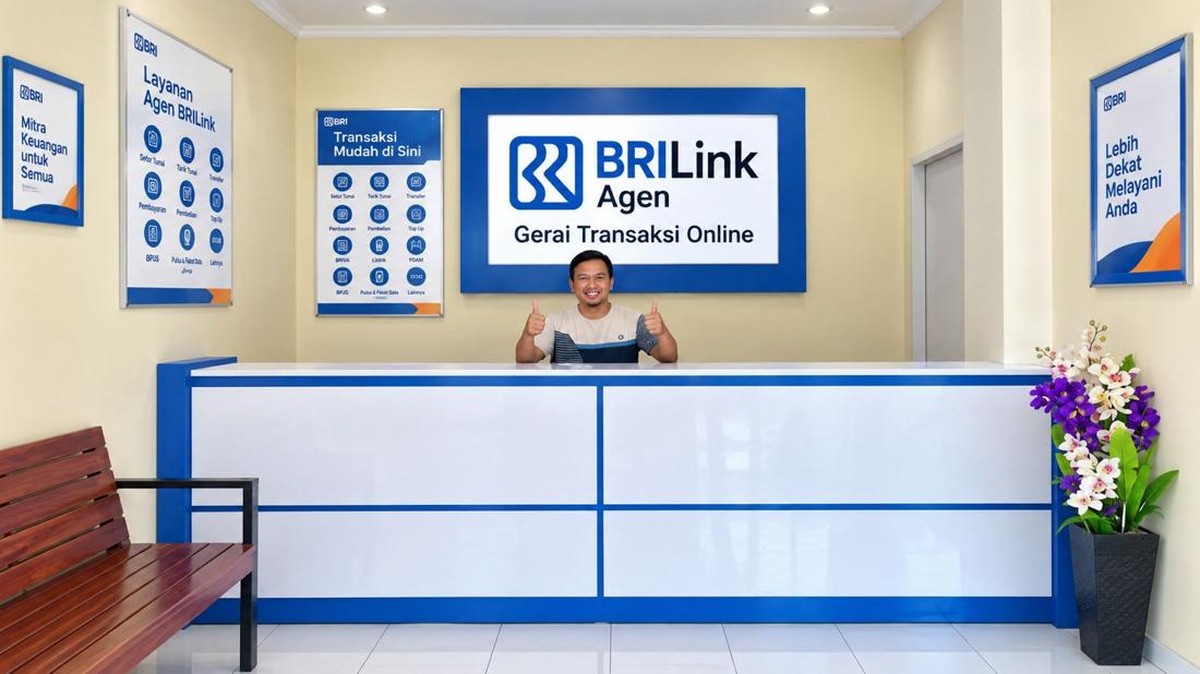
Berdasarkan data Otoritas Jasa Keuangan (OJK) per akhir 2023, indeks inklusi keuangan Indonesia baru mencapai 85,1 persen, sementara indeks literasi keuangan tertinggal di angka 65,4 persen. Kesenjangan ini paling terasa di daerah pedesaan dan kawasan terpencil, di mana akses terhadap layanan perbankan kerap terkendala jarak, biaya transportasi, dan minimnya infrastruktur. Di tengah kondisi itu, kehadiran agen layanan keuangan berbasis komunitas seperti BRILink menjadi jembatan yang menghubungkan masyarakat terpencil dengan sistem keuangan formal. Salah satu contohnya adalah Ria Irawan, agen BRILink di Pelangiran, Indragiri Hilir, Riau, yang menjalankan peran tersebut di wilayah dengan karakteristik ekonomi agraris dan perkebunan.
Fundamental Ekonomi Indragiri Hilir dan Urgensi Akses Keuangan
Kabupaten Indragiri Hilir dikenal sebagai salah satu sentra perkebunan kelapa terbesar di Indonesia, dengan luas areal perkebunan mencapai ratusan ribu hektare. Struktur ekonomi wilayah ini sangat bergantung pada sektor pertanian dan perkebunan, yang secara year-on-year menghadapi fluktuasi harga komoditas global. Petani dan pelaku usaha mikro di kawasan ini membutuhkan likuiditas untuk membiayai musim tanam, membeli sarana produksi, hingga mendistribusikan hasil panen. Namun, jarak ke kantor bank terdekat yang bisa mencapai puluhan kilometer menjadi hambatan struktural yang menekan efisiensi dan menimbulkan biaya transaksi tinggi.
Dalam kerangka ekonomi, inklusi keuangan bukan sekadar persoalan akses, melainkan fondasi bagi pertumbuhan yang inklusif. Ketika masyarakat memiliki rekening, akses kredit mikro, dan kanal pembayaran digital, uang beredar di daerah meningkat, konsumsi rumah tangga terjaga, dan sektor riil bergerak. Agen BRILink berfungsi sebagai perpanjangan tangan bank tanpa perlu membangun kantor cabang fisik, sehingga biaya operasional per transaksi menjadi jauh lebih murah. Model ini sejalan dengan strategi perluasan akses keuangan yang menargetkan daerah terdepan, terluar, dan tertinggal.
Pro: Pendorong Inklusi dan Pemberdayaan Ekonomi Lokal
Di satu sisi, keberadaan agen layanan keuangan seperti yang dijalankan Ria Irawan memberikan dampak positif yang terukur. Pertama, terjadi peningkatan akses terhadap layanan dasar seperti transfer dana, pembayaran tagihan, penarikan tunai, hingga pembukaan rekening. Masyarakat yang sebelumnya harus menempuh perjalanan berjam-jam kini dapat bertransaksi dalam hitungan menit. Kedua, agen ini turut menciptakan lapangan kerja dan pendapatan tambahan bagi pengelolanya, sekaligus memutar kembali sebagian komisi transaksi ke ekonomi lokal.
Ketiga, dari sisi pemberdayaan, kedekatan agen dengan komunitas memungkinkan edukasi keuangan yang lebih personal. Petani dapat memahami pentingnya menabung, mengelola arus kas musiman, serta memanfaatkan produk kredit mikro untuk meningkatkan produktivitas lahan. Menurut sejumlah kajian lembaga keuangan, setiap penambahan satu titik akses keuangan di daerah pedesaan berkorelasi positif dengan kenaikan aktivitas usaha mikro. Dengan demikian, agen BRILink tidak hanya berfungsi sebagai kanal transaksi, tetapi juga sebagai simpul pemberdayaan ekonomi.
Kontra: Keterbatasan Skala, Risiko Operasional, dan Tantangan Literasi
Di sisi lain, model agen keuangan komunitas menghadapi sejumlah keterbatasan yang perlu dicermati. Pertama, skala transaksi per agen relatif kecil sehingga kontribusinya terhadap total portofolio perbankan nasional masih terbatas. Kedua, terdapat risiko operasional, mulai dari keterbatasan likuiditas kas agen untuk melayani penarikan dalam jumlah besar, potensi kesalahan transaksi, hingga risiko keamanan. Ketiga, tantangan literasi digital dan keuangan tetap signifikan; sebagian masyarakat masih rentan terhadap penipuan berbasis digital dan kurang memahami produk keuangan yang lebih kompleks.
Selain itu, ketergantungan pada satu agen di wilayah terpencil dapat menimbulkan risiko konsentrasi. Jika agen tersebut berhenti beroperasi, masyarakat kembali kehilangan akses. Para analis juga mengingatkan bahwa tanpa pendampingan dan pengawasan berkelanjutan, ekspansi agen berpotensi menciptakan celah bagi praktik yang tidak sesuai aturan. Oleh karena itu, evaluasi berkala dan pelatihan berkelanjutan bagi agen menjadi prasyarat agar model ini berkelanjutan.
Proyeksi dan Sentimen Pasar ke Depan
Ke depan, proyeksi perluasan agen keuangan komunitas masih positif seiring dorongan pemerintah dan regulator untuk menaikkan indeks inklusi keuangan menuju target 90 persen pada 2025. Digitalisasi pembayaran dan integrasi layanan keuangan ke dalam ekosistem ekonomi desa menjadi tren yang sulit dibendung. Namun, keberhasilan tidak hanya ditentukan oleh jumlah agen, melainkan oleh kualitas layanan, kapasitas agen, dan perlindungan konsumen. Fundamental ekonomi daerah yang berbasis pertanian dan perkebunan akan tetap menjadi penentu utama permintaan layanan keuangan.
"Inklusi keuangan yang berkualitas adalah yang tidak hanya membuka akses, tetapi juga meningkatkan kemampuan masyarakat mengelola keuangan secara sehat," catat sejumlah pengamat ekonomi dalam diskusi kebijakan keuangan inklusif.
Dengan demikian, kisah agen seperti Ria Irawan di Pelangiran menunjukkan bahwa inklusi keuangan dapat menjadi roda penggerak ekonomi pedesaan. Tantangannya adalah menjaga keberlanjutan, memperkuat literasi, dan memastikan bahwa pertumbuhan akses keuangan benar-benar mengangkat kesejahteraan petani dan pelaku usaha kecil di wilayah terpencil.







Comments (0)