 yudi-kurniawan
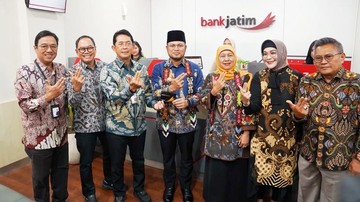
Langkah ekspansi jaringan perbankan daerah kembali terjadi. PT Bank Pembangunan Daerah Jawa Timur (Bank Jatim) secara resmi membuka Kantor Cabang di Balikpapan, Kalimantan Timur. Peresmian ini menandai babak baru dalam upaya memperkuat kolaborasi ekonomi lintas pulau, khususnya antara Jawa Timur dan Kalimantan Timur. Pembukaan kantor cabang ini bukan sekadar penambahan unit operasional, melainkan sinyal strategis bahwa bank daerah mulai melihat potensi pertumbuhan di luar basis tradisionalnya.
Latar Belakang Ekspansi dan Konteks Makro
Berdasarkan data Otoritas Jasa Keuangan (OJK) per kuartal terakhir, pertumbuhan kredit perbankan nasional berada di kisaran 10,4 persen year-on-year, sementara Dana Pihak Ketiga (DPK) tumbuh sekitar 8,7 persen year-on-year. Angka ini menunjukkan bahwa likuiditas perbankan masih cukup longgar, namun persaingan untuk mendapatkan debitur berkualitas semakin ketat. Di sisi lain, Kalimantan Timur mencatat pertumbuhan ekonomi yang ditopang oleh sektor pertambangan, infrastruktur, dan hilirisasi komoditas. Bank Indonesia memproyeksikan pertumbuhan ekonomi regional Kalimantan berada di atas rata-rata nasional, didorong oleh pembangunan Ibu Kota Nusantara (IKN) dan proyek turunannya.
Dalam konteks inilah kehadiran Bank Jatim di Balikpapan menjadi relevan. Kota Balikpapan merupakan pintu gerbang logistik dan jasa keuangan di Kalimantan Timur, dengan indeks pembangunan ekonomi yang relatif tinggi. Portofolio kredit Usaha Mikro, Kecil, dan Menengah (UMKM) di wilayah ini masih memiliki ruang tumbuh yang besar, mengingat rasio kredit UMKM terhadap total kredit nasional baru sekitar 19 persen. Angka tersebut masih di bawah target pemerintah sebesar 30 persen.
Pro: Sinergi Antardaerah dan Dukungan UMKM
Di satu sisi, pembukaan kantor cabang ini membawa angin segar bagi pelaku UMKM lokal. Kehadiran bank daerah dengan modal kuat dapat memperluas akses pembiayaan, terutama bagi usaha yang selama ini belum tersentuh bank besar. Bank Jatim membawa rekam jejak dalam pembiayaan sektor produktif, termasuk kredit modal kerja dan investasi. Dengan likuiditas yang memadai, bank ini berpotensi menyalurkan kredit dengan suku bunga kompetitif, sehingga mendorong inklusi keuangan di Balikpapan dan sekitarnya.
Selain itu, ekspansi ini memperkuat konektivitas ekonomi antara Jawa Timur dan Kalimantan Timur. Banyak pelaku usaha asal Jawa Timur yang memiliki jaringan dagang di Balikpapan, mulai dari sektor perdagangan, konstruksi, hingga kuliner. Kehadiran kantor cabang memudahkan transaksi lintas wilayah, mempercepat remitansi, dan membuka peluang kerja sama investasi. Sinergi ini sejalan dengan tren desentralisasi ekonomi yang semakin mengarah ke luar Jawa, seiring dengan masifnya pembangunan infrastruktur di Kalimantan.
"Ekspansi bank daerah ke wilayah dengan pertumbuhan tinggi merupakan strategi diversifikasi portofolio yang rasional. Namun, keberhasilannya sangat bergantung pada kemampuan manajemen risiko dan pemahaman karakteristik debitur lokal," ujar seorang pengamat perbankan dalam sebuah diskusi ekonomi regional.
Kontra: Tantangan Persaingan dan Risiko Kredit
Di sisi lain, langkah ini tidak lepas dari tantangan. Pasar perbankan di Balikpapan sudah tergolong kompetitif. Bank-bank besar nasional dan bank pembangunan daerah setempat telah lebih dulu mengakar, dengan jaringan cabang yang luas dan basis nasabah yang mapan. Bank Jatim harus bersaing ketat untuk merebut pangsa pasar, terutama dari segmen korporasi dan menengah yang biasanya menjadi tulang punggung pendapatan bank daerah.
Risiko kredit juga perlu dicermati. Karakteristik ekonomi Kalimantan Timur yang sangat dipengaruhi oleh siklus komoditas membuat kualitas kredit rentan terhadap fluktuasi harga batubara dan minyak sawit. Jika terjadi penurunan harga komoditas global, kemampuan bayar debitur di sektor terkait bisa menurun, yang berimbas pada rasio kredit bermasalah (Non-Performing Loan/NPL). Bank Jatim dituntut memiliki manajemen risiko yang solid, termasuk stress testing terhadap portofolio yang akan dibukukan di wilayah baru.
Dari sisi efisiensi, pembukaan kantor cabang baru memerlukan investasi awal yang tidak sedikit, mulai dari sewa tempat, teknologi informasi, hingga sumber daya manusia. Jika pertumbuhan kredit tidak sesuai proyeksi, maka biaya operasional dapat menekan profitabilitas. Rasio Biaya Operasional terhadap Pendapatan Operasional (BOPO) Bank Jatim perlu dijaga agar tetap di bawah 80 persen, ambang batas yang umum dianggap sehat oleh regulator.
Proyeksi dan Sentimen Pasar ke Depan
Ke depan, keberhasilan kantor cabang Balikpapan akan menjadi tolok ukur bagi strategi ekspansi bank daerah lainnya. Jika mampu mencatatkan pertumbuhan kredit dua digit dalam dua hingga tiga tahun, langkah ini bisa menjadi katalis positif bagi valuasi saham Bank Jatim di bursa. Sebaliknya, jika kinerja di bawah ekspektasi, sentimen pasar bisa berbalik menjadi negatif.
Dari perspektif fundamental, Bank Jatim memiliki modal yang cukup dengan rasio kecukupan modal (CAR) di atas 20 persen, jauh di atas ketentuan minimum. Ini memberikan ruang untuk ekspansi tanpa mengorbankan likuiditas. Namun, proyeksi pertumbuhan kredit tetap harus mempertimbangkan kondisi makro global, kebijakan suku bunga Bank Indonesia, dan dinamika capital outflow yang dapat mempengaruhi stabilitas nilai tukar.
Secara keseluruhan, peresmian kantor cabang Balikpapan adalah langkah strategis yang mencerminkan optimisme terhadap potensi ekonomi Kalimantan. Namun, seperti halnya setiap ekspansi, keberhasilan tidak ditentukan oleh seremonial peresmian, melainkan oleh eksekusi bisnis yang disiplin, inovasi layanan, dan kemampuan beradaptasi dengan karakteristik pasar lokal. Publik dan pelaku pasar akan menantikan bukti kinerja dalam beberapa kuartal mendatang.












Comments (0)