 mega-lestari
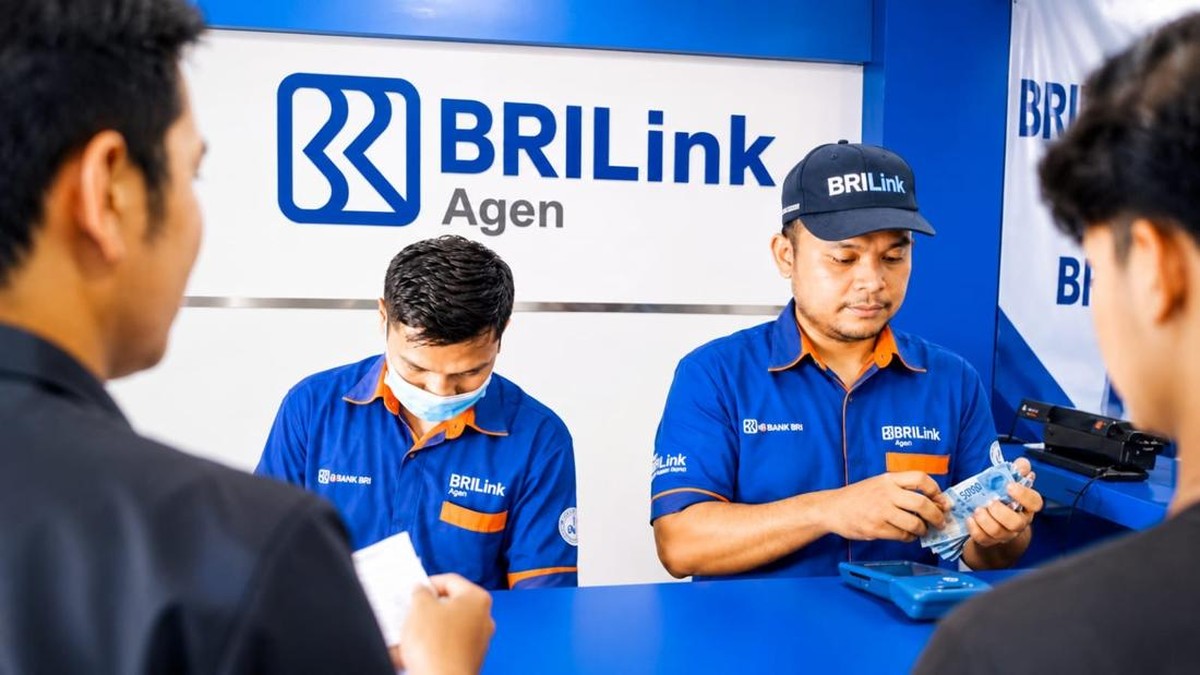
Berdasarkan data Badan Pusat Statistik (BPS) per Februari 2024, sekitar 57,5 persen dari total penduduk bekerja di Indonesia merupakan pekerja informal. Artinya, lebih dari 80 juta orang menggantungkan penghasilan dari sektor yang kerap luput dari jaring jaminan sosial ketenagakerjaan. Angka ini menjadi konteks penting ketika sebuah capaian di Bandung mencuat: seorang agen BRILink berhasil mendaftarkan 7.215 pekerja informal ke kepesertaan BPJS Ketenagakerjaan.
Program perlindungan sosial bagi pekerja informal sendiri bukan hal baru. Pemerintah melalui BPJS Ketenagakerjaan menawarkan skema iuran terjangkau, mulai dari Rp16.800 per bulan untuk jaminan kecelakaan kerja dan kematian. Namun, tantangan terbesarnya bukan pada produk, melainkan pada jangkauan distribusi dan kepercayaan calon peserta. Di sinilah peran agen layanan keuangan seperti BRILink menjadi krusial.
Peran Agen Layanan Keuangan sebagai Jembatan Inklusi
Agen BRILink beroperasi sebagai perpanjangan tangan perbankan di daerah yang minim akses kantor cabang. Data Otoritas Jasa Keuangan (OJK) per Desember 2023 mencatat indeks inklusi keuangan nasional mencapai 88,02 persen, naik dari 85,10 persen pada 2022. Meski begitu, indeks literasi keuangan hanya berada di kisaran 65,43 persen. Gap inilah yang membuat keberadaan agen bukan sekadar penyedia transaksi, tetapi juga edukator di lapangan.
Pendekatan yang dilakukan agen di Bandung ini menunjukkan bahwa penetrasi perlindungan sosial bisa berjalan efektif ketika disalurkan melalui jaringan yang sudah dipercaya komunitas. Pekerja informal seperti pedagang kaki lima, petani, tukang bangunan, dan pengemudi ojek daring lebih mudah dijangkau lewat interaksi harian ketimbang kanal formal yang menuntut pemahaman administratif tinggi.
"Pekerja informal sering kali tidak tahu bahwa mereka bisa mendaftar dengan iuran yang sangat terjangkau. Ketika ada figur yang mereka percaya menjelaskan manfaatnya, responsnya jauh lebih positif," ujar seorang pengamat jaminan sosial.
Pro dan Kontra: Efektivitas versus Keberlanjutan
Di satu sisi, capaian ini menunjukkan potensi model distribusi berbasis komunitas. Rasio kepesertaan pekerja informal dalam program BPJS Ketenagakerjaan masih menjadi pekerjaan rumah besar. Hingga akhir 2023, dari total peserta aktif sekitar 36,1 juta orang, porsi pekerja informal masih minoritas dibanding pekerja penerima upah. Penambahan ribuan peserta dari satu titik saja menandakan ruang pertumbuhan masih sangat luas.
Di sisi lain, muncul pertanyaan soal keberlanjutan. Tantangan utama bukan hanya mendaftarkan, tetapi menjaga agar peserta rutin membayar iuran. Data internal menunjukkan tingkat kepatuhan pembayaran peserta mandiri cenderung lebih rendah dibanding peserta korporasi. Apabila iuran menunggak, perlindungan otomatis tidak aktif, sehingga manfaat program tidak dirasakan saat dibutuhkan.
Kontra juga datang dari sisi insentif agen. Skema komisi dari pendaftaran perlindungan sosial umumnya jauh lebih kecil dibanding komisi transaksi keuangan. Tanpa model bisnis yang jelas, motivasi agen untuk menjalankan fungsi edukasi sosial bisa mengendur seiring waktu.
Fundamental dan Sentimen Pasar atas Perlindungan Sosial
Dari perspektif makro, perluasan kepesertaan perlindungan sosial berdampak pada stabilitas fiskal jangka panjang. Beban negara untuk menanggung risiko sosial dapat berkurang ketika lebih banyak pekerja memiliki jaring pengaman mandiri. Proyeksi Kementerian Keuangan menempatkan belanja perlindungan sosial sebagai salah satu pos besar dalam APBN, sehingga setiap tambahan peserta aktif berarti pengurangan potensi beban di masa depan.
Kendati demikian, valuasi keberhasilan tidak bisa hanya diukur dari jumlah pendaftar. Indikator yang lebih relevan adalah rasio peserta aktif membayar, tingkat klaim, dan kepuasan layanan. Pengalaman lembaga jaminan sosial di berbagai negara menunjukkan bahwa tanpa pendampingan berkelanjutan, lonjakan pendaftaran awal sering diikuti penurunan partisipasi.
Ke depan, kolaborasi antara lembaga jaminan sosial, perbankan, dan agen di lapangan perlu diperkuat lewat insentif yang seimbang serta sistem monitoring digital. Selama jaringan distribusi tetap kuat dan literasi peserta meningkat, perluasan perlindungan sosial bagi pekerja informal bukan hal yang mustahil untuk dicapai secara nasional.












Comments (0)