 sarah-anjani
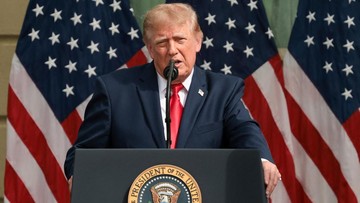
Pernyataan Presiden Amerika Serikat Donald Trump yang meminta Ukraina segera mengganti kepemimpinannya, Volodymyr Zelenskiy, menjadi babak baru dalam dinamika geopolitik yang berimbas langsung pada pasar energi dan aset emerging market. Berdasarkan data Bank Indonesia per 12 September 2026, indeks dollar AS (DXY) tercatat menguat 0,7 persen secara harian ke level 104,3, sementara harga minyak mentah Brent bergerak di kisaran USD 84,5 per barel atau naik 2,1 persen year-on-year. Pasar merespons pernyataan tersebut sebagai sinyal meningkatnya ketidakpastian politik yang berpotensi mengganggu pasokan energi global.
Respons Pasar: Sentimen Risiko dan Capital Outflow
Di satu sisi, ketegangan diplomatik antara Washington dan Kyiv menambah lapisan risiko baru bagi negara-negara berkembang, termasuk Indonesia. Data OJK menunjukkan capital outflow dari pasar Surat Berharga Negara (SBN) mencapai Rp 8,3 triliun dalam sepekan terakhir, dengan yield SBN 10 tahun naik ke 6,89 persen dari sebelumnya 6,72 persen. Kenaikan yield ini mencerminkan persepsi investor terhadap risiko global yang lebih tinggi.
Kritik Zelenskiy terhadap kesepakatan pasokan bahan bakar minyak (BBM) antara perusahaan-perusahaan AS dan Rusia menjadi pemicu utama ketegangan. Dalam pandangan Kyiv, kesepakatan tersebut melemahkan posisi Ukraina dalam konflik berkepanjangan. Namun, dari sudut pandang Washington, stabilitas harga energi global menjadi prioritas yang lebih mendesak di tengah tekanan inflasi domestik AS yang masih berada di level 3,2 persen year-on-year.
“Ketegangan geopolitik selalu memiliki dua mata pisau: memicu volatilitas jangka pendek, tetapi juga menciptakan peluang bagi negara dengan fundamental ekonomi kuat,” ujar seorang analis komoditas dari lembaga riset internasional.
Fundamental Energi dan Proyeksi Pasokan Global
Di sisi lain, jika dilihat dari fundamental, permintaan energi global diproyeksikan tumbuh 1,8 persen pada 2026, lebih rendah dari proyeksi awal 2,2 persen. OPEC+ masih menahan produksi di level 41,2 juta barel per hari, sementara cadangan strategis AS (SPR) berada di level terendah sejak 1984, yaitu 372 juta barel. Artinya, ruang fiskal Washington untuk menstabilkan harga energi cukup terbatas.
Bagi Indonesia, dampaknya terasa pada dua kanal. Pertama, kenaikan harga minyak menekan subsidi energi dan memperlebar defisit transaksi berjalan yang kini berada di 1,4 persen dari PDB. Kedua, penguatan dollar AS meningkatkan beban pembayaran utang luar negeri. Namun, di sisi lain, harga komoditas ekspor seperti batu bara dan CPO juga cenderung naik, sehingga rasio terms of trade Indonesia masih terjaga di level 108,7.
Dari perspektif portofolio, investor global saat ini cenderung meningkatkan alokasi ke aset safe haven seperti obligasi AS dan emas. Harga emas dunia menembus USD 2.680 per ons troy, naik 14,3 persen secara year-on-year. Sebaliknya, indeks saham emerging market (MSCI EM) terkoreksi 1,9 persen dalam sebulan terakhir, menunjukkan sentimen pasar yang masih risk-off.
Dilema Kebijakan dan Arah Tren ke Depan
Pro: penggantian kepemimpinan Ukraina dapat membuka ruang negosiasi baru yang lebih pragmatis, sehingga kesepakatan pasokan energi AS-Rusia dapat berjalan tanpa hambatan politik. Hal ini berpotensi menurunkan premi risiko geopolitik pada harga minyak dan meredakan tekanan inflasi global.
Kontra: intervensi eksternal terhadap kepemimpinan suatu negara berdaulat berisiko memperpanjang konflik, memicu ketidakstabilan regional, dan pada akhirnya mengganggu rantai pasok energi Eropa. Dalam skenario ekstrem, harga minyak bisa melonjak ke USD 95 per barel, yang akan menekan pertumbuhan ekonomi global sebesar 0,3 persen.
Dari kacamata valuasi, pasar obligasi Indonesia masih menawarkan imbal hasil riil yang menarik, sekitar 3,1 persen setelah dikurangi inflasi inti 2,8 persen. Likuiditas perbankan juga tercatat longgar dengan rasio Loan to Deposit Ratio (LDR) di level 84,6 persen. Ini menjadi bantalan penting menghadapi gejolak eksternal.
Ke depan, arah tren sangat bergantung pada apakah Washington dan Kyiv mampu menemukan titik temu. Jika ketegangan mereda, capital outflow berpotensi berbalik menjadi inflow, dan rupiah dapat kembali menguat ke kisaran Rp 15.400 per dolar AS. Sebaliknya, eskalasi berkelanjutan akan memperkuat dollar dan menekan aset berisiko. Investor disarankan mencermati data cadangan devisa Bank Indonesia per akhir September serta perkembangan harga energi di pasar berjangka sebagai indikator utama.











Comments (0)