 mega-lestari
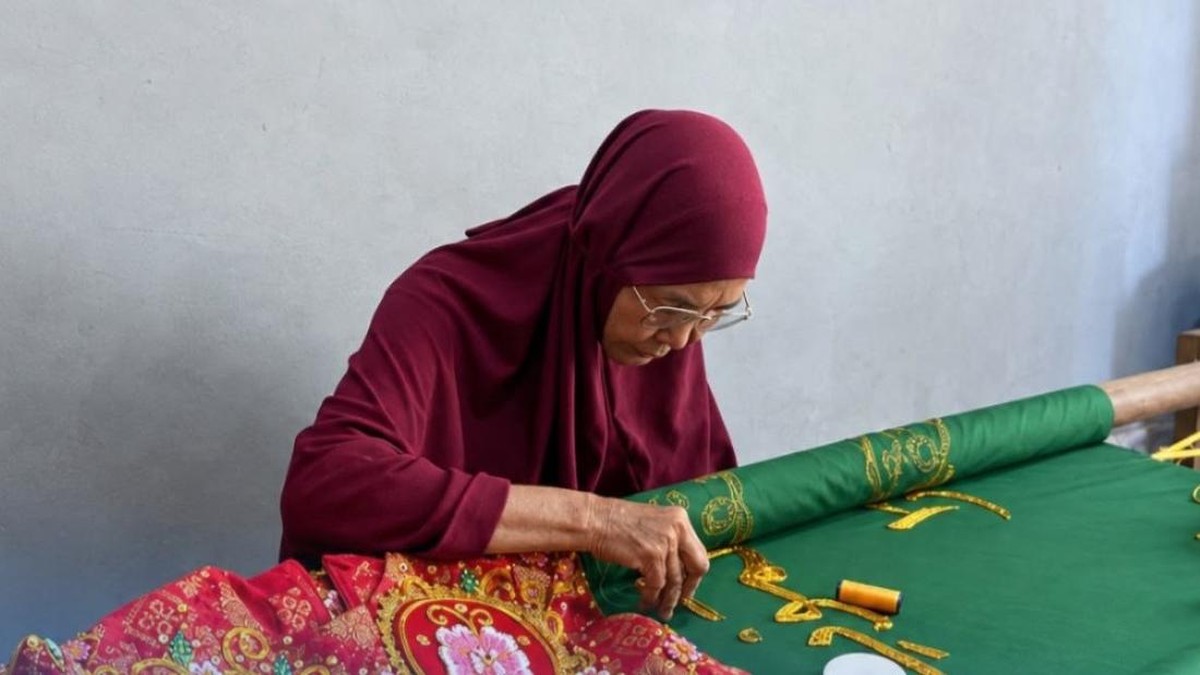
Berdasarkan data Kementerian Koperasi dan UKM per akhir 2023, sektor usaha mikro, kecil, dan menengah (UMKM) menyumbang sekitar 61 persen dari Produk Domestik Bruto nasional dan menyerap hampir 97 persen tenaga kerja. Di antara jutaan unit usaha tersebut, terdapat segmen yang jarang disorot: perajin warisan budaya seperti penyulam kasab di Aceh. Data Bank Indonesia mencatat penyaluran kredit UMKM per Desember 2023 mencapai Rp1.400 triliun, tumbuh sekitar 8,3 persen year-on-year. Namun, pertanyaan fundamentalnya: seberapa dalam pembiayaan itu menjangkau perajin tradisional di daerah?
Sulam kasab adalah teknik bordir khas Aceh yang menggunakan benang emas atau perak pada kain satin. Kerajinan ini biasanya dikerjakan perempuan di rumah sebagai usaha sampingan, dengan skala produksi terbatas dan akses pasar yang sempit. Kondisi ini membuat perajin rentan terhadap guncangan ekonomi, terutama saat harga bahan baku impor naik atau permintaan pasar wisata melemah.
Dua Sisi Pendanaan Mikro untuk Perajin
Di satu sisi, kehadiran holding ultra mikro yang menaungi lembaga keuangan mikro milik bank BUMN membuka akses pembiayaan bagi perajin yang sebelumnya tidak bankable. Plafon pinjaman kecil, umumnya di bawah Rp10 juta, dengan agunan ringan dan pendampingan usaha, dinilai lebih sesuai dengan karakteristik usaha rumahan. Rasio kredit macet segmen ultra mikro tercatat relatif terkendali di kisaran 2 sampai 3 persen, lebih baik dibandingkan ekspektasi awal banyak analis.
Di sisi lain, sejumlah ekonom mengingatkan bahwa pembiayaan mikro bukan obat mujarab. Tingkat bunga efektif yang masih berada di dua digit, meski menurun dibandingkan era pra-holding, tetap menjadi beban bagi usaha dengan margin tipis. Belum lagi keterbatasan literasi keuangan di kalangan perajin yang membuat sebagian pinjaman berisiko digunakan untuk konsumsi, bukan ekspansi usaha. Kontra lain: tanpa akses pasar yang stabil, penambahan modal bisa berujung pada kelebihan kapasitas produksi dan penumpukan stok.
"Pembiayaan mikro punya efek berganda jika disertai pendampingan dan akses pasar. Tanpa itu, dana hanya berpindah tangan tanpa menciptakan nilai tambah," ujar seorang pengamat ekonomi koperasi.
Dampak Berganda bagi Masyarakat Sekitar
Aspek pemberdayaan menjadi menarik untuk dicermati. Ketika seorang perajin kasab mengembangkan usahanya, ia kerap merekrut tetangga sebagai pekerja lepas, terutama untuk tahap penyelesaian dan penjahitan. Efek ini menciptakan lapangan kerja informal yang tidak tercatat dalam statistik resmi, tetapi terasa langsung di tingkat desa. Indeks pembangunan gender di Aceh per 2023 berada di angka sekitar 72, masih di bawah rata-rata nasional, sehingga pemberdayaan ekonomi perempuan menjadi relevan secara struktural.
Dari kacamata makro, kontribusi perajin kasab terhadap PDRB Aceh memang kecil, mungkin di bawah 0,1 persen. Namun, nilai ekonominya tidak hanya nominal. Produk kerajinan bernilai budaya tinggi memiliki potensi ekspor ke pasar niche, seperti Malaysia, Timur Tengah, dan komunitas diaspora. Proyeksi Kementerian Pariwisata dan Ekonomi Kreatif menempatkan subsektor kriya sebagai salah satu dari tiga kontributor utama ekonomi kreatif, dengan nilai tambah nasional di atas Rp100 triliun per tahun. Artinya, sentimen pasar terhadap produk kriya sebenarnya positif, asalkan perajin mampu menjaga kualitas dan konsistensi pasokan.
Likuiditas, Valuasi, dan Tantangan Struktural
Bagi lembaga pembiayaan, segmen ultra mikro menawarkan portofolio dengan tingkat imbal hasil menarik, meski biaya operasional per nasabah jauh lebih tinggi dibandingkan kredit korporasi. Analis perbankan memperkirakan pertumbuhan kredit ultra mikro akan bertahan di kisaran 10 sampai 12 persen year-on-year dalam dua tahun ke depan. Namun, capital outflow dari pasar keuangan global dan ketatnya likuiditas domestik bisa membatasi ruang ekspansi, terutama jika bank memilih mengalihkan fokus ke segmen dengan risiko lebih rendah.
Risiko lain adalah standarisasi mutu. Ketika permintaan meningkat, perajin menghadapi dilema antara kecepatan produksi dan keaslian motif. Beberapa kalangan menilai intervensi pembiayaan harus dibarengi kurikulum pelatihan yang menjaga nilai budaya, bukan sekadar mengejar volume. Di titik ini, peran pendampingan menjadi krusial: pelatihan desain, pemasaran digital, dan pencatatan keuangan sederhana menentukan apakah usaha berkembang secara berkelanjutan atau hanya bertahan sesaat.
Kesimpulannya, dukungan pembiayaan dan pelatihan bagi perajin sulam kasab menunjukkan bahwa inklusi keuangan dapat bersinergi dengan pelestarian budaya. Fundamental usaha mikro di sektor kriya masih solid, didukung tren permintaan produk artisanal. Meski demikian, tanpa perbaikan tata kelola, literasi keuangan, dan akses pasar yang berkelanjutan, pembiayaan mikro berisiko berhenti sebagai program seremonial. Investor dan pembuat kebijakan perlu melihat rasio keberhasilan jangka panjang, bukan sekadar jumlah penyaluran dana yang tercatat dalam laporan tahunan.









Comments (0)