 sarah-anjani
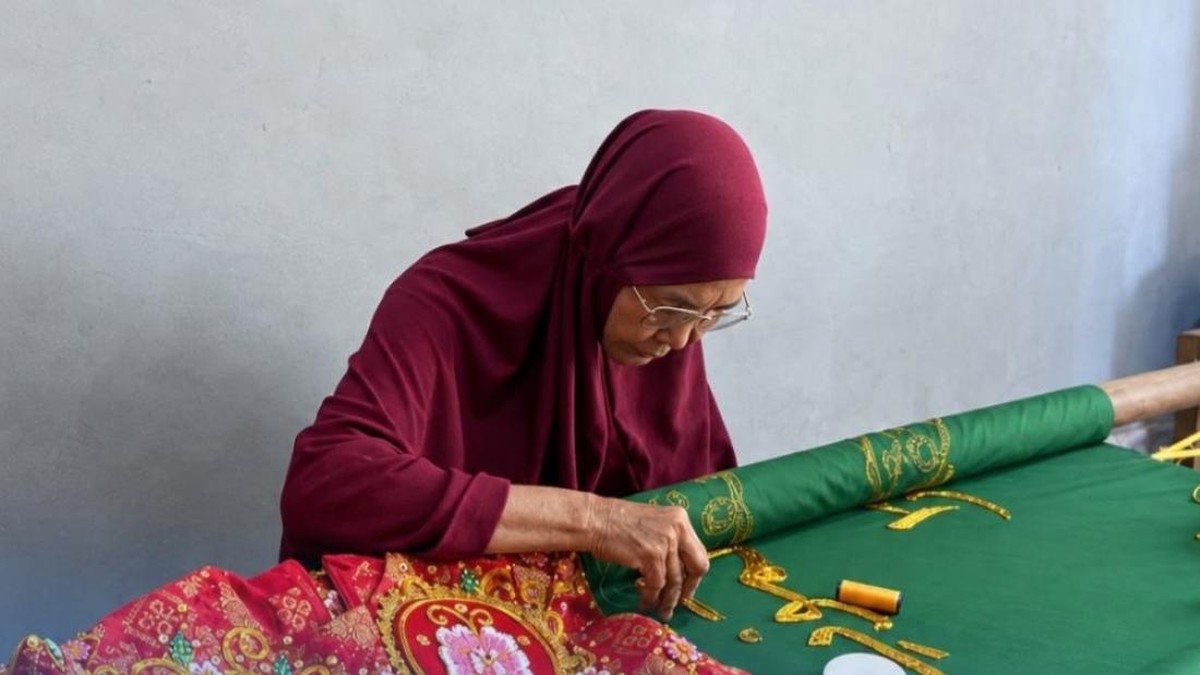
Berdasarkan data Bank Indonesia per triwulan IV 2023, kredit usaha mikro, kecil, dan menengah (UMKM) tercatat tumbuh sekitar 9,3 persen secara year-on-year, dengan porsi terhadap total kredit perbankan mencapai kurang lebih 19 persen. Angka ini menjadi konteks penting ketika kita membicarakan tradisi sulam kasab Aceh, sebuah warisan budaya yang kini bersinggungan langsung dengan instrumen pembiayaan ultra mikro. Sulam kasab sendiri adalah teknik menyulam benang emas atau perak pada kain, yang telah menjadi identitas kerajinan perempuan Aceh selama berabad-abad. Pertanyaannya, apakah masuknya pembiayaan formal ke sektor ini murni mendorong kesejahteraan, atau justru membawa risiko baru bagi pengrajin?
Dari Warisan Budaya ke Rantai Nilai Ekonomi
Secara fundamental, sulam kasab bukan sekadar produk estetika. Ia adalah mata rantai ekonomi yang melibatkan pengrajin, penyedia bahan baku benang, perajin pola, hingga pedagang lintas daerah. Nilai transaksi kerajinan ini memang tidak masuk dalam hitungan besar Produk Domestik Bruto (PDB) nasional, namun kontribusinya terhadap pendapatan rumah tangga di sejumlah kabupaten di Aceh cukup signifikan. Dalam bahasa ekonomi, ini disebut sektor padat karya dengan nilai tambah tinggi per unit tenaga kerja.
Kehadiran dukungan pembiayaan dan pelatihan usaha, seperti yang dijalankan melalui skema holding ultra mikro, mengubah lanskap likuiditas pengrajin. Jika sebelumnya modal kerja kerap bergantung pada tengkulak atau pinjaman informal berbunga tinggi, kini ada akses ke pinjaman bersubsidi dengan plafon kecil. Dampaknya terlihat pada kapasitas produksi: pengrajin dapat membeli benang dalam jumlah lebih besar, memperluas portofolio motif, dan menembus pasar daring.
Di Satu Sisi: Pemberdayaan dan Skala Usaha
Argumen pro terhadap integrasi pembiayaan ultra mikro ke kerajinan kasab cukup kuat. Pertama, terjadi peningkatan kapasitas modal kerja yang membuat pengrajin tidak lagi terjebak pada pola produksi musiman. Kedua, pelatihan manajemen sederhana membantu mereka menghitung harga pokok produksi, sesuatu yang sering diabaikan dalam usaha rumahan. Ketiga, akses terhadap pasar yang lebih luas menciptakan efek berganda: permintaan naik, produksi naik, dan penyerapan tenaga kerja perempuan di desa ikut meningkat.
Dalam kerangka makro, ini sejalan dengan target rasio kewirausahaan nasional yang ditetapkan sekitar 3,47 persen pada 2024. Setiap usaha mikro yang naik kelas menambah basis pajak dan memperkuat ketahanan ekonomi daerah. Sentimen pasar terhadap produk wastra Aceh juga membaik, terutama setelah motif kasab mulai dilirik pasar fesyen nasional.
"Pembiayaan mikro yang menyasar kerajinan tradisional memiliki efek ganda: menjaga warisan budaya sekaligus menciptakan arus kas baru bagi rumah tangga pedesaan," ujar seorang analis ekonomi daerah yang meneliti sektor UMKM di Sumatera.
Di Sisi Lain: Risiko Ketergantungan dan Valuasi Usaha
Namun, perspektif kontra perlu disajikan secara jujur. Pertumbuhan kredit mikro yang cepat selalu membawa pertanyaan tentang kualitas aset. Rasio kredit bermasalah (non-performing loan) pada segmen ultra mikro secara historis lebih tinggi dibanding kredit korporasi, karena skalanya kecil dan rentan terhadap guncangan permintaan. Ketika tren fesyen berubah atau biaya bahan baku impor naik, pengrajin dengan cicilan tetap bisa mengalami tekanan likuiditas.
Ada pula kekhawatiran soal ketergantungan pada satu sumber pembiayaan. Jika pendampingan berhenti setelah pinjaman cair, pengrajin berisiko kembali ke pola lama, bahkan terjebak pinjaman bergulir untuk menutup cicilan sebelumnya. Dalam bahasa valuasi usaha, kapasitas produksi yang naik belum tentu diikuti kenaikan margin bersih. Tanpa diferensiasi motif dan penetapan harga yang tepat, produk kasab bisa terjebak dalam perang harga dengan kerajinan sejenis dari daerah lain.
Selain itu, capital outflow tidak langsung terjadi, tetapi impor benang berkualitas tinggi tetap membebani neraca perdagangan kerajinan. Selama bahan baku utama belum diproduksi domestik, nilai tambah yang tertahan di daerah menjadi lebih kecil dari yang dibayangkan.
Proyeksi dan Keseimbangan yang Dibutuhkan
Ke depan, proyeksi pertumbuhan sektor kerajinan ini bergantung pada tiga hal: konsistensi pendampingan, diversifikasi pasar, dan penguatan bahan baku lokal. Jika ketiganya berjalan, indeks kesejahteraan pengrajin berpotensi naik secara berkelanjutan. Sebaliknya, bila pembiayaan hanya berhenti pada penyaluran dana tanpa ekosistem pendukung, risiko gagal bayar dan stagnasi usaha tetap terbuka.
Kesimpulan berimbangnya sederhana: pembiayaan ultra mikro memberi oksigen bagi tradisi sulam kasab, tetapi bukan obat mujarab. Di satu sisi ia memperluas akses modal dan pasar; di sisi lain ia menuntut literasi keuangan dan manajemen risiko yang setara. Tanpa keseimbangan itu, warisan budaya yang bernilai tinggi bisa berubah menjadi beban cicilan yang menekan rumah tangga pedesaan.











Comments (0)