 sarah-anjani
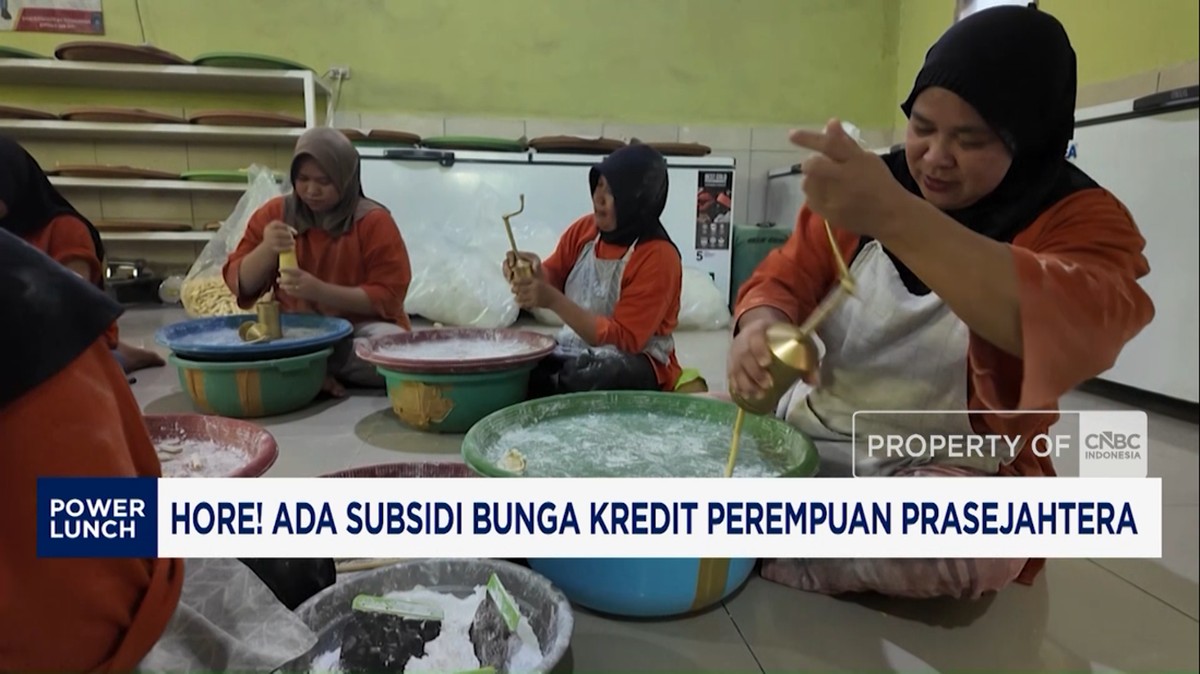
Berdasarkan data Kementerian Keuangan dan Bank Indonesia per akhir kuartal ketiga 2024, pemerintah resmi meluncurkan program subsidi bunga kredit bagi perempuan prasejahtera sebagai bagian dari paket stimulus ekonomi inklusif. Kebijakan ini menyasar pelaku usaha mikro yang selama ini terkendala akses pembiayaan formal akibat keterbatasan agunan dan rekam jejak kredit. Program ini menargetkan penyaluran kredit bersubsidi dengan plafon mulai dari Rp 2 juta hingga Rp 25 juta per penerima, dengan suku bunga yang ditekan hingga 6 persen year-on-year dari sebelumnya berkisar 18-24 persen di lembaga keuangan non-bank.
Latar Belakang dan Mekanisme Program
Subsidi bunga ini dijalankan melalui skema penjaminan kredit yang melibatkan perbankan nasional dan lembaga penjaminan pemerintah. Pemerintah menanggung selisih bunga pasar dengan bunga yang dibayarkan penerima manfaat, sehingga beban yang ditanggung penerima menjadi jauh lebih ringan. Dalam terminologi ekonomi, subsidi bunga adalah bentuk intervensi fiskal yang bertujuan menurunkan biaya modal (cost of capital) bagi kelompok yang dianggap belum terlayani lembaga keuangan formal atau unbankable.
Data Badan Pusat Statistik menunjukkan bahwa sekitar 64 persen usaha mikro di Indonesia dikelola oleh perempuan, namun hanya sebagian kecil yang memiliki akses ke kredit perbankan formal. Kesenjangan ini menjadi dasar argumentasi pemerintah bahwa intervensi diperlukan untuk memutus rantai kemiskinan dan meningkatkan inklusi keuangan. Rasio kredit usaha mikro terhadap total kredit perbankan memang masih berada di bawah 20 persen, menandakan ruang pertumbuhan yang besar sekaligus risiko yang perlu dikelola.
Di Satu Sisi: Dorongan Inklusi dan Konsumsi Rumah Tangga
Di satu sisi, program ini berpotensi mendorong likuiditas di segmen mikro dan meningkatkan konsumsi rumah tangga yang selama ini menjadi penopang utama pertumbuhan ekonomi domestik. Ketika perempuan prasejahtera memperoleh akses modal dengan biaya murah, kapasitas produksi usaha rumahan meningkat, penyerapan tenaga kerja lokal bertambah, dan pada akhirnya pendapatan keluarga naik. Efek berganda ini diyakini mampu menjaga tren pertumbuhan ekonomi di kisaran 5 persen tahunan.
Selain itu, subsidi bunga dapat memperbaiki indeks inklusi keuangan yang menjadi salah satu indikator pembangunan. Penerima manfaat yang sebelumnya bergantung pada rentenir atau pinjaman online berbunga tinggi kini memiliki alternatif pembiayaan yang lebih sehat. Dari perspektif portofolio nasional, penyaluran kredit produktif kepada perempuan juga berpotensi memperkuat fundamental ekonomi karena mengalirkan dana ke sektor riil, bukan sekadar spekulasi aset.
"Program ini adalah investasi jangka panjang pada kapasitas produktif masyarakat. Jika tata kelolanya baik, dampaknya terhadap pengurangan kemiskinan bisa signifikan," ujar seorang ekonom pembangunan yang meneliti keuangan mikro.
Di Sisi Lain: Tekanan Fiskal dan Risiko Moral Hazard
Di sisi lain, sejumlah analis mengingatkan bahwa subsidi bunga menimbulkan beban fiskal yang tidak kecil. Setiap penurunan bunga sebesar 1 persen pada portofolio kredit yang besar membutuhkan anggaran triliunan rupiah. Bila penyaluran kredit tidak terkendali, defisit anggaran dapat melebar dan menekan ruang fiskal untuk belanja lain seperti pendidikan dan kesehatan. Rasio utang terhadap produk domestik bruto juga menjadi perhatian, terutama di tengah sentimen pasar global yang masih rentan terhadap capital outflow.
Risiko kedua adalah moral hazard, yaitu perilaku peminjam yang tidak disiplin karena merasa bunga disubsidi pemerintah. Tanpa seleksi ketat dan pendampingan usaha, kredit macet berpotensi meningkat dan justru membebani lembaga penjaminan. Pengalaman beberapa program serupa menunjukkan bahwa tingkat gagal bayar bisa membengkak bila verifikasi data penerima tidak akurat. Oleh karena itu, valuasi program harus diukur dari rasio pengembalian, bukan hanya jumlah penyaluran.
Kritik lain menyoroti bahwa subsidi bunga hanya menyentuh gejala, bukan akar masalah struktural seperti keterbatasan literasi keuangan dan akses pasar. Proyeksi jangka menengah menyebut bahwa tanpa perbaikan ekosistem usaha, program ini berisiko menjadi bantuan sementara yang tidak berkelanjutan. Pemerintah perlu memastikan data penerima terintegrasi dengan sistem keuangan digital agar penyaluran tepat sasaran dan dapat diaudit secara transparan.
Proyeksi dan Catatan Penutup
Secara keseluruhan, kebijakan subsidi bunga kredit bagi perempuan prasejahtera mencerminkan pilihan politik ekonomi yang berpihak pada kelompok bawah, namun efektivitasnya sangat bergantung pada desain kelembagaan. Pemerintah menargetkan penyaluran kepada jutaan penerima dalam beberapa tahun ke depan, dengan monitoring berkala terhadap rasio kredit bermasalah. Pasar akan menilai apakah langkah ini memperkuat fundamental atau sekadar menambah beban anggaran. Yang jelas, keberhasilan program ini tidak cukup diukur dari besarnya subsidi, melainkan dari naiknya pendapatan riil dan kemandirian usaha para penerimanya.













Comments (0)