

Subsidi Bunga Kredit untuk Perempuan Prasejahtera: Peluang dan Tantangan
Berdasarkan data Kementerian Keuangan dan Bank Indonesia per awal kuartal IV tahun ini, pemerintah resmi meluncurkan program subsidi bunga kredit bagi perempuan prasejahtera. Kebijakan ini menyasar pe...
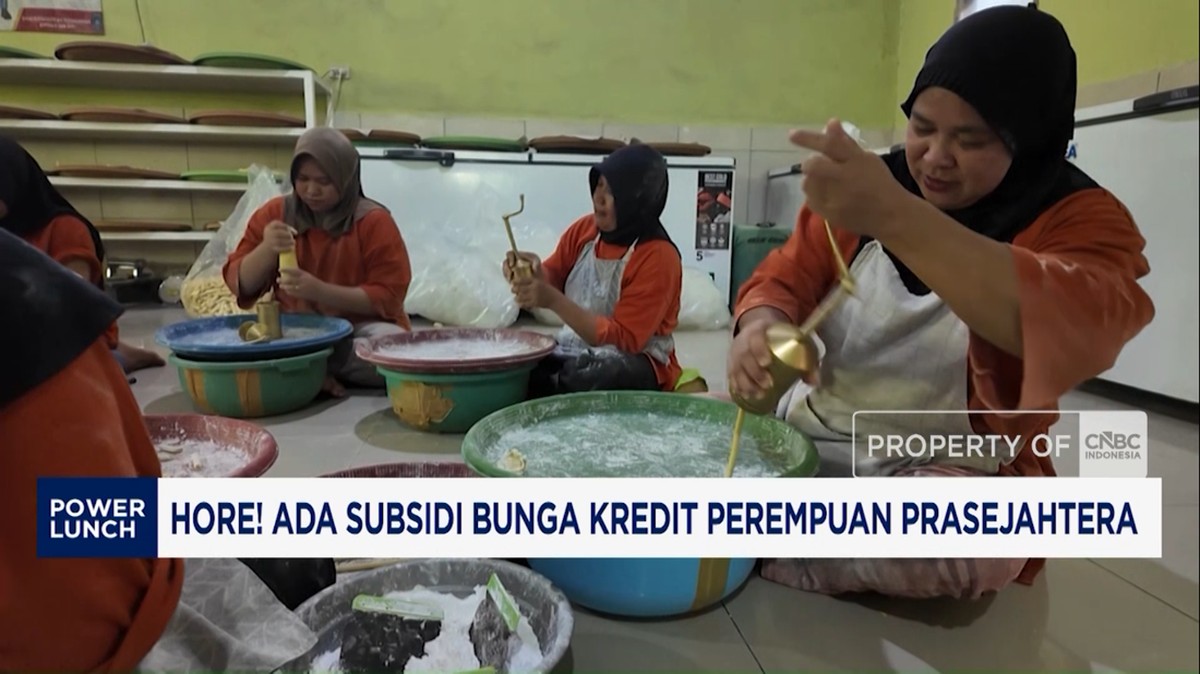
Berdasarkan data Kementerian Keuangan dan Bank Indonesia per awal kuartal IV tahun ini, pemerintah resmi meluncurkan program subsidi bunga kredit bagi perempuan prasejahtera. Kebijakan ini menyasar pelaku usaha mikro yang selama ini terkendala akses pembiayaan formal, dengan plafon kredit yang disubsidi hingga 6 persen dari suku bunga pasar yang saat ini berada di kisaran 12–14 persen per tahun. Langkah ini menjadi bagian dari strategi perluasan inklusi keuangan nasional yang menargetkan rasio kredit usaha mikro terhadap total kredit naik dari 19,2 persen pada 2023 menjadi 23 persen pada 2026.
Konteks Makro dan Urgensi Kebijakan
Data Badan Pusat Statistik menunjukkan bahwa usaha mikro yang dikelola perempuan menyumbang sekitar 61 persen dari total unit usaha mikro di Indonesia, namun hanya 15,4 persen yang memiliki akses ke lembaga keuangan formal. Kesenjangan ini memperlihatkan bahwa hambatan struktural—mulai dari agunan, dokumentasi usaha, hingga literasi keuangan—masih menjadi tembok tebal bagi kelompok ini. Subsidi bunga diharapkan menurunkan biaya modal (cost of capital) sehingga margin usaha yang tipis dapat terjaga di tengah tren inflasi pangan yang masih volatile.
Dari sisi fiskal, pemerintah mengalokasikan dana subsidi melalui APBN dengan proyeksi penyaluran mencapai Rp 4,7 triliun untuk tahun pertama. Angka ini setara dengan 0,02 persen dari PDB, relatif kecil namun berpotensi memiliki efek berganda (multiplier effect) yang signifikan bila tepat sasaran. Bank Indonesia mencatat likuiditas perbankan masih longgar, dengan rasio Loan to Deposit Ratio (LDR) di level 84,3 persen per Agustus, sehingga ruang penyaluran kredit masih terbuka lebar.
Di Satu Sisi: Dorongan Inklusi dan Penguatan Konsumsi Rumah Tangga
Pro: Subsidi bunga ini berpotensi mendorong pertumbuhan kredit mikro hingga 8–10 persen year-on-year, lebih tinggi dari rata-rata pertumbuhan kredit perbankan nasional yang berada di 6,4 persen. Dengan tambahan modal murah, pelaku usaha perempuan dapat meningkatkan kapasitas produksi, memperluas jaringan distribusi, dan pada akhirnya mengerek konsumsi rumah tangga yang menjadi tulang punggung PDB sebesar 53,3 persen. Program serupa di beberapa negara Asia Tenggara menunjukkan kenaikan pendapatan usaha mikro hingga 18 persen dalam tiga tahun pertama implementasi.
Dari perspektif pasar modal, sentimen positif terhadap sektor perbankan mikro dan lembaga keuangan non-bank dapat memperkuat indeks saham sektor keuangan. Valuasi beberapa bank BUKU III yang fokus pada segmen mikro masih berada di bawah rata-rata historis, sehingga ruang apresiasi harga saham terbuka bila kredit mikro tumbuh sesuai proyeksi.
Di Sisi Lain: Risiko Moral Hazard dan Beban Fiskal Jangka Panjang
Kontra: Kritik utama terhadap kebijakan ini adalah potensi moral hazard, baik dari sisi penerima maupun lembaga penyalur. Pengalaman program serupa pada dekade sebelumnya menunjukkan bahwa subsidi yang tidak disertai pengawasan ketat cenderung menciptakan ketergantungan dan memperlemah disiplin kredit. Non-Performing Loan (NPL) segmen mikro memang tercatat rendah di 2,1 persen per Juli, namun lonjakan volume kredit yang tidak diimbangi kapasitas pendampingan usaha bisa menaikkan rasio ini ke level 3,5–4 persen dalam dua tahun.
Selain itu, beban fiskal bersifat jangka panjang. Bila program berlanjut lima tahun dengan asumsi penyaluran meningkat 15 persen per tahun, kebutuhan anggaran bisa membengkak menjadi Rp 9,5 triliun pada 2029. Ini menciptakan tekanan pada ruang fiskal yang saat ini masih dialokasikan untuk pembayaran bunga utang sebesar Rp 497 triliun per tahun. Risiko capital outflow juga perlu dicermati bila defisit anggaran melebar dan memicu pelemahan nilai tukar rupiah.
Proyeksi dan Sikap Pasar
Secara fundamental, kebijakan ini positif bagi penguatan struktur ekonomi bawah, tetapi efektivitasnya sangat bergantung pada eksekusi di lapangan: verifikasi data penerima, pendampingan usaha, serta integrasi dengan sistem credit scoring yang transparan. Sentimen pasar terhadap kebijakan ini masih mixed; investor cenderung menunggu realisasi penyaluran pada dua kuartal pertama sebelum menyesuaikan portofolio di sektor keuangan mikro.
"Subsidi bunga bukan tujuan akhir, melainkan jembatan. Yang menentukan keberhasilan adalah bagaimana penerima mampu naik kelas dari informal ke formal," ujar seorang ekonom senior dalam sebuah diskusi publik pekan lalu.
Dengan demikian, kebijakan ini menyimpan dua wajah: peluang besar untuk mempercepat inklusi keuangan dan menggerakkan ekonomi kerakyatan, sekaligus tantangan berat dalam hal tata kelola, disiplin fiskal, dan pengelolaan risiko kredit. Pemerintah perlu memastikan bahwa instrumen ini tidak sekadar menjadi stimulus jangka pendek, tetapi bagian dari reformasi struktural yang berkelanjutan.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Data Journalist. Mengolah data ekonomi menjadi narasi. Alumnus Columbia Journalism School.





Comments (0)