 mega-lestari
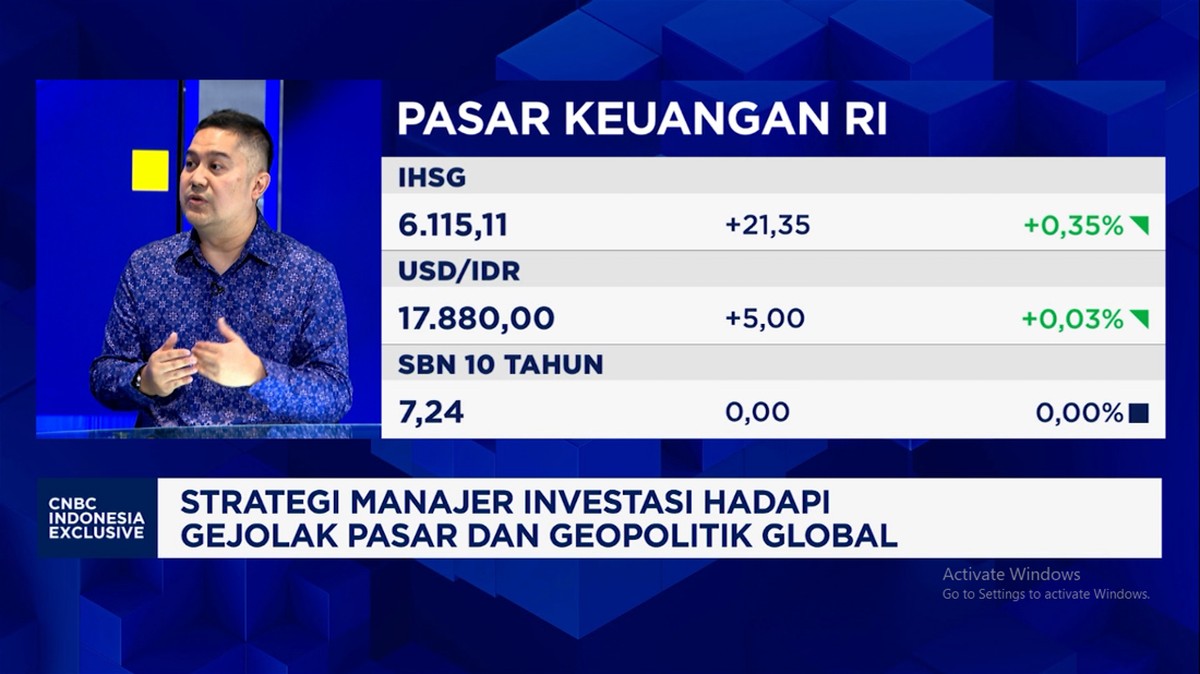
Berdasarkan data Bank Indonesia per kuartal III 2026, yield Surat Berharga Negara (SBN) seri acuan 10 tahun bergerak pada kisaran 6,85% hingga 7,12%, level tertinggi dalam 14 bulan terakhir. Kenaikan ini beriringan dengan pelemahan nilai tukar rupiah yang menembus Rp16.480 per dolar AS, terdepresiasi sekitar 4,3% year-on-year dibandingkan posisi periode yang sama tahun lalu. Kondisi ini menciptakan dilema tersendiri bagi para manajer investasi dalam menyusun portofolio, terutama di instrumen pendapatan tetap dan pasar uang.
Dinamika Yield Obligasi dan Tekanan Likuiditas Global
Kenaikan yield obligasi pada dasarnya mencerminkan dua hal sekaligus: ekspektasi pasar terhadap kebijakan suku bunga The Fed yang bertahan lebih lama, serta meningkatnya premi risiko yang diminta investor asing terhadap aset negara berkembang. Ketika yield naik, harga obligasi yang beredar mengalami penurunan, sehingga nilai aktiva bersih (NAV) reksa dana pendapatan tetap ikut tertekan. Sepanjang Januari hingga September 2026, rata-rata kinerja reksa dana pendapatan tetap tercatat minus 1,8%, sementara reksa dana pasar uang masih membukukan imbal hasil positif sekitar 4,1% year-on-year.
Di satu sisi, yield yang tinggi menawarkan daya tarik bagi investor jangka panjang. Obligasi dengan kupon tetap menjadi lebih menarik karena memberikan imbal hasil riil yang lebih besar, terutama jika inflasi tahunan bertahan di kisaran 2,8% sesuai rilis Badan Pusat Statistik. Bagi manajer investasi dengan horizon investasi di atas tiga tahun, momen ini bisa menjadi titik akumulasi yang menguntungkan.
Di sisi lain, volatilitas rupiah menambah lapisan risiko yang tidak bisa diabaikan. Depresiasi mata uang mengurangi imbal hasil riil bagi investor asing setelah dikonversi ke dolar AS, sehingga berpotensi memicu capital outflow lanjutan dari pasar SBN. Data OJK menunjukkan aliran keluar dana asing dari pasar obligasi domestik mencapai Rp23,7 triliun sepanjang semester I 2026, meskipun sebagian kembali masuk pada Agustus seiring membaiknya sentimen global.
Pro dan Kontra Pilihan Instrumen Saat Ini
Pro: Manajer investasi yang memiliki mandat fleksibel dapat memanfaatkan durasi pendek pada obligasi untuk mengurangi sensitivitas terhadap pergerakan yield. Instrumen pasar uang dan deposito berjangka pendek menjadi pilihan defensif yang menjaga likuiditas portofolio tetap sehat. Rasio likuiditas beberapa produk reksa dana pasar uang tercatat di atas 85%, jauh di atas ambang batas minimum yang ditetapkan regulator.
Kontra: Menempatkan terlalu banyak dana di instrumen jangka pendek berpotensi mengorbankan potensi capital gain ketika yield akhirnya turun. Jika The Fed mulai memangkas suku bunga pada 2027, harga obligasi tenor panjang bisa melonjak signifikan, dan investor yang terlambat masuk akan kehilangan momentum. Selain itu, eksposur terhadap obligasi korporasi dengan rating di bawah investment grade tetap berisiko tinggi di tengah ketidakpastian likuiditas global.
"Volatilitas rupiah hingga akhir tahun 2026 masih akan didominasi sentimen eksternal, terutama arah kebijakan moneter Amerika Serikat dan dinamika geopolitik. Manajer investasi perlu menjaga keseimbangan antara durasi dan likuiditas," ujar seorang analis pasar modal yang enggan disebutkan namanya.
Proyeksi dan Pertimbangan Fundamental
Ke depan, proyeksi Bank Indonesia menempatkan nilai tukar rupiah pada rentang Rp16.200 hingga Rp16.700 per dolar AS hingga akhir tahun. Sementara itu, konsensus analis memperkirakan yield SBN 10 tahun akan bergerak di kisaran 6,75% hingga 7,25% tergantung pada data inflasi dan realisasi defisit anggaran. Dari sisi fundamental, pertumbuhan ekonomi Indonesia yang diproyeksikan mencapai 5,1% pada 2026 masih menjadi penopang utama valuasi aset domestik.
Bagi investor ritel, penting memahami bahwa kenaikan yield tidak selalu berarti kerugian, tergantung pada horizon investasi dan toleransi risiko. Reksa dana dengan strategi campuran atau balanced fund dapat menjadi alternatif untuk menyeimbangkan eksposur antara saham dan obligasi. Indeks Harga Saham Gabungan (IHSG) sendiri masih mencatat kenaikan 6,4% year-on-year, meskipun volatilitas harian meningkat.
Kesimpulannya, tren kenaikan yield obligasi dan pelemahan rupiah menuntut strategi portofolio yang adaptif. Manajer investasi dituntut untuk tidak hanya mengejar imbal hasil tinggi, tetapi juga menjaga likuiditas dan mengelola risiko durasi secara disiplin. Sentimen pasar jangka pendek memang menantang, namun fundamental ekonomi yang relatif stabil memberikan ruang bagi pemulihan di semester berikutnya.











Comments (0)