 arif-budianto
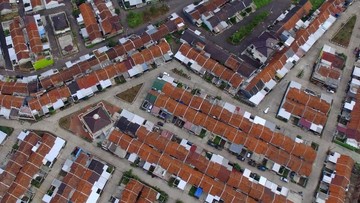
Berdasarkan data Badan Pusat Statistik (BPS) dan Bank Indonesia (BI) per akhir 2024, sektor perumahan menyumbang sekitar 13-14 persen terhadap Produk Domestik Bruto (PDB) nasional melalui efek berganda (multiplier effect) ke 174 subsektor turunan, mulai semen, keramik, hingga tenaga kerja konstruksi. Angka itu menjadikan properti salah satu penopang fundamental pertumbuhan yang paling sensitif terhadap kebijakan fiskal. Pemerintah kini menyiapkan paket stimulus ekonomi untuk mendorong pertumbuhan pada 2027, dengan sektor perumahan sebagai salah satu motor utama, termasuk insentif bagi rumah berharga sekitar Rp500 juta. Pertanyaannya, apakah kebijakan ini bakal ampuh mengerek sektor properti yang sejak 2022 tumbuh melambat?
Peta Masalah: Ketika Permintaan Rumah Tak Sejalan dengan Daya Beli
BI mencatat pertumbuhan kredit pemilikan rumah (KPR) mengalami penurunan menjadi sekitar 7-9 persen year-on-year pada 2024, jauh di bawah lonjakan kredit properti era 2017-2018 yang sempat menembus dua digit. Rasio kredit bermasalah (non-performing loan/NPL) segmen KPR relatif terkendali di kisaran 2,2-2,6 persen, namun piutang developer (kredit konstruksi) mencatat rasio lebih tinggi, sekitar 3,5-4 persen. Ini menandakan likuiditas di sisi pengembang mulai mengetat, sementara kelas menengah yang menjadi target utama rumah Rp500 juta masih menahan belanja akibat tekanan biaya hidup dan suku bunga acuan yang bertahan di level 5,75-6 persen.
Suku bunga acuan BI yang tinggi sejak 2022-2024 memang bertujuan menstabilkan rupiah dan menekan inflasi, tetapi konsekuensinya biaya dana (cost of fund) bank meningkat, sehingga bunga KPR komersial bergerak di rentang 9,5-11,5 persen per tahun. Untuk rumah seharga Rp500 juta dengan tenor 15-20 tahun, setiap kenaikan 1 persen bunga berarti tambahan cicilan ratusan ribu rupiah per bulan, dan itu langsung memukul sentimen pasar.
Di Satu Sisi: Stimulus Berpotensi Kerek Transaksi dan Serap Tenaga Kerja
Di satu sisi, stimulus untuk rumah Rp500 juta berpotensi efektif karena menyasar segmen paling besar dari sisi volume transaksi. Data Asosiasi Pengembang Perumahan dan Permukiman Seluruh Indonesia (APERSI) menunjukkan rumah subsidi dan menengah-bawah menyumbang lebih dari 60 persen total unit terjual di pasar primer. Bila insentif diberikan dalam bentuk subsidi bunga, pembebasan Pajak Pertambahan Nilai (PPN), atau bantuan uang muka, maka cicilan bulanan bisa turun 15-25 persen. Penurunan itu cukup untuk mendorong masyarakat marginal yang sebelumnya menunda pembelian.
Dampak bergandanya pun signifikan. Setiap satu unit rumah yang dibangun menyerap sekitar 3-5 tenaga kerja langsung dan memutar belanja material senilai 60-70 persen dari harga jual ke produsen semen, besi, kaca, dan kayu. Jika stimulus mampu menambah 50.000-100.000 unit transaksi baru per tahun, efeknya ke PDB bisa mencapai 0,3-0,5 persen dan menambah ratusan ribu lapangan kerja. Ini disebut sebagai multiplier effect perumahan yang paling tinggi di antara sektor konsumsi, yaitu berada di kisaran 2,0-2,5 kali nilai investasi awal.
"Insentif fiskal pada perumahan bukan sekadar mendorong konsumsi, tapi menjaga rantai pasok industri padat karya yang menyerap tenaga kerja besar," ujar seorang ekonom senior dalam sebuah diskusi publik.
Di Sisi Lain: Risiko Bebani Fiskal dan Gagal Sasar
Di sisi lain, stimulus ini menyimpan risiko. Pertama, ruang fiskal (fiscal space) yang mengetat akibat rasio utang terhadap PDB sudah mencapai 39-40 persen, ditambah kebutuhan pembayaran bunga utang yang menggerus anggaran. Subsidi bunga untuk rumah Rp500 juta berpotensi menciptakan beban anggaran baru tanpa jaminan tambahan penerimaan pajak jangka pendek. Kedua, ada risiko salah sasaran jika verifikasi penghasilan pembeli lemah, sehingga insentif dinikmati kelompok yang sebenarnya mampu membeli tanpa bantuan. Ketiga, pasokan rumah terbangun (backlog) yang besar, sekitar 12,7 juta unit berdasarkan survei BPS, bukan hanya soal harga, melainkan juga soal lokasi, akses transportasi, dan ketersediaan air bersih.
Keempat, stimulus properti pernah diuji pada 2021 melalui insentif PPN Ditanggung Pemerintah (DTP) untuk rumah di bawah Rp2 miliar. Saat itu, indeks penjualan properti (Survei Harga Properti Residensial BI) sempat naik dari sekitar 1,5 persen menjadi 4-5 persen year-on-year, tetapi efeknya berumur pendek, hanya 6-9 bulan, sebelum kembali melandai. Artinya, stimulus fiskal bersifat sementara dan tidak menyelesaikan masalah struktural, seperti murahnya biaya dana jangka panjang dan kepastian regulasi tata ruang.
Pelajaran dari Siklus Sebelumnya dan Proyeksi 2027
Bila melihat tren, sektor properti Indonesia sangat bergantung pada tiga variabel: suku bunga, pendapatan rumah tangga, dan kepercayaan pasar. Untuk 2027, proyeksi sejumlah lembaga menunjukkan pertumbuhan kredit properti berpotensi kembali ke 9-11 persen year-on-year jika BI menurunkan suku bunga acuan 100-150 basis poin dan stimulus berjalan efektif. Namun, tanpa perbaikan pada sisi penawaran dan simplifikasi perizinan, stimulus hanya akan menjadi dorongan jangka pendek yang menguras portofolio fiskal.
Kesimpulannya, kebijakan rumah Rp500 juta memiliki potensi untuk mengerek valuasi sektor properti dan memulihkan sentimen pasar, khususnya di segmen menengah-bawah. Akan tetapi, efektivitasnya akan sangat bergantung pada desain kebijakan, disiplin anggaran, dan koordinasi antara pemerintah, BI, OJK, serta pengembang. Bagi pasar, sinyal ini bisa dibaca sebagai katalis positif jangka menengah, namun tetap perlu diwaspadai risiko fundamental berupa lemahnya daya beli dan capital outflow yang dapat menekan rupiah bila iklim global memburuk.








Comments (0)