

Spread SBN RI Menyempit ke 188 Bps, Sinyal Positif di Tengah Tekanan Global
Berdasarkan data Kementerian Keuangan per akhir pekan ini, selisih imbal hasil alias spread antara Surat Berharga Negara (SBN) Indonesia dan US Treasury atau surat utang pemerintah Amerika Serikat men...
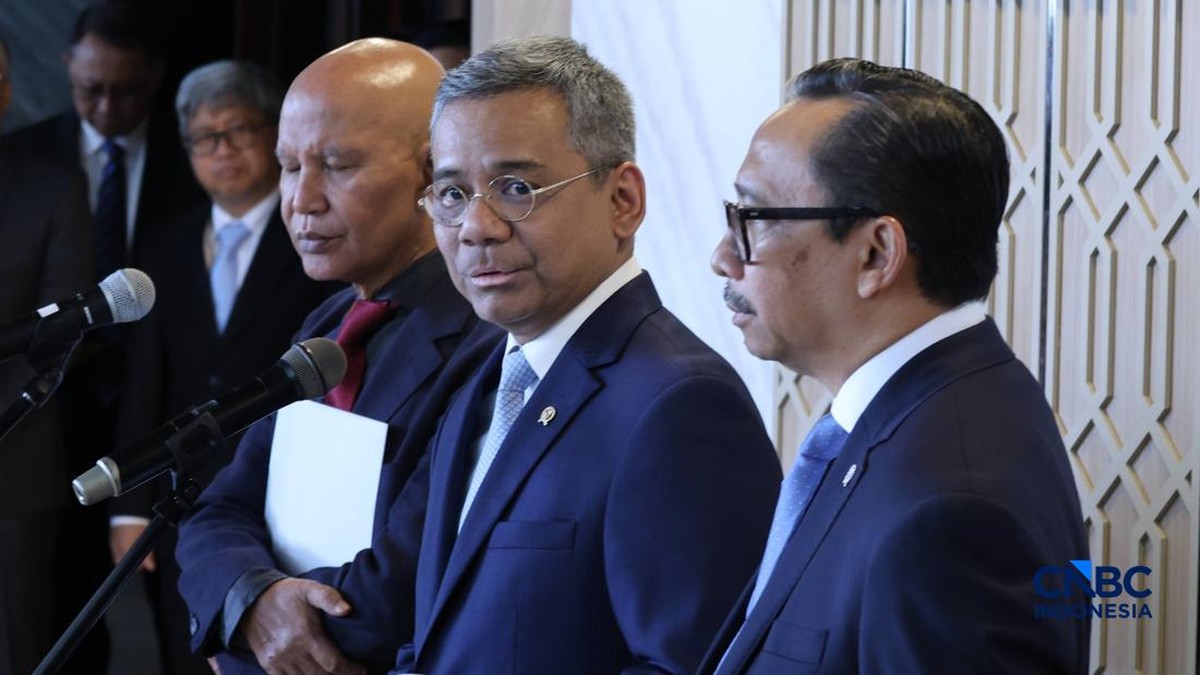
Berdasarkan data Kementerian Keuangan per akhir pekan ini, selisih imbal hasil alias spread antara Surat Berharga Negara (SBN) Indonesia dan US Treasury atau surat utang pemerintah Amerika Serikat menyusut menjadi 188 basis poin (bps). Angka ini turun signifikan dibandingkan periode puncak tekanan beberapa waktu lalu yang sempat melebar di atas 250 bps. Menteri Keuangan Suahasil Nazara mengungkapkan bahwa penyempitan spread tersebut mencerminkan daya tarik instrumen investasi domestik yang kian menguat di mata investor global.
Bagi pembaca awam, spread adalah selisih tingkat imbal hasil antara dua obligasi dengan tenor serupa. Semakin tipis selisihnya, semakin kecil premi risiko yang diminta investor untuk memegang aset negara berkembang ketimbang aset safe haven seperti US Treasury. Dalam konteks ini, angka 188 bps berarti pasar mulai menilai risiko Indonesia relatif lebih terkendali.
Fundamental Makro Jadi Penopang Utama
Di satu sisi, penyempitan spread ini tidak terjadi di ruang hampa. Beberapa indikator fundamental domestik menunjukkan tren yang solid. Bank Indonesia mencatat cadangan devisa tetap berada di kisaran US$150 miliar, level yang mampu membiayai sekitar enam bulan impor. Rasio utang terhadap Produk Domestik Bruto (PDB) juga terjaga di bawah 40 persen, jauh lebih rendah dibandingkan banyak negara peers. Likuiditas perbankan pun relatif longgar, tercermin dari rasio kredit terhadap simpanan (LDR) yang stabil di kisaran 84 persen.
Dari sisi eksternal, ekspektasi pasar terhadap pemangkasan suku bunga The Fed turut menjadi sentimen positif. Ketika ekspektasi pemangkasan suku bunga AS menguat, imbal hasil US Treasury cenderung menurun, sehingga otomatis mempersempit spread terhadap SBN. Portofolio investor asing di SBN tercatat mengalami net inflow dalam beberapa pekan terakhir, meski skalanya belum kembali ke level prapandemi.
"Penyempitan spread ini adalah cermin kepercayaan pasar terhadap konsistensi kebijakan fiskal dan moneter kita. Namun, kita tidak boleh terlena karena volatilitas global masih tinggi," ujar Suahasil dalam keterangan resminya.
Pro: Sinyal Positif bagi Pembiayaan APBN
Pro dari perkembangan ini cukup jelas. Biaya pembiayaan utang pemerintah berpotensi menurun. Setiap penurunan 10 bps pada yield SBN dengan tenor 10 tahun dapat menghemat belanja bunga dalam jumlah yang tidak sedikit, terutama ketika total outstanding SBN telah melampaui Rp8.000 triliun. Ruang fiskal yang lebih lega memungkinkan pemerintah mengalokasikan dana ke belanja produktif seperti infrastruktur dan perlinsos.
Selain itu, spread yang tipis memperkuat valuasi aset domestik secara keseluruhan. Obligasi korporasi, saham perbankan, hingga instrumen pasar uang berpotensi menerima efek rambatan positif. Capital outflow yang sempat menjadi kekhawatiran pada kuartal sebelumnya berangsur mereda, digantikan oleh arus modal masuk yang lebih stabil. Indeks kepercayaan investor pun cenderung membaik.
Kontra: Kewaspadaan Tetap Diperlukan
Di sisi lain, sejumlah analis mengingatkan bahwa penyempitan spread tidak sepenuhnya berasal dari perbaikan fundamental domestik. Sebagian dipicu oleh faktor eksternal, yakni volatilitas imbal hasil US Treasury yang sedang menurun. Artinya, jika data inflasi Amerika kembali panas dan The Fed menunda pemangkasan suku bunga, spread bisa melebar lagi dalam waktu singkat.
Risiko lain datang dari defisit transaksi berjalan yang masih membayangi. Meski defisit kuartalan berada di bawah 1 persen PDB, ketergantungan pada aliran modal asing membuat pasar SBN rentan terhadap perubahan sentimen global. Tekanan geopolitik, kenaikan harga minyak, hingga pelemahan mata uang regional bisa dengan cepat mengubah arah portofolio investor asing.
Selain itu, kebutuhan pembiayaan APBN yang besar menjelang akhir tahun berpotensi menambah pasokan SBN di pasar. Jika permintaan tidak mengimbangi, yield bisa kembali naik dan spread melebar. Pemerintah perlu menjaga kredibilitas kebijakan fiskal agar premi risiko tetap rendah.
Proyeksi dan Indeks yang Perlu Dicermati
Ke depan, sejumlah indikator layak menjadi perhatian. Pertama, arah kebijakan The Fed dan data tenaga kerja AS. Kedua, perkembangan indeks dolar AS (DXY) yang berkorelasi negatif dengan harga SBN. Ketiga, rilis inflasi domestik dan pertumbuhan ekonomi kuartalan. Jika inflasi terjaga di kisaran 2,5 hingga 3 persen year-on-year, peluang penyempitan spread lebih lanjut masih terbuka.
Secara keseluruhan, capaian spread 188 bps adalah sinyal yang menggembirakan, tetapi bukan akhir dari perjalanan. Pasar akan terus menimbang fundamental, likuiditas, dan sentimen global secara simultan. Bagi investor, angka ini menjadi salah satu rujukan dalam menilai valuasi aset Indonesia, meski keputusan investasi tetap harus mempertimbangkan profil risiko masing-masing.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Reporter Nasional. Reporter isu nasional dan kebijakan publik.






Comments (0)