 sarah-anjani
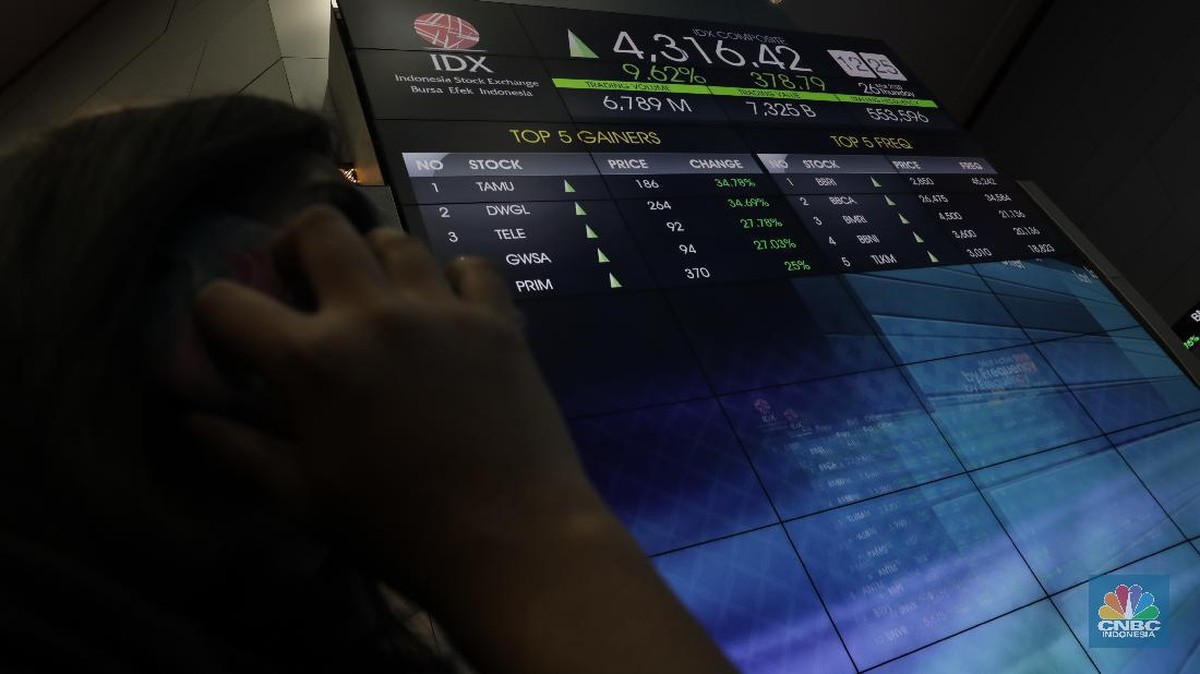
PT Sumber Mas Konstruksi Tbk. (SMKM) kembali memperluas jejak ekspansinya dengan mengumumkan rencana akuisisi dua entitas yang beroperasi di Singapura, yakni PanAsia Aquaculture dan LSO Holdings. Perusahaan menegaskan bahwa transaksi tersebut diarahkan untuk mencapai kepemilikan saham hingga 100 persen, sebuah langkah yang menempatkan emiten konstruksi ini pada jalur diversifikasi lini usaha sekaligus penguatan basis pendapatan di luar negeri.
Berdasarkan praktik umum korporasi Indonesia, akuisisi lintas negara semacam ini biasanya ditempuh ketika perusahaan menilai organik growth atau pertumbuhan dari dalam terasa terlalu lambat dibanding kecepatan pasar yang ingin diraih. Dengan membeli entitas yang sudah berjalan, SMKM tidak perlu membangun fondasi operasional, perizinan, maupun jaringan pelanggan dari nol di pasar Singapura yang kompetitif.
Ekspansi Berbasis Jalur Akuisisi
Dalam konstruksi berita korporasi seperti ini, yang perlu dicermati publik adalah struktur transaksinya: apakah dibayar tunai, dicicil bertahap, maupun melalui penerbitan saham baru. Setiap opsi tersebut memiliki konsekuensi berbeda terhadap neraca perusahaan. Pembayaran tunai akan menggerus posisi likuiditas, sementara penerbitan saham berpotensi menimbulkan efek dilusi bagi pemegang saham lama.
Adapun dua target akuisisi mencerminkan dua karakter bisnis yang berbeda. PanAsia Aquaculture menempatkan SMKM pada rantai pasok pangan, khususnya hasil perikanan dan budidaya, sedangkan LSO Holdings memperluas cakupan portofolio ke segmen yang lebih terdiversifikasi. Kombinasi keduanya menunjukkan strategi di mana perusahaan tidak ingin bergantung pada satu siklus usaha saja, mengingat bisnis konstruksi sangat sensitif terhadap pencairan anggaran pemerintah dan siklus pembiayaan perbankan.
Sektor akuakultur sendiri secara makro masih menunjukkan tren yang menarik. Indonesia merupakan salah satu produsen udang dan perikanan budidaya terbesar di Asia Tenggara, dengan kontribusi sektor perikanan terhadap produk domestik bruto nasional berada di kisaran sekitar 1,5–2 persen dalam beberapa tahun terakhir. Nilai ekspor komoditas udang dan ikan nasional sempat menembus kisaran USD 2–3 miliar per tahun, sehingga tidak mengherankan bila korporasi melihat peluang di hilirisasi maupun distribusi hasil budidaya tersebut hingga ke pasar regional.
Pro: Akses Pasar dan Diversifikasi Pendapatan
Di satu sisi, terdapat sejumlah argumen positif atas langkah ini. Pertama, Singapura berperan sebagai hub logistik dan pusat perdagangan komoditas kawasan Asia Pasifik. Dengan memiliki entitas di sana, SMKM memperoleh akses langsung ke jaringan pembeli, terminal pendingin, serta fasilitas gudang berstandar internasional yang mahal dan lama apabila dibangun sendiri.
Kedua, diversifikasi mata uang menjadi nilai tambah tersendiri. Pendapatan yang dibukukan dalam dolar Singapura atau dolar AS berpotensi menjadi lindung nilai alami terhadap volatilitas rupiah. Ketika rupiah mengalami penurunan terhadap mata uang mayor, pendapatan luar negeri dalam valuta asing akan terkonversi lebih besar dalam perspektif laporan keuangan konsolidasian.
Ketiga, perluasan ke akuakultur memperkuat fundamental bisnis jangka panjang karena permintaan pangan cenderung lebih defensif dibanding permintaan konstruksi. Profil arus kas yang lebih stabil itu dapat memperbaiki rasio utang terhadap ekuitas perusahaan apabila target akuisisi mampu menyumbang laba konsisten sejak tahun pertama.
Secara teori manajemen strategis, akuisisi dianggap berhasil ketika sinergi biaya dan sinergi pendapatan terukur dalam dua sampai tiga tahun pertama — jika melebihi itu, pasar cenderung menurunkan valuasi perusahaan.
Kontra: Risiko Integrasi dan Beban Keuangan
Di sisi lain, sentimen pasar terhadap akuisisi lintas negara tidak selalu positif. Pertama, risiko integrasi operasional nyata adanya. Perbedaan budaya kerja, standar pelaporan keuangan, serta regulasi Singapura menuntut sumber daya manajemen yang tidak sedikit. Banyak kasus korporasi Indonesia mengalami penundaan pencapaian target akuisisi karena sinergi tak kunjung terwujud.
Kedua, jika transaksi didanai utang, beban bunga akan meningkat dan pada gilirannya menekan rasio profitabilitas seperti marjin laba bersih. Dalam kondisi suku bunga acuan yang masih berada di kisaran 6 persen setelah siklus pengetatan moneter global, biaya permodalan tetap menjadi tantangan tersendiri bagi emiten.
Ketiga, terdapat risiko valuasi. Apabila harga beli entitas target dinilai mahal dibandingkan dengan aset bersih atau proyeksi arus kasnya, maka potensi goodwill besar akan tercatat di neraca. Goodwill yang tinggi meningkatkan risiko penurunan nilai (impairment) di kemudian hari apabila kinerja anak usaha meleset dari proyeksi.
Keempat, terkait target kepemilikan hingga 100 persen, publik perlu menunggu penjelasan lebih rinci mengenai sisa saham yang belum dimiliki dan mekanisme pelunasannya. Penguasaan penuh memang memberi kendali strategis maksimal, namun juga berarti SMKM menanggung seluruh risiko entitas tersebut secara utuh tanpa ditepis mitra lain.
Yang Perlu Dipantau ke Depan
Ke depan, beberapa variabel akan menentukan apakah ekspansi ini terbukti menguntungkan: realisasi penandatanganan transaksi, sumber pendanaan, serta kontribusi laba dari dua entitas target terhadap konsolidasian. Apabila ekspor akuakultur regional tetap tumbuh dan permintaan pasar Singapura stabil, maka potensi sinergi cukup terbuka.
Namun demikian, investor sebaiknya menempatkan penilaian secara berimbang. Diversifikasi geografis dan sektoral memberi bantalan, tetapi sekaligus memperkenalkan kompleksitas baru. Ketika berita akuisisi ini meramaikan sentimen pasar jangka pendek, yang lebih menentukan tetaplah kemampuan manajemen mengeksekusi integrasi dan menjaga disiplin neraca keuangan dalam 12–24 bulan ke depan. Data fundamental perusahaan hasil paparan kinerja berikutnya akan menjadi ukuran objektif pertama atas keputusan strategis ini.









Comments (0)