

Saldo Minimum Nasabah Prioritas Bank Besar per Oktober 2026
Berdasarkan data Otoritas Jasa Keuangan (OJK) per Oktober 2026, segmen nasabah prioritas di perbankan nasional terus menunjukkan tren pertumbuhan yang solid. Jumlah portofolio nasabah dengan saldo di ...
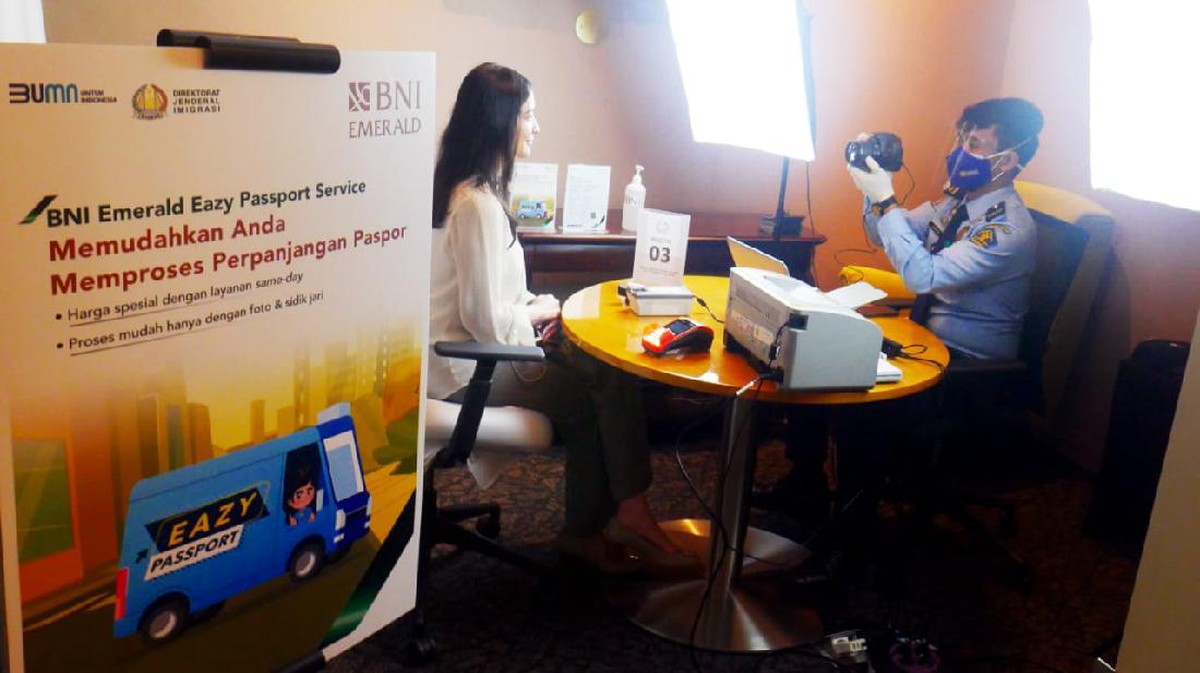
Berdasarkan data Otoritas Jasa Keuangan (OJK) per Oktober 2026, segmen nasabah prioritas di perbankan nasional terus menunjukkan tren pertumbuhan yang solid. Jumlah portofolio nasabah dengan saldo di atas Rp1 miliar dilaporkan mengalami kenaikan year-on-year sebesar 8,7 persen dibandingkan periode yang sama tahun lalu. Angka ini menjadi indikator penting bahwa likuiditas kelas atas masih terjaga di tengah dinamika sentimen pasar global yang fluktuatif.
Nasabah prioritas adalah segmen layanan eksklusif yang diberikan bank kepada pelanggan dengan saldo simpanan dalam jumlah tertentu. Sebagai imbalannya, mereka mendapat fasilitas lebih, mulai dari relationship manager khusus, suku bunga deposito lebih kompetitif, hingga akses ke produk investasi dan perencanaan keuangan yang lebih personal. Layanan ini menjadi salah satu sumber dana pihak ketiga (DPK) yang paling stabil bagi bank, karena sifatnya yang tidak terlalu sensitif terhadap pergerakan suku bunga jangka pendek.
Ambang Batas Saldo di Tiga Bank Besar
Di satu sisi, ambang batas saldo minimum untuk masuk kategori prioritas di bank-bank besar relatif beragam. Pada Bank Mandiri, layanan prioritas umumnya mensyaratkan saldo rata-rata harian sekitar Rp1 miliar hingga Rp2 miliar per rekening, tergantung pada jenis paket layanan yang dipilih. Bank BRI menetapkan ambang serupa untuk segmen prioritasnya, dengan rentang mulai dari Rp500 juta hingga Rp1 miliar. Sementara itu, BNI mematok syarat saldo mulai dari Rp500 juta untuk tier menengah dan bisa menembus Rp2,5 miliar untuk tier tertinggi.
Angka-angka ini penting dipahami pembaca awam. Saldo minimum adalah nilai simpanan rata-rata yang harus dipertahankan nasabah setiap bulan agar status prioritasnya tidak dicabut. Jika saldo turun di bawah ambang batas dalam beberapa periode, bank biasanya menurunkan status layanan atau mengenakan biaya administrasi tertentu. Rasio jumlah nasabah prioritas terhadap total nasabah memang kecil, namun kontribusinya terhadap total DPK sangat signifikan, kerap mencapai 30 hingga 40 persen dari total dana yang dihimpun.
Dua Perspektif: Pro dan Kontra
Pro: Layanan prioritas memberikan nilai tambah nyata berupa kemudahan transaksi, akses ke produk investasi dengan valuasi lebih baik, serta pendampingan perencanaan keuangan. Bagi nasabah dengan likuiditas besar, fasilitas ini membantu menjaga portofolio tetap terkelola dengan efisien. Selain itu, suku bunga deposito khusus untuk segmen prioritas sering kali lebih tinggi 0,25 hingga 0,5 persen dibandingkan nasabah reguler, sehingga secara nominal menghasilkan tambahan yang tidak kecil.
"Segmen prioritas adalah tulang punggung likuiditas bank. Ketika terjadi capital outflow atau gejolak pasar, dana dari segmen ini cenderung lebih bertahan dibandingkan dana ritel biasa," ujar seorang analis perbankan dalam sebuah diskusi industri keuangan nasional.
Kontra: Di sisi lain, syarat saldo yang tinggi membuat layanan ini eksklusif dan tidak dapat dijangkau mayoritas masyarakat. Kritik juga muncul terkait potensi ketimpangan layanan, di mana nasabah kecil mendapat perhatian lebih sedikit. Sejumlah pengamat menilai bank perlu tetap menjaga kualitas layanan dasar agar tidak terjadi disparitas yang terlalu lebar. Selain itu, fokus bank pada segmen atas dapat membuat pertumbuhan nasabah ritel melambat jika tidak diimbangi strategi akuisisi yang tepat.
Fundamental dan Proyeksi ke Depan
Secara fundamental, pertumbuhan segmen prioritas mencerminkan kondisi ekonomi kelas menengah atas yang masih relatif resilien. Proyeksi ke depan, seiring dengan proyeksi pertumbuhan ekonomi nasional yang berada di kisaran 5 persen, kebutuhan akan layanan keuangan eksklusif diprediksi terus meningkat. Namun, bank juga menghadapi tantangan berupa kompetisi antar bank dalam merebut nasabah berdaya beli tinggi, yang berpotensi menekan margin bunga bersih (net interest margin).
Bagi masyarakat umum, fenomena ini menjadi cermin pentingnya kebiasaan menabung dan perencanaan keuangan sejak dini. Meski tidak semua orang bisa langsung masuk kategori prioritas, memahami syarat dan keuntungan layanan perbankan membantu dalam mengambil keputusan finansial yang lebih bijak. Pada akhirnya, menjaga disiplin menabung dan mengelola arus kas tetap menjadi fondasi utama keamanan finansial, terlepas dari tier layanan yang dimiliki.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Editor Ekonomi. Mantan analis pasar modal. Spesialisasi: makroekonomi, kebijakan moneter, dan perdagangan internasional.





Comments (0)