

Rupiah Bertahan di Rp17.900, Strategi Bukan Hanya Suku Bunga
Berdasarkan data Bank Indonesia per 29 September 2026, nilai tukar rupiah masih tertahan di level Rp17.900 per dolar AS meskipun neraca perdagangan mencatat surplus. Kondisi ini menunjukkan bahwa peng...
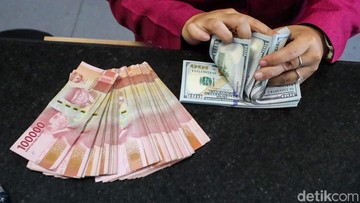
Berdasarkan data Bank Indonesia per 29 September 2026, nilai tukar rupiah masih tertahan di level Rp17.900 per dolar AS meskipun neraca perdagangan mencatat surplus. Kondisi ini menunjukkan bahwa penguatan mata uang tidak semata ditentukan oleh lonjakan ekspor atau aliran devisa dari aktivitas dagang, melainkan juga dipengaruhi oleh dinamika likuiditas global dan sentimen pasar terhadap aset negara berkembang. Surplus perdagangan yang biasanya menjadi katalis positif ternyata tidak cukup menahan tekanan eksternal yang datang dari penguatan dolar AS dan pergerakan capital outflow dari pasar obligasi domestik.
Dalam konteks makroekonomi, nilai tukar adalah harga relatif antara dua mata uang yang dipengaruhi oleh interaksi antara permintaan dan penawaran valuta asing. Ketika surplus perdagangan terjadi, pasokan dolar AS dari eksportir meningkat. Namun, jika permintaan dolar AS untuk pembayaran impor, pembayaran utang luar negeri, dan kebutuhan portofolio investor asing juga tinggi, maka surplus tersebut tidak otomatis mengangkat rupiah. Inilah yang terjadi saat ini: pasar masih menimbang faktor fundamental domestik yang relatif solid di satu sisi, namun dibayangi ketidakpastian global di sisi lain.
Fundamental Domestik versus Tekanan Eksternal
Di satu sisi, fundamental ekonomi Indonesia masih menunjukkan tanda-tanda ketahanan. Inflasi inti terjaga dalam kisaran sasaran Bank Indonesia, cadangan devisa berada pada level yang memadai, dan pertumbuhan kredit perbankan bergerak positif. Rasio utang terhadap produk domestik bruto juga masih terkendali, sehingga secara fundamental ruang untuk penguatan rupiah sebenarnya terbuka. Surplus perdagangan yang berlanjut menjadi bukti bahwa sektor eksternal masih menjadi penopang penting bagi stabilitas nilai tukar.
Di sisi lain, tekanan eksternal tidak bisa diabaikan. Ketika bank sentral Amerika Serikat mempertahankan kebijakan moneter ketat atau bahkan mengisyaratkan kenaikan suku bunga lebih lanjut, imbal hasil obligasi pemerintah AS meningkat. Kondisi ini memicu capital outflow dari negara berkembang, termasuk Indonesia, karena investor mencari aset yang lebih aman dan memberikan imbal hasil lebih tinggi. Akibatnya, permintaan terhadap dolar AS melonjak dan rupiah mengalami depresiasi, meski secara fundamental ekonomi domestik tidak mengalami perubahan signifikan.
"Nilai tukar bukan hanya cerminan dari kondisi ekonomi domestik, tetapi juga cerminan dari persepsi risiko global. Kombinasi antara surplus perdagangan dan aliran modal keluar bisa menciptakan keseimbangan baru yang menahan penguatan rupiah," ujar seorang ekonom senior dalam sebuah diskusi panel terbatas.
Kebijakan Suku Bunga dan Batasannya
Menaikkan suku bunga acuan sering dianggap sebagai solusi cepat untuk menstabilkan rupiah. Logikanya, suku bunga yang lebih tinggi akan menarik investor asing untuk menempatkan dana di instrumen domestik, sehingga permintaan terhadap rupiah meningkat. Namun, strategi ini memiliki batas. Jika suku bunga dinaikkan terlalu agresif, biaya pinjaman bagi dunia usaha akan meningkat, yang pada akhirnya dapat menekan pertumbuhan ekonomi dan menciptakan risiko kredit macet di sektor perbankan.
Selain itu, efektivitas kebijakan suku bunga sangat bergantung pada respons pasar global. Jika Federal Reserve juga menaikkan suku bunga, maka selisih suku bunga antara Indonesia dan AS tidak melebar secara signifikan, sehingga insentif bagi investor asing untuk masuk ke pasar domestik tetap terbatas. Dalam situasi seperti ini, kenaikan suku bunga hanya menjadi langkah defensif untuk mencegah depresiasi lebih dalam, bukan strategi untuk mendorong penguatan rupiah secara berkelanjutan.
Oleh karena itu, penguatan rupiah memerlukan pendekatan yang lebih komprehensif. Pemerintah dan bank sentral perlu memperkuat koordinasi dalam menjaga stabilitas makroekonomi, termasuk mengendalikan defisit anggaran, mendorong diversifikasi ekspor, dan meningkatkan daya saing industri domestik. Selain itu, pengembangan pasar keuangan domestik yang lebih dalam dan likuid akan mengurangi ketergantungan pada aliran modal asing jangka pendek yang volatil.
Proyeksi dan Sentimen Pasar ke Depan
Pro: jika pemerintah mampu menjaga stabilitas politik dan mempercepat reformasi struktural, maka kepercayaan pasar terhadap rupiah akan meningkat. Surplus perdagangan yang berkelanjutan, ditambah dengan masuknya investasi langsung asing di sektor-sektor produktif, dapat menjadi fondasi bagi penguatan rupiah dalam jangka menengah. Selain itu, pengelolaan utang yang prudent dan transparan akan menurunkan premi risiko yang harus dibayar Indonesia di pasar internasional.
Kontra: namun, jika ketidakpastian global berlanjut, terutama terkait kebijakan moneter negara-negara maju dan ketegangan geopolitik, maka tekanan terhadap rupiah akan tetap besar. Capital outflow yang berlanjut dapat menggerus cadangan devisa dan mempersempit ruang gerak kebijakan moneter. Dalam skenario ini, rupiah berpotensi bergerak dalam rentang yang lebih luas, dengan kecenderungan melemah jika tidak ada intervensi yang terukur.
Pada akhirnya, strategi menguatkan rupiah tidak bisa hanya mengandalkan instrumen suku bunga. Diperlukan bauran kebijakan yang mencakup penguatan fundamental ekonomi, pengelolaan likuiditas yang cermat, serta komunikasi yang jelas kepada pasar. Dengan pendekatan yang holistik, stabilitas nilai tukar dapat terjaga tanpa mengorbankan pertumbuhan ekonomi dan stabilitas sistem keuangan secara keseluruhan.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Analis Keuangan. Fokus pada pasar saham, obligasi, dan reksa dana. Pemegang sertifikasi CSA level 1.











Comments (0)