 arif-budianto
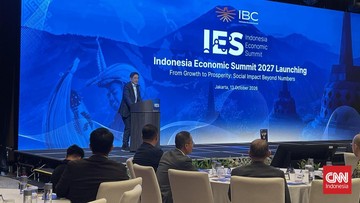
Berdasarkan data Kementerian Keuangan dan laporan otoritas pajak per akhir tahun fiskal terakhir, realisasi pengembalian kelebihan pembayaran pajak atau restitusi masih menjadi salah satu titik gesekan antara dunia usaha dan administrasi perpajakan. Kalangan pengusaha menyoroti bahwa keterlambatan pencairan restitusi—terutama Pajak Pertambahan Nilai (PPN)—berdampak langsung pada likuiditas perusahaan, khususnya segmen usaha mikro, kecil, dan menengah (UMKM) yang margin kasnya tipis.
PPN sendiri merupakan pajak atas konsumsi barang dan jasa yang dipungut bertingkat. Ketika perusahaan membayar pajak masukan lebih besar daripada pajak keluaran, selisihnya berhak dikembalikan. Namun dalam praktiknya, proses verifikasi dan audit restitusi kerap memakan waktu berbulan-bulan, sehingga dana yang seharusnya kembali ke rekening perusahaan tertahan di kas negara.
Dampak Langsung terhadap Arus Kas dan Likuiditas
Dalam sebuah forum diskusi ekonomi nasional, tokoh asosiasi pengusaha Arsjad Rasjid menegaskan bahwa kelancaran arus kas adalah oksigen bagi dunia usaha. Menurutnya, restitusi pajak yang macet bisa berakibat fatal, terutama bagi UMKM yang tidak memiliki bantalan modal kerja memadai.
"Kalau restitusi pajak tertahan, arus kas perusahaan langsung terganggu. Untuk UMKM, ini bukan sekadar soal angka di neraca, tapi soal kemampuan membayar gaji, membeli bahan baku, dan menjaga operasional tetap berjalan," ujar Arsjad dalam forum tersebut.
Pernyataan itu sejalan dengan logika fundamental keuangan korporasi. Rasio likuiditas—perbandingan aset lancar terhadap kewajiban jangka pendek—menjadi indikator kunci kesehatan usaha. Ketika piutang restitusi tak kunjung cair, aset lancar membeku, sementara kewajiban kepada pemasok dan karyawan tetap jatuh tempo. Dalam skenario ekstrem, perusahaan terpaksa menanggung bunga pinjaman tambahan hanya untuk menutup celah kas yang sebenarnya bisa dihindari.
Data historis menunjukkan tren serupa. Pada periode-periode ketika percepatan restitusi digalakkan, indeks kepercayaan pelaku usaha cenderung membaik. Sebaliknya, ketika proses verifikasi melambat, sentimen pasar terhadap iklim investasi ikut terkoreksi.
Pro dan Kontra: Antara Kecepatan dan Pengawasan
Di satu sisi, percepatan restitusi merupakan bentuk nyata dukungan pemerintah terhadap dunia usaha. Kas yang lebih cepat beredar mendorong belanja modal, penyerapan tenaga kerja, dan pada akhirnya pertumbuhan ekonomi. Bagi perusahaan berorientasi ekspor yang menghadapi persaingan global, pengembalian PPN tepat waktu menjaga daya saing harga produk.
Di sisi lain, otoritas pajak memiliki pertimbangan kuat untuk tidak melonggarkan verifikasi. Sejarah menunjukkan restitusi menjadi celah utama praktik penggelapan pajak melalui faktur fiktif. Pengawasan berlapis dibutuhkan untuk melindungi penerimaan negara yang menjadi tulang punggung Anggaran Pendapatan dan Belanja Negara (APBN). Tanpa pengawasan ketat, risiko kebocoran fiskal meningkat, yang justru membebani generasi mendatang.
Ketegangan inilah yang membuat persoalan restitusi selalu berada di persimpangan antara kebutuhan likuiditas dunia usaha dan kepentingan penerimaan negara. Proyeksi ke depan bergantung pada sejauh mana digitalisasi administrasi pajak mampu memangkas biaya kepatuhan sekaligus memperkuat deteksi risiko.
Reformasi Administrasi dan Harapan Dunia Usaha
Pemerintah sebenarnya telah menempuh sejumlah langkah reformasi, mulai dari integrasi sistem pelaporan, penerapan analisis berbasis risiko, hingga penyederhanaan dokumen. Tujuannya jelas: mempercepat restitusi bagi wajib pajak berisiko rendah tanpa mengorbankan pengawasan bagi yang berisiko tinggi. Namun implementasi di lapangan masih menghadapi kendala kapasitas sumber daya dan koordinasi antarinstansi.
Dari kacamata pelaku usaha, kepastian waktu menjadi kunci. Ketidakpastian kapan dana restitusi cair membuat perencanaan keuangan jangka panjang sulit dilakukan. Perusahaan tidak bisa menyusun proyeksi arus kas secara akurat bila komponen piutang pajaknya bergerak liar. Akibatnya, keputusan investasi dan ekspansi cenderung ditunda, yang pada skala makro menekan pertumbuhan.
Sejumlah ekonom menyarankan pendekatan berbasis segmentasi: wajib pajak dengan rekam jejak kepatuhan baik mendapat jalur cepat, sementara yang memiliki indikasi risiko menjalani verifikasi mendalam. Model ini dipandang mampu menyeimbangkan kebutuhan likuiditas usaha dengan menjaga integritas penerimaan negara.
Yang perlu dicatat, persoalan ini bukan semata soal teknis perpajakan. Ia menyentuh iklim investasi secara lebih luas. Ketika dunia usaha merasa sistem tidak berpihak pada kepastian, capital outflow berpotensi meningkat seiring investor mencari yurisdiksi dengan administrasi lebih efisien. Sebaliknya, reformasi yang berhasil dapat memperkuat valuasi aset domestik dan menarik portofolio investasi masuk.
Pada akhirnya, kelancaran restitusi adalah cermin dari kualitas tata kelola fiskal sebuah negara. Keseimbangan antara kecepatan layanan dan ketelitian pengawasan bukan pilihan biner, melainkan soal desain sistem yang cerdas. Bagi UMKM yang menjadi tulang punggung lapangan kerja, kepastian hukum dan administrasi sering kali lebih berharga daripada insentif fiskal apa pun. Ujian bagi pemerintah adalah membuktikan bahwa keduanya bisa berjalan beriringan.











Comments (0)