 arif-budianto
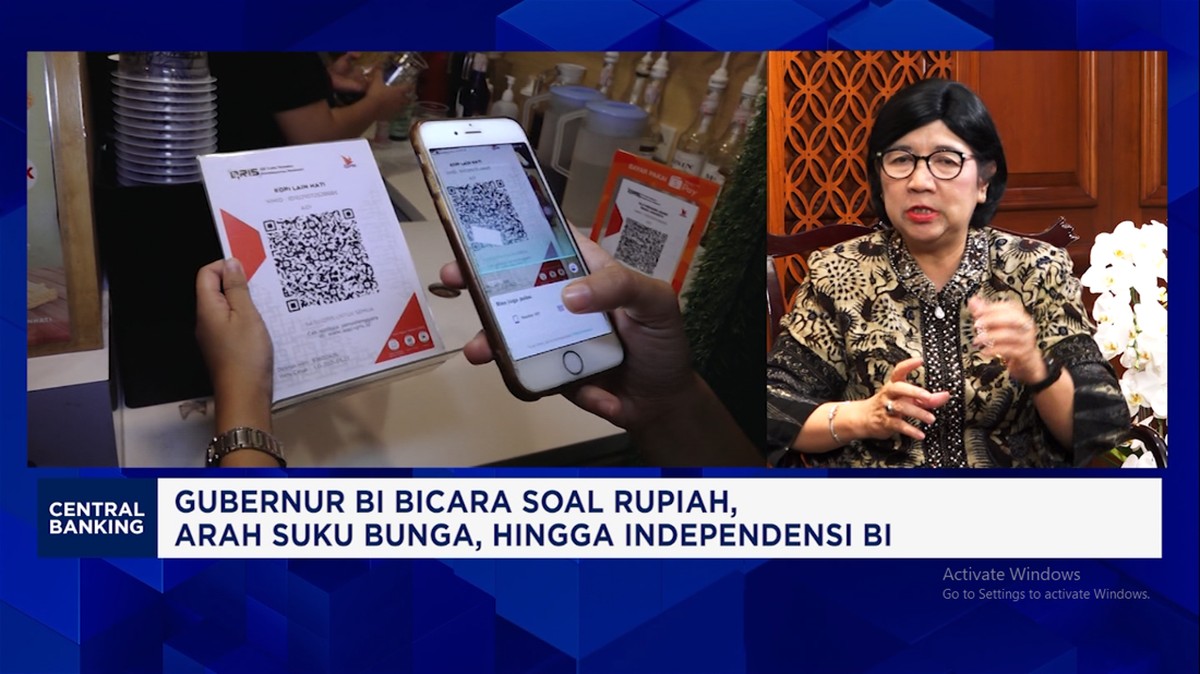
Berdasarkan data Bank Indonesia per akhir 2024, nilai transaksi QRIS mengalami kenaikan signifikan dengan pertumbuhan year-on-year yang tetap berada dalam tren positif. Gubernur Bank Indonesia secara eksplisit menyebut bahwa Quick Response Code Indonesian Standard (QRIS) dan Kartu Kredit Indonesia (KKI) berpotensi menjadi game changer dalam lanskap ekonomi nasional. Pernyataan ini bukan sekadar retorika, melainkan cerminan dari fundamental sistem pembayaran yang terus berevolusi.
QRIS dan KKI: Akselerator Inklusi Keuangan
QRIS telah menjadi tulang punggung digitalisasi transaksi ritel di Indonesia. Hingga periode terakhir, jumlah merchant QRIS tercatat melampaui 30 juta, dengan penetrasi yang merata di berbagai lapisan usaha mikro, kecil, dan menengah. Angka ini menunjukkan bahwa adopsi teknologi pembayaran tidak lagi terbatas pada segmen perkotaan, melainkan telah menyentuh hingga pelosok daerah. Sementara itu, KKI atau Kartu Kredit Indonesia dirancang sebagai instrumen yang menghubungkan berbagai dompet digital dan sistem pembayaran dalam satu platform terintegrasi, mempermudah interoperabilitas dan mengurangi fragmentasi layanan.
Dalam konteks makroekonomi, peningkatan efisiensi sistem pembayaran berdampak langsung pada percepatan perputaran uang atau velocity of money. Semakin cepat transaksi diproses, semakin besar potensi pertumbuhan konsumsi rumah tangga yang menjadi motor utama Produk Domestik Bruto (PDB) Indonesia. Bank Indonesia mencatat bahwa transaksi digital berkontribusi terhadap peningkatan indeks inklusi keuangan yang pada 2024 mencapai level di atas 75 persen, naik dibandingkan periode sebelumnya.
Pro: Efisiensi, Transparansi, dan Daya Saing Global
Di satu sisi, kehadiran QRIS dan KKI memberikan sejumlah manfaat yang tak terbantahkan. Pertama, biaya transaksi merchant fee yang kompetitif, khususnya untuk usaha mikro, mendorong formalisasi sektor informal. Kedua, data transaksi yang terdigitalisasi memperkuat basis data untuk kebijakan moneter dan fiskal yang lebih presisi. Ketiga, integrasi lintas platform mengurangi biaya operasional dan meningkatkan likuiditas di sistem keuangan. Dari perspektif investor, infrastruktur pembayaran yang mapan menciptakan sentimen pasar positif dan meningkatkan valuasi sektor teknologi finansial domestik.
"QRIS dan KKI adalah fondasi penting menuju ekonomi digital yang inklusif. Ini bukan hanya soal teknologi, tetapi bagaimana kita membangun kedaulatan sistem pembayaran," demikian pesan yang kerap disampaikan Gubernur Bank Indonesia dalam berbagai forum.
Selain itu, interoperabilitas antarnegara melalui QRIS cross-border telah dijalin dengan beberapa negara ASEAN. Langkah ini berpotensi meningkatkan arus wisatawan dan transaksi valuta asing, sekaligus memperkuat posisi rupiah dalam ekosistem pembayaran regional. Proyeksi Bank Indonesia menunjukkan bahwa volume transaksi QRIS berpotensi tumbuh dua digit dalam beberapa tahun ke depan, sejalan dengan peningkatan literasi digital masyarakat.
Kontra: Tantangan Literasi, Keamanan, dan Ketimpangan Digital
Di sisi lain, terdapat sejumlah catatan kritis yang perlu dicermati. Pertama, kesenjangan literasi digital antara wilayah perkotaan dan perdesaan masih menjadi hambatan struktural. Meski penetrasi smartphone tinggi, pemahaman terhadap fitur keamanan transaksi digital belum merata. Kedua, risiko siber dan penipuan digital menjadi ancaman yang tidak bisa diabaikan. Data OJK menunjukkan adanya peningkatan laporan terkait fraud transaksi digital, yang menuntut penguatan regulasi dan pengawasan.
Ketiga, ketergantungan pada infrastruktur telekomunikasi membuat daerah dengan konektivitas terbatas tertinggal dalam adopsi. Keempat, dari sisi pelaku usaha, sebagian merchant masih mengeluhkan biaya MDR (Merchant Discount Rate) yang dianggap membebani margin, terutama untuk transaksi bernilai kecil. Kelima, potensi capital outflow melalui platform pembayaran lintas negara perlu diwaspadai agar tidak menggerus cadangan devisa.
Prospek dan Implikasi Kebijakan
Ke depan, keberhasilan QRIS dan KKI sebagai game changer sangat bergantung pada sinergi antara Bank Indonesia, OJK, pemerintah, dan pelaku industri. Penguatan kerangka regulasi, edukasi publik, serta investasi infrastruktur digital menjadi prasyarat utama. Jika fundamental ini terjaga, maka proyeksi pertumbuhan ekonomi digital Indonesia menuju USD 130 miliar pada 2025 sebagaimana estimasi berbagai lembaga internasional bukanlah hal yang mustahil.
Bagi pelaku pasar, perkembangan ini menciptakan peluang sekaligus tantangan. Sektor perbankan dituntut beradaptasi dengan model bisnis berbasis platform, sementara perusahaan teknologi finansial perlu memperkuat tata kelola dan manajemen risiko. Pada akhirnya, kebijakan moneter dan sistem pembayaran yang adaptif akan menjadi penentu apakah Indonesia mampu memanfaatkan momentum digitalisasi ini secara optimal atau justru terjebak dalam ketimpangan yang memperlebar jurang ekonomi.















Comments (0)