

QRIS dan KKI Dinilai Jadi Penentu Baru Arah Ekonomi RI
Berdasarkan data Bank Indonesia per akhir 2024, nilai transaksi QRIS menembus Rp 1.200 triliun secara tahunan, tumbuh lebih dari 180 persen year-on-year dibanding posisi 2023. Angka itu belum termasuk...
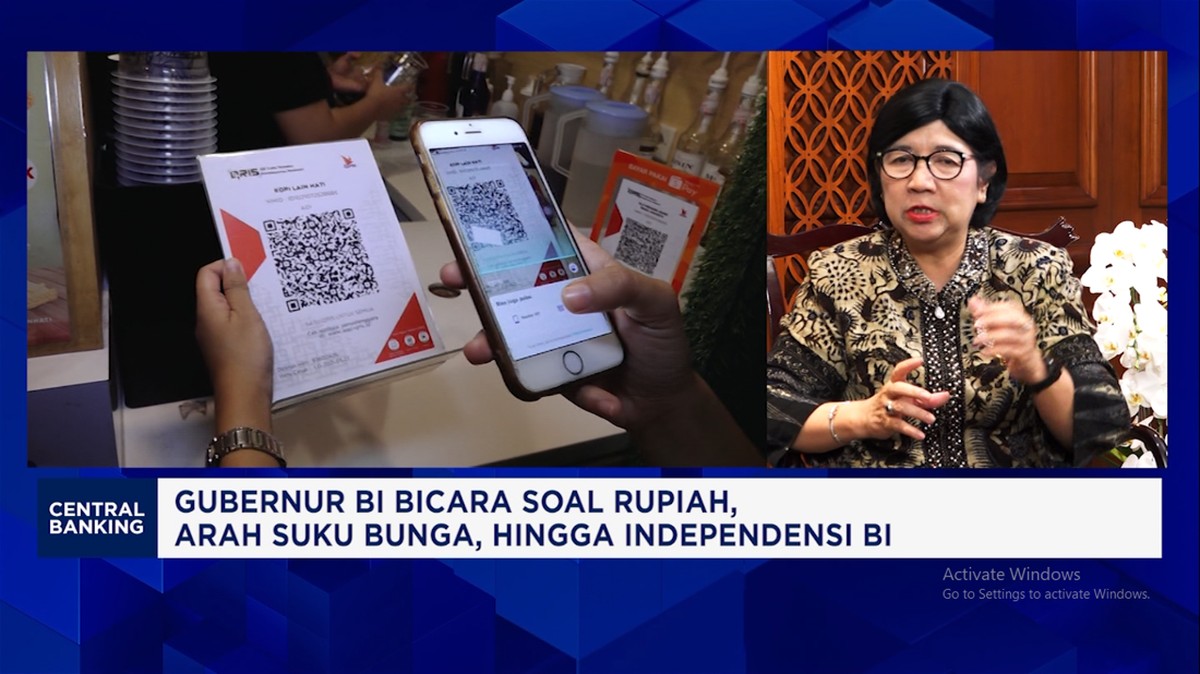
Berdasarkan data Bank Indonesia per akhir 2024, nilai transaksi QRIS menembus Rp 1.200 triliun secara tahunan, tumbuh lebih dari 180 persen year-on-year dibanding posisi 2023. Angka itu belum termasuk lonjakan transaksi lintas negara melalui skema QR Cross Border yang telah terhubung dengan Thailand, Malaysia, Singapura, dan Jepang. Gubernur Bank Indonesia menyebut kombinasi QRIS dan Kartu Kredit Indonesia (KKI) sebagai game changer bagi perekonomian nasional, sebuah pernyataan yang langsung memantik diskusi di kalangan pelaku pasar mengenai arah kebijakan moneter dan sistem pembayaran ke depan.
Di Satu Sisi: Efisiensi dan Inklusi Keuangan yang Nyata
Dari kacamata makro, ekspansi QRIS memperlihatkan dampak nyata pada percepatan inklusi keuangan. Data Bank Indonesia mencatat jumlah merchant QRIS melampaui 50 juta unit usaha, dengan sekitar 90 persen di antaranya merupakan UMKM. Rasio kepemilikan rekening masyarakat dewasa pun naik ke kisaran 75 persen, dibanding sekitar 60 persen pada 2019, sebelum pandemi mengubah perilaku pembayaran secara struktural.
Bagi ekonomi yang masih mengandalkan konsumsi rumah tangga sebagai penyumbang lebih dari 50 persen Produk Domestik Bruto, digitalisasi pembayaran berarti mempercepat perputaran uang dan menekan biaya transaksi. Setiap penurunan biaya transaksi marginal pada level UMKM berpotensi menaikkan margin usaha, yang pada akhirnya memperkuat fundamental sektor riil.
"Interkoneksi sistem pembayaran domestik dan lintas batas akan menjadi tulang punggung ketahanan ekonomi digital kita ke depan," ujar Gubernur Bank Indonesia dalam salah satu forum kebijakan.
Yang tak kalah penting, kehadiran KKI sebagai instrumen kartu kredit domestik memberi alternatif terhadap ketergantungan pada jaringan pembayaran global. Ini menyangkut kedaulatan data transaksi, sekaligus membuka ruang bagi industri domestik untuk menangkap nilai tambah dari setiap transaksi yang selama ini mengalir ke luar negeri.
Di Sisi Lain: Tantangan Likuiditas dan Risiko Ketergantungan Teknologi
Namun, optimisme itu tidak lepas dari catatan. Pertumbuhan transaksi digital yang eksplosif menciptakan tantangan baru bagi pengelolaan likuiditas perbankan. Dana yang berpindah cepat antarplatform membuat proyeksi kebutuhan likuiditas harian bank menjadi lebih kompleks, terutama pada periode pembayaran gaji atau musim belanja.
Dari sisi stabilitas eksternal, digitalisasi pembayaran lintas batas berpotensi mempermudah aliran dana keluar masuk. Kemudahan ini bisa memperbesar risiko capital outflow jangka pendek apabila sentimen pasar global memburuk, karena dana dapat berpindah lebih cepat dibanding mekanisme konvensional. Rasio kecukupan modal dan buffer likuiditas bank menjadi semakin krusial dalam konteks ini.
Ada pula kekhawatiran soal ketergantungan pada infrastruktur teknologi. Gangguan sistem, serangan siber, atau kegagalan jaringan dapat berdampak sistemik ketika hampir seluruh aktivitas ekonomi bergantung pada satu kanal pembayaran. Regulator dituntut memastikan standar keamanan siber dan redundansi sistem berjalan seiring dengan ekspansi transaksi.
Proyeksi dan Sentimen Pasar ke Depan
Ke depan, Bank Indonesia memproyeksikan nilai transaksi QRIS dapat terus tumbuh dua digit seiring perluasan konektivitas ke negara mitra dagang utama. Interkoneksi dengan kawasan ASEAN diyakini menurunkan biaya remitansi dan memperlancar perdagangan jasa, dua sektor yang selama ini menanggung biaya transaksi relatif tinggi.
Dari kacamata valuasi, sektor jasa keuangan dan teknologi pembayaran berpotensi menikmati sentimen positif apabila adopsi KKI dan QRIS berjalan sesuai target. Meski demikian, pelaku pasar disarankan mencermati fundamental emiten secara individual, bukan sekadar tren sektoral, karena tingkat kesiapan infrastruktur tiap pelaku berbeda.
Kesimpulannya, QRIS dan KKI memang memiliki potensi menjadi katalis transformasi ekonomi digital. Namun, keberlanjutannya sangat bergantung pada keseimbangan antara inovasi, mitigasi risiko, dan penguatan regulasi. Inisiatif ini bukan sekadar proyek teknologi, melainkan bagian dari arsitektur kebijakan makroprudensial yang harus dievaluasi secara berkala dengan data, bukan narasi semata.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Reporter Nasional. Reporter isu nasional dan kebijakan publik.








Comments (0)