 mega-lestari
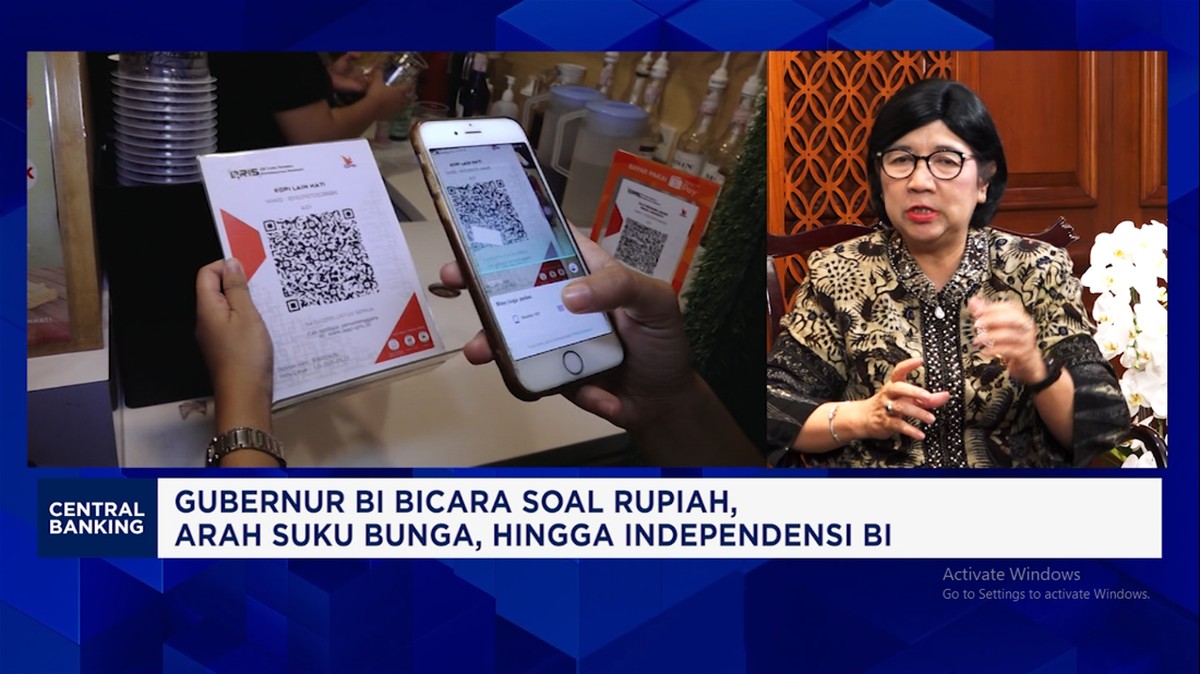
Berdasarkan data Bank Indonesia per kuartal IV 2024, nilai transaksi QRIS tercatat mencapai Rp 12,4 triliun atau tumbuh sekitar 175 persen year-on-year dibanding periode yang sama tahun sebelumnya. Angka ini menempatkan QRIS sebagai instrumen pembayaran digital dengan pertumbuhan tercepat di kawasan ASEAN. Dalam konteks tersebut, Gubernur Bank Indonesia menyebut interkoneksi QRIS antarbank atau yang dikenal sebagai KKI (Konektivitas Antar Sistem Pembayaran) sebagai game changer bagi perekonomian nasional, bukan sekadar inovasi teknis di sektor keuangan.
Istilah game changer merujuk pada sesuatu yang mengubah cara kerja sebuah sistem secara fundamental. Dalam konteks ini, KKI memungkinkan transaksi antarbank dan antarnegara terjadi secara real time tanpa perantara yang berlapis, sehingga biaya transaksi menurun dan kecepatan penyelesaian dana meningkat. Bagi pelaku usaha mikro, kecil, dan menengah (UMKM) yang selama ini terkendala biaya administrasi dan waktu pencairan, perubahan ini berpotensi signifikan terhadap likuiditas harian mereka.
Sisi Positif: Efisiensi dan Inklusi Keuangan
Di satu sisi, sejumlah ekonom menilai KKI memberikan dorongan nyata terhadap efisiensi sistem pembayaran nasional. Dengan interkoneksi yang mulus, dana mengalir lebih cepat antarlembaga, mengurangi kebutuhan uang kartal, dan menurunkan biaya operasional perbankan. Data Bank Indonesia menunjukkan jumlah pengguna QRIS telah menembus 55 juta merchant per akhir 2024, dengan mayoritas merupakan usaha mikro. Angka ini naik dari sekitar 31 juta merchant pada 2023, mencerminkan adopsi yang masif di lapisan bawah ekonomi.
"Interkoneksi pembayaran bukan hanya soal teknologi, tetapi soal bagaimana nilai tambah ekonomi dapat didistribusikan lebih merata ke seluruh pelaku usaha," ujar seorang pejabat Bank Indonesia dalam sebuah forum ekonomi digital.
Efek berganda dari efisiensi ini juga terlihat pada sisi fiskal. Pemerintah memperoleh basis data transaksi yang lebih rapi, sehingga potensi penerimaan pajak digital meningkat. Bagi konsumen, kemudahan bertransaksi mendorong percepatan perputaran uang atau velocity of money, yang secara teori berkontribusi terhadap pertumbuhan ekonomi.
Sisi Lain: Risiko Ketergantungan dan Literasi Digital
Di sisi lain, sejumlah pengamat menyoroti risiko yang menyertai percepatan digitalisasi pembayaran ini. Ketergantungan pada infrastruktur digital membuat sistem rentan terhadap gangguan teknis, serangan siber, dan pemadaman jaringan. Rasio literasi digital masyarakat yang belum merata juga menjadi tantangan tersendiri, terutama di daerah dengan penetrasi internet rendah. Jika tidak diimbangi dengan edukasi dan perlindungan konsumen, inklusi keuangan bisa berubah menjadi eksklusi bagi kelompok yang gagal beradaptasi.
Selain itu, ada kekhawatiran terkait dominasi pemain besar dalam ekosistem pembayaran digital. Konsentrasi pasar pada segelintir penyedia layanan dapat menekan margin pelaku kecil dan mempersempit ruang kompetisi. Dari perspektif makroprudensial, lonjakan transaksi digital juga menuntut penguatan pengawasan agar tidak menimbulkan gejolak pada stabilitas sistem keuangan.
Proyeksi dan Sentimen Pasar
Bank Indonesia memproyeksikan nilai transaksi QRIS dapat menembus Rp 25 triliun pada 2025, didorong perluasan konektivitas lintas negara dengan negara mitra seperti Thailand, Malaysia, dan Singapura. Proyeksi ini sejalan dengan tren pertumbuhan ekonomi digital nasional yang diperkirakan mencapai USD 130 miliar pada 2025 menurut sejumlah lembaga riset. Namun, proyeksi tersebut tetap bergantung pada sejumlah asumsi: stabilitas nilai tukar, tingkat inflasi yang terkendali, serta tidak adanya capital outflow besar yang mengganggu likuiditas domestik.
Dari sisi fundamental, valuasi sektor jasa keuangan digital masih relatif menarik dibanding sektor konvensional, meski volatilitas jangka pendek tetap perlu diwaspadai. Sentimen pasar terhadap kebijakan ini cenderung positif, tercermin dari meningkatnya minat investor pada portofolio teknologi finansial. Dengan rasio transaksi digital terhadap PDB yang masih di bawah 10 persen, ruang ekspansi masih terbuka lebar.
Pada akhirnya, keberhasilan KKI sebagai game changer tidak hanya ditentukan oleh kecanggihan teknologi, melainkan oleh kesiapan ekosistem, regulasi yang adaptif, dan perlindungan konsumen yang memadai. Jika seluruh elemen ini berjalan seiring, efisiensi pembayaran dapat menjadi fondasi kokoh bagi pertumbuhan ekonomi nasional yang lebih inklusif dan berkelanjutan.






Comments (0)