 nadia-rahmawati
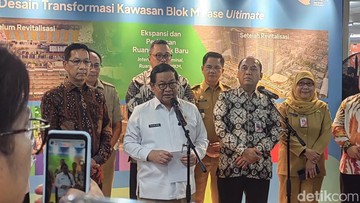
Berdasarkan data Badan Pusat Statistik dan Bank Indonesia, perekonomian DKI Jakarta pada 2024 mencatat pertumbuhan produk domestik regional bruto sekitar 4,7 persen year-on-year, melambat dibandingkan tren 2023 yang menembus angka di atas 5 persen. Dalam konteks inilah kebijakan Gubernur DKI Jakarta Pramono Anung yang menolak menggarap proyek mercusuar perlu dibaca: bukan sekadar gaya politik, melainkan sebuah pilihan alokasi anggaran di tengah tekanan ruang fiskal daerah.
Proyek mercusuar, dalam istilah ekonomi publik, merujuk pada pembangunan megaproyek yang lebih mengedepankan simbol prestise ketimbang dampak ekonomi langsung bagi warga. Jakarta punya riwayat panjang dengan model pembangunan semacam itu, mulai dari gedung pencakar langit hingga infrastruktur transportasi berskala besar yang menuntut belanja modal ratusan triliun rupiah. Pertanyaannya kini, apakah Jakarta masih mampu dan masih pantas menanggung beban tersebut?
Kondisi Fiskal Ibu Kota sebagai Latar Kebijakan
APBD DKI Jakarta dalam beberapa tahun terakhir bergerak di kisaran Rp80 triliun hingga Rp90 triliun, dengan komposisi belanja operasional yang secara konsisten lebih besar dibandingkan belanja pembangunan. Rasio belanja pegawai terhadap total belanja daerah masih berada di kisaran tinggi, fenomena yang lazim disebut daerah dengan APBD gaji, yakni anggaran yang lebih banyak terserap untuk membiayai birokrasi ketimbang investasi aset produktif.
Selain itu, rasio pinjaman daerah terhadap pendapatan asli daerah menjadi batas krusial. Aturan yang berlaku membatasi rasio tersebut pada angka 3, sementara beban cicilan utang Jakarta sudah mendekati ambang kewajaran. Ketika likuiditas daerah tertekan, setiap rupiah yang dialokasikan untuk gedung megah berarti rupiah yang diambil dari jalan lingkungan, normalisasi kali, atau perbaikan sistem drainase yang langsung menyentuh warga.
Di sisi lain, sentimen pasar terhadap instrumen surat berharga daerah (SUNDA) tetap relatif stabil, dengan yield obligasi pemerintah daerah yang tidak mengalami lonjakan tajam sepanjang 2024. Artinya, investor belum memberikan sinyal panik, namun ketahanan itu bukan jaminan bahwa Jakarta bisa berutang tanpa batas untuk proyek-proyek berskala prestise.
Pro: Disiplin Anggaran dan Perbaikan Kualitas Layanan
Di satu sisi, sikap menolak proyek mercusuar memberikan ruang bagi perbaikan fundamental layanan publik. Dengan mengalihkan potensi belanja megaproyek ke program berdampak luas, pemerintah daerah dapat meningkatkan indeks pembangunan manusia Jakarta yang selama ini berada di posisi teratas nasional namun masih menyisakan ketimpangan antarwilayah, khususnya di kota-kota administratif pinggiran seperti Kepulauan Seribu dan sebagian wilayah Jakarta Timur.
Strategi semacam ini juga menurunkan risiko portofolio utang daerah. Ketika pinjaman dipakai untuk proyek yang padat karya dan berorientasi produktif, multiplier effect-nya lebih terasa: uang berputar lebih cepat dalam ekonomi lokal, menciptakan lapangan kerja, dan menaikkan PAD lekat secara bertahap. Sebaliknya, proyek mercusuar sering kali menghasilkan aset dengan utilisasi rendah sehingga biaya pemeliharaannya justru menambah beban operasional tahunan.
Tren pembangunan kota di negara maju juga mendukung arah ini. Singapura dan Tokyo misalnya, memprioritaskan peremajaan infrastruktur utilitas dan sistem transportasi publik sebelum menambah gedung ikonik baru. Prinsipnya sederhana: bangun yang dibutuhkan, bukan yang sekadar mengesankan.
Kontra: Risiko Keterlambatan Investasi Strategis
Di sisi lain, penolakan total terhadap proyek mercusuar berpotensi melambatkan investasi jangka panjang. Ada kalanya sebuah kota memang butuh landmark atau infrastruktur simbolis yang berfungsi sebagai katalisator pariwisata dan city branding. Tanpa diferensiasi yang jelas antara proyek mercusuar murni dan proyek strategis ber-daya ungkit tinggi, kebijakan ini bisa terbaca pasar sebagai sinyal kurangnya ambisi pembangunan, yang pada gilirannya memengaruhi keputusan investor asing dalam menempatkan portofolio modalnya di Indonesia.
Risiko capital outflow dari pasar keuangan nasional, meski masih terkendali dengan nilai tukar rupiah yang bergerak di kisaran Rp15.700–Rp16.000 per dolar AS sepanjang 2024, mengingatkan bahwa persepsi investor terhadap iklim kebijakan kota besar selalu menjadi bagian dari penilaian risiko makro. Jakarta menyumbang sekitar 16–17 persen terhadap PDB nasional, sehingga setiap pergeseran kebijakannya tak bisa dipandang sebelah mata.
Ada pula kekhawatiran bahwa penolakan semacam ini bisa berujung pada birokrasi yang terlalu hati-hati, di mana proyek-proyek kecil saling berebut anggaran tanpa adanya peta jangka panjang yang koheren. Koordinasi antarinstansi yang lemah justru dapat memicu inefisiensi ganda, di mana anggaran tersebar namun hasilnya tidak optimal.
Proyeksi dan Tantangan ke Depan
Ke depan, keberhasilan pendekatan anti-mercusuar ini bergantung pada tiga variabel: kualitas perencanaan, kecepatan serapan anggaran, dan kemampuan menarik investasi swasta sebagai pendanaan alternatif. Bila pemerintah provinsi mampu mengubah proyeksi belanja modal menjadi proyek dengan rasio manfaat-terhadap-biaya di atas 1,5, maka disiplin fiskal akan berjalan seiring dengan pertumbuhan ekonomi.
Investor pun perlu membaca narasi ini secara seimbang. Di satu sisi, tata kelola anggaran yang lebih konservatif menurunkan risiko fiskal jangka menengah. Di sisi lain, potensi pertumbuhan ekonomi kota bisa melambat bila tidak ada proyek dengan daya ungkit besar yang menggerakkan sektor konstruksi dan jasa terkait.
Pada akhirnya, debat ini bukan soal suka atau tidak suka pada gedung megah, melainkan soal prioritas: apakah Jakarta ingin terlihat megah di mata dunia, atau benar-benar nyaman di mata warganya. Pilihan tersebut akan teruji pada kualitas anggaran berikutnya, bukan pada janji politik semata.












Comments (0)