 lukman-hakim
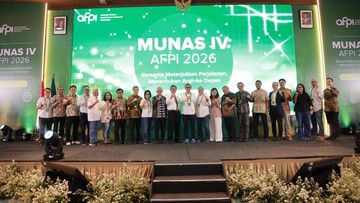
Berdasarkan data BPS dan Bank Indonesia yang dipantau sepanjang tahun berjalan, perekonomian Indonesia masih mencatat pertumbuhan di kisaran 5 persen year-on-year, dengan inflasi terkendali di sekitar titik target 2,5 persen (plus-minus 1 persen). Daya beli rumah tangga menunjukkan tren pemulihan, sementara penetrasi layanan keuangan digital terus menguat dengan jumlah pengguna aplikasi finansial yang mencapai puluhan juta akun. Dalam konteks makro tersebut, industri pembiayaan berbasis teknologi kembali diuji untuk membuktikan perannya sebagai tulang punggung pembiayaan inklusif, khususnya bagi pelaku usaha mikro, kecil, dan menengah yang belum terjangkau perbankan konvensional.
Di tengah dinamika itu, Asosiasi Fintech Pembiayaan Bersama Digital (AFPI) menggelar Musyawarah Nasional (Munas) keempat sebagai forum evaluasi sekaligus penetapan arah organisasi untuk periode 2023–2026. Agenda yang dibahas mencakup penilaian kinerja periode berjalan, penyusunan peta jalan strategis, serta penguatan fondasi industri Pindar agar tetap berkelanjutan. Munas semacam ini ibarat rasio kesehatan bagi sebuah asosiasi: kesempatan untuk memeriksa likuiditas keanggotaan, tata kelola, dan kualitas tata kelola risiko sebelum melangkah ke siklus berikutnya.
Agenda Munas: Mengevaluasi Kinerja dan Menyusun Peta Jalan
Secara struktur, Munas IV dirancang untuk mengevaluasi dua hal pokok. Pertama, capaian program kerja sebelumnya, mulai dari edukasi literasi keuangan, standarisasi kode etik, hingga kerja sama dengan regulator dalam menjaga kualitas portofolio pembiayaan anggota. Kedua, menetapkan prioritas strategis baru yang selaras dengan kondisi pasar. Dalam praktiknya, keputusan organisasi semacam ini penting karena mempengaruhi kepercayaan mitra pendana, baik dari sisi domestik maupun asing, yang selalu membaca sinyal tata kelola sebagai salah satu indikator sentimen pasar terhadap industri.
Fokus penguatan industri Pindar menjadi benang merah pembahasan. Segmen ini diposisikan sebagai lini pembiayaan digital yang menyasar kebutuhan riil masyarakat dan usaha kecil, sehingga kesinambungan programnya dinilai krusial untuk menjaga tren pertumbuhan pembiayaan produktif. Pengurus menegaskan bahwa arah organisasi 2023–2026 harus mampu menjembatani kebutuhan ekspansi bisnis anggota dengan prinsip perlindungan konsumen, agar pertumbuhan jumlah pinjaman tidak berjalan tanpa disiplin risiko.
Di Satu Sisi: Fundamental Ekonomi Memberi Ruang Tumbuh
Di satu sisi, fundamental ekonomi Indonesia memberi ruang yang cukup lapang bagi industri pembiayaan digital. Kontribusi konsumsi rumah tangga yang menyerap lebih dari separuh produk domestik bruto (PDB), ditambah digitalisasi UMKM yang terus berakselerasi, menciptakan aliran permintaan pembiayaan yang konsisten. Indeks kepercayaan konsumen yang bergerak stabil juga menunjukkan bahwa rumah tangga masih bersedia mengakses kredit, meski dengan selektivitas yang lebih tinggi dibandingkan masa sebelum pandemi. Bagi industri Pindar, hal ini berarti potensi pasar yang besar, terutama pada segmen yang membutuhkan plafon kecil, tenor pendek, dan proses verifikasi cepat.
Di sisi lain, peluang tersebut tidak lepas dari tantangan struktural. Persaingan yang semakin ketat membuat rasio biaya operasional per rupiah pinjaman menjadi sorotan, sementara kebutuhan modal kerja untuk mendanai pertumbuhan kredit terus meningkat. Keputusan untuk menambah portofolio pembiayaan harus diimbangi dengan kualitas aset, karena peningkatan outstanding pinjaman yang terlalu agresif berpotensi menaikkan tingkat wanprestasi pada kemudian hari.
Kontra: Likuiditas, Regulasi, dan Tekanan Biaya Modal
Di sisi lain, sejumlah tekanan perlu diantisipasi. Ketika kebijakan moneter global berubah, arus modal keluar (capital outflow) dari pasar berkembang dapat memicu pelemahan rupiah sekaligus kenaikan imbal hasil obligasi, yang pada akhirnya menekan likuiditas perusahaan-perusahaan fintech yang belum mapan. Biaya pendanaan yang naik langsung memperbesar beban bagi pemain dengan daya tahan neraca lemah. Di sisi regulasi, standarisasi pemantauan risiko dan perlindungan konsumen terus diperketat, sehingga beban kepatuhan (compliance) menjadi pos biaya yang tidak bisa dianggap remeh.
Kondisi ini menciptakan dua kemungkinan arah. Pro: pemain yang memiliki tata kelola kuat dan basis pendanaan diversifikasi justru semakin diuntungkan, karena pangsa pasar mengkonsolidasi ke arah yang lebih sehat. Kontra: pemain dengan model bisnis bergantung pada satu sumber pendanaan rentan mengalami gangguan likuiditas, terutama jika sentimen pasar berubah cepat akibat perubahan kebijakan atau isu tunggal yang viral. Munas IV, dalam konteks ini, menjadi momentum untuk menyiapkan kerangka mitigasi bersama, termasuk standar pemberantasan pinjaman daring ilegal dan mekanisme penyelesaian sengketa yang lebih terpadu.
Proyeksi: Kesinambungan Program sebagai Kunci
Ke depan, proyeksi pertumbuhan industri pembiayaan digital akan sangat bergantung pada tiga variabel: kualitas penyaluran, biaya dana, dan kepastian aturan main. Jika ketiganya terjaga, tren pembiayaan produktif dapat tumbuh dua digit year-on-year dan memberi dampak langsung pada penciptaan lapangan kerja. Sebaliknya, bila disiplin risiko longgar, koreksi pasar bisa terjadi lebih cepat dari perkiraan.
Bagi masyarakat dan pelaku usaha, implikasinya jelas: pilihan layanan pembiayaan akan semakin banyak, tetapi kebutuhan untuk memeriksa legalitas, rasio pembiayaan terhadap pendapatan, serta transparansi biaya menjadi semakin penting. Dengan demikian, arah organisasi yang ditetapkan dalam Munas IV bukan sekadar urusan internal asosiasi, melainkan juga penanda seberapa siap industri Pindar menghadapi siklus ekonomi berikutnya secara lebih tangguh dan berkelanjutan.












Comments (0)