

Piutang Pembiayaan Tumbuh Tipis 1,68 Persen, Tekanan Likuiditas Mengintai
Berdasarkan data Otoritas Jasa Keuangan (OJK) per Agustus 2026, piutang perusahaan pembiayaan atau multifinance tercatat tumbuh 1,68 persen secara year-on-year (YoY). Angka ini mencerminkan perlambata...
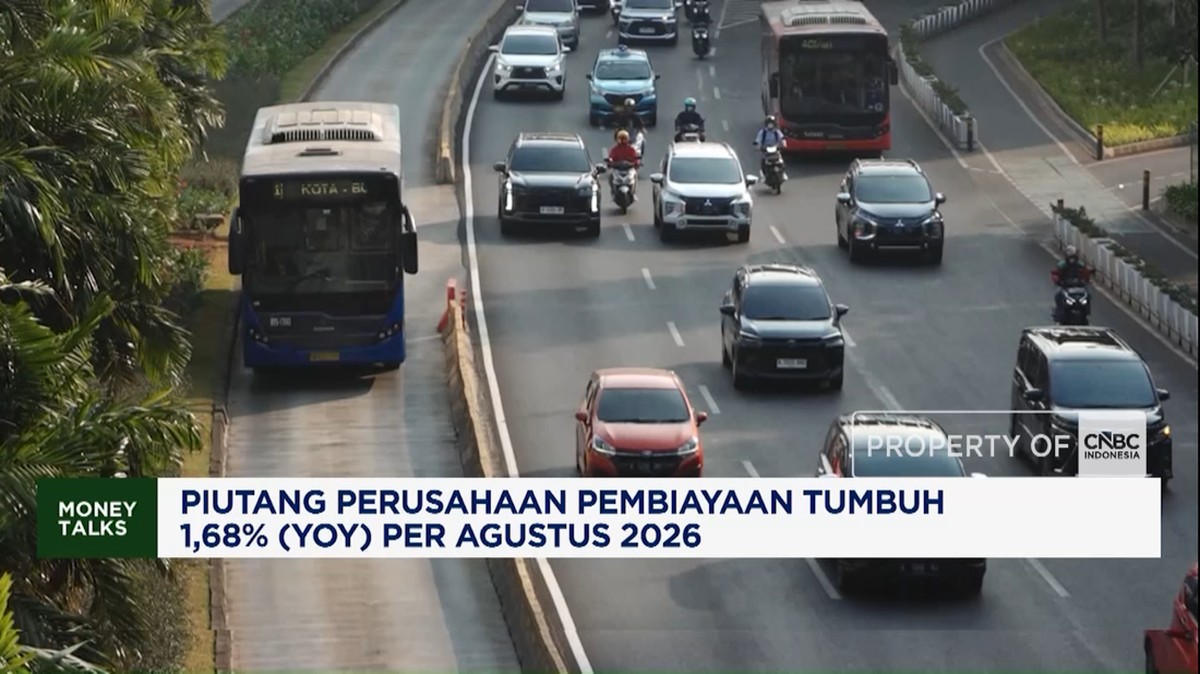
Berdasarkan data Otoritas Jasa Keuangan (OJK) per Agustus 2026, piutang perusahaan pembiayaan atau multifinance tercatat tumbuh 1,68 persen secara year-on-year (YoY). Angka ini mencerminkan perlambatan yang cukup signifikan dibandingkan periode yang sama tahun sebelumnya, ketika sektor ini masih mampu mencatatkan pertumbuhan dua digit. Perlambatan tersebut menjadi sinyal penting bagi pelaku industri maupun regulator dalam membaca arah permintaan kredit konsumsi di tengah dinamika ekonomi domestik.
Piutang pembiayaan sendiri merupakan instrumen yang memungkinkan masyarakat memperoleh barang seperti kendaraan bermotor atau peralatan rumah tangga tanpa membayar tunai penuh di muka. Pertumbuhan piutang menjadi indikator seberapa besar daya beli masyarakat serta keberanian perusahaan pembiayaan dalam menyalurkan kredit.
Di Satu Sisi: Stabilitas Terjaga di Tengah Ketidakpastian
Pertumbuhan 1,68 persen YoY masih menunjukkan bahwa sektor pembiayaan tetap berada di jalur ekspansi, meski dengan laju yang lebih lambat. Di satu sisi, capaian ini dapat dibaca sebagai bentuk kehati-hatian pelaku industri dalam menjaga kualitas portofolio di tengah ketidakpastian global. Rasio pembiayaan bermasalah atau Non-Performing Financing (NPF) yang relatif stabil menjadi bukti bahwa manajemen risiko berjalan cukup disiplin.
Dari perspektif fundamental, pertumbuhan tipis ini juga ditopang oleh segmen pembiayaan produktif, seperti pembiayaan modal kerja dan investasi untuk usaha mikro, kecil, dan menengah (UMKM). Sentimen pasar terhadap sektor ini masih terbilang netral, dengan valuasi perusahaan pembiayaan yang tidak mengalami koreksi berarti. Likuiditas industri juga terpantau cukup memadai berkat dukungan pendanaan dari perbankan dan pasar modal melalui penerbitan obligasi.
"Pertumbuhan yang moderat justru memberi ruang bagi industri untuk memperbaiki kualitas aset sebelum kembali mengakselerasi penyaluran kredit," ujar seorang analis sektor keuangan.
Di Sisi Lain: Daya Beli Melemah dan Risiko Capital Outflow
Namun, di sisi lain, angka 1,68 persen jauh di bawah rata-rata pertumbuhan historis sektor multifinance yang biasanya berkisar 8 hingga 12 persen YoY. Perlambatan ini mengindikasikan melemahnya daya beli rumah tangga, terutama untuk pembiayaan kendaraan bermotor yang menjadi tulang punggung industri. Penurunan permintaan kendaraan baru berdampak langsung pada lesunya pembiayaan baru.
Tekanan tambahan datang dari sisi eksternal. Potensi capital outflow akibat kebijakan suku bunga global yang masih tinggi membuat biaya dana atau cost of fund perusahaan pembiayaan meningkat. Kenaikan biaya dana ini pada akhirnya dibebankan ke konsumen melalui bunga yang lebih tinggi, yang justru semakin menekan permintaan kredit.
Proyeksi ke depan menunjukkan bahwa pertumbuhan piutang pembiayaan kemungkinan masih akan bergerak di kisaran terbatas, kecuali ada stimulus fiskal maupun moneter yang mampu mendorong konsumsi rumah tangga. Rasio likuiditas industri perlu terus dipantau, mengingat ketergantungan pada pendanaan jangka pendek masih cukup tinggi.
Implikasi bagi Pasar dan Konsumen
Bagi konsumen, perlambatan ini bisa berarti persaingan bunga yang lebih ketat antarperusahaan pembiayaan, yang berpotensi menguntungkan peminjam dengan profil kredit baik. Bagi investor, tren ini menuntut kejelian dalam menilai fundamental emiten multifinance, khususnya terkait kualitas portofolio dan struktur pendanaan.
Secara keseluruhan, angka 1,68 persen adalah cermin bahwa pemulihan sektor pembiayaan masih berjalan bertahap. Di satu sisi stabilitas terjaga, di sisi lain momentum pertumbuhan belum kembali. Kombinasi kebijakan yang tepat antara menjaga likuiditas dan mendorong permintaan akan menentukan arah sektor ini hingga akhir tahun.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Reporter Perbankan. Meliput OJK, LPS, dan industri jasa keuangan.











Comments (0)