 arif-budianto
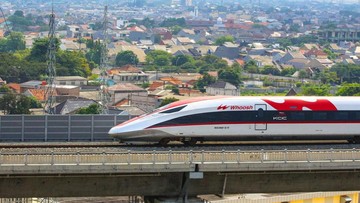
Berdasarkan informasi yang dihimpun dari lingkungan pemerintahan per Februari 2026, pemerintah tengah menyiapkan Rancangan Peraturan Presiden (Perpres) sebagai payung hukum pengalihan kepemilikan saham PT Pilar Sinergi BUMN Indonesia (PSBI) kepada Kementerian Keuangan. Langkah ini ditempuh sebagai upaya restrukturisasi beban utang proyek kereta cepat Jakarta-Bandung atau yang dikenal dengan nama Whoosh, sebuah proyek infrastruktur strategis nasional yang menelan investasi sekitar USD 7,3 miliar atau setara Rp 113 triliun (asumsi kurs Rp 15.500 per dolar AS).
Skema pengalihan ini menjadi sorotan karena menyangkut posisi fiskal negara. Di satu sisi, pemerintah berargumen bahwa langkah tersebut diperlukan untuk mencegah pembengkakan biaya bunga dan menjaga kelangsungan operasional kereta cepat yang merupakan ikon transportasi modern Indonesia. Di sisi lain, sejumlah ekonom mengingatkan adanya potensi pergeseran risiko dari korporasi ke anggaran negara atau yang biasa disebut moral hazard fiskal.

Skema Pengalihan dan Pendorong Utama
Berdasarkan data yang beredar, PSBI merupakan konsorsium yang menaungi sejumlah BUMN, antara lain PT Kereta Api Indonesia (KAI), PT Wijaya Karya (Wika), PT Jasa Marga, dan PT Perkebunan Nusantara VIII. Selama ini, beban utang proyek Whoosh ditanggung melalui struktur pembiayaan yang melibatkan pinjaman sindikasi dari China Development Bank (CDB) dengan tenor 40 tahun dan bunga yang dinilai cukup kompetitif. Namun, tekanan likuiditas yang menghantam sejumlah BUMN konstruksi, terutama Wika dan Jasa Marga, membuat pemerintah perlu mencari solusi struktural.
Menteri Keuangan dalam beberapa kesempatan menyatakan bahwa pengalihan saham ke Kemenkeu akan membuat pengelolaan aset dan kewajiban menjadi lebih terpusat. Dengan masuknya Kemenkeu sebagai pemegang saham, negara dapat melakukan konsolidasi fiskal yang lebih tertata, termasuk kemungkinan penjadwalan ulang pembayaran pokok dan bunga. Proyeksi awal menunjukkan bahwa tanpa intervensi, beban bunga tahunan dapat mencapai Rp 7 triliun hingga Rp 8 triliun dalam lima tahun ke depan.
"Ini bukan sekadar soal menyelamatkan satu proyek, tetapi bagaimana menjaga kepercayaan investor terhadap komitmen pemerintah dalam menyelesaikan proyek strategis nasional," ujar seorang pejabat tinggi di lingkungan Kemenko Perekonomian, yang enggan disebutkan namanya.
Pro dan Kontra di Kalangan Ekonom
Dari perspektif pro, pengalihan saham ke Kemenkeu dipandang sebagai langkah logis untuk mencegah default yang dapat merusak peringkat utang korporasi BUMN. Dengan sovereign guarantee yang lebih eksplisit, biaya pinjaman di masa depan berpotensi turun, dan proyek dapat beroperasi tanpa gangguan. Pendukung skema ini juga menilai bahwa Whoosh telah menunjukkan tren kenaikan jumlah penumpang. Berdasarkan data operasional hingga Desember 2025, rata-rata penumpang harian Whoosh mencapai 18.000 hingga 22.000 orang, atau tumbuh sekitar 15% year-on-year dibanding periode yang sama tahun sebelumnya. Indeks keterisian kursi (load factor) pun berada di kisaran 65%-70% pada akhir pekan.
"Restrukturisasi ini harus dilihat sebagai upaya jangka panjang. Jika dikelola dengan tata kelola yang baik, Whoosh bisa menjadi katalis pertumbuhan ekonomi di koridor Jakarta-Bandung," kata seorang analis infrastruktur dari lembaga riset independen.Sementara itu, dari kubu kontra, sejumlah ekonom menilai pengalihan saham ke Kemenkeu berpotensi menambah beban APBN yang sudah cukup berat. Rasio utang terhadap PDB per akhir 2025 berada di level 39,2%, masih di bawah batas aman 60%, namun ruang fiskal dinilai semakin sempit. Mereka khawatir langkah ini menciptakan preseden buruk bagi proyek-proyek BUMN lain yang bermasalah, sehingga memicu ekspektasi bailout yang tidak sehat.
"Jika setiap proyek gagal bayar akhirnya dialihkan ke Kemenkeu, disiplin korporasi akan melemah. Ini adalah sinyal negatif bagi sentimen pasar dan dapat memicu capital outflow jika investor asing membaca ketidakpastian anggaran," ujar seorang ekonom senior dari universitas ternama di Jakarta.
Lebih lanjut, mereka menyoroti valuasi aset yang belum jelas. Pengalihan saham memerlukan penilaian independen (appraisal) yang transparan. Tanpa valuasi yang kredibel, risiko kerugian negara sulit dihindari. Hingga kini, belum ada angka resmi mengenai nilai pengalihan yang disepakati antara PSBI dan Kemenkeu.
Dampak terhadap Fundamental dan Proyeksi ke Depan
Terlepas dari pro dan kontra, pasar menantikan detail Perpres tersebut. Jika pengalihan saham dilakukan dengan mekanisme penyertaan modal negara (PMN) atau dana investasi pemerintah, maka dampaknya terhadap defisit APBN perlu dihitung cermat. Pemerintah menargetkan defisit anggaran tahun 2026 sebesar 2,48% dari PDB, atau sekitar Rp 616 triliun. Setiap tambahan beban dari restrukturisasi Whoosh berpotensi menggeser proyeksi tersebut.
Dari sisi operasional, pengalihan ke Kemenkeu diharapkan mempercepat integrasi Whoosh dengan sistem transportasi nasional, termasuk kemungkinan penyesuaian tarif yang lebih kompetitif. Namun, tanpa perbaikan fundamental, seperti efisiensi biaya operasional dan peningkatan pendapatan non-tiket, keberlanjutan keuangan Whoosh tetap menjadi tanda tanya.
Ke depan, tiga hal yang perlu dicermati adalah: pertama, seberapa besar porsi saham yang dialihkan dan nilai valuasinya; kedua, apakah ada jaminan bahwa BUMN lain tidak akan menuntut perlakuan serupa; dan ketiga, bagaimana respons pasar obligasi terhadap tambahan beban fiskal ini. Semua mata akan tertuju pada apakah Perpres yang disiapkan mampu menjawab kekhawatiran likuiditas tanpa mengorbankan disiplin anggaran.
Yang jelas, langkah ini menegaskan bahwa proyek kereta cepat Jakarta-Bandung bukan hanya persoalan teknis, melainkan telah menjadi perkara fiskal dan politik anggaran yang kompleks. Publik berhak mendapatkan transparansi penuh atas setiap rupiah yang dipertaruhkan.









Comments (0)