

Pemerintah Serap Utang Baru Rp 494,3 Triliun per September
Berdasarkan data Kementerian Keuangan per akhir September 2026, realisasi pembiayaan utang pemerintah telah mencapai Rp 494,3 triliun. Angka ini disampaikan langsung oleh Menteri Keuangan Suahasil Naz...
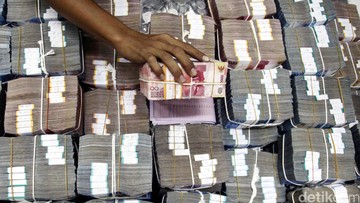
Berdasarkan data Kementerian Keuangan per akhir September 2026, realisasi pembiayaan utang pemerintah telah mencapai Rp 494,3 triliun. Angka ini disampaikan langsung oleh Menteri Keuangan Suahasil Nazara dalam konferensi pers APBN Kita, dan menjadi sorotan karena posisinya yang sudah cukup besar meski tahun anggaran belum berjalan penuh. Pembiayaan utang sendiri merupakan instrumen fiskal untuk menutup defisit anggaran sekaligus membiayai belanja negara, mulai dari infrastruktur, subsidi energi, hingga transfer ke daerah.
Bagi pembaca awam, istilah "pembiayaan utang" merujuk pada total dana yang dihimpun pemerintah melalui penerbitan Surat Berharga Negara (SBN), baik dalam denominasi rupiah maupun valuta asing, serta pinjaman bilateral dan multilateral. Angka Rp 494,3 triliun ini belum termasuk bunga utang, melainkan murni nilai pokok yang ditarik dari pasar. Angka tersebut penting dicermati karena berkaitan erat dengan likuiditas anggaran, ruang fiskal, dan persepsi investor terhadap fundamental ekonomi Indonesia.
Di Satu Sisi: Menjaga Momentum Belanja dan Stabilitas Fiskal
Di satu sisi, penarikan utang sebesar Rp 494,3 triliun dapat dibaca sebagai langkah terukur pemerintah untuk memastikan roda belanja negara tetap berputar. Sepanjang tahun, kebutuhan belanja seperti pembayaran gaji ASN, program perlindungan sosial, dan proyek infrastruktur strategis memang memerlukan pendanaan yang tidak selalu bisa dipenuhi dari penerimaan pajak dan PNBP saja. Penerbitan SBN juga berfungsi sebagai instrumen pengelolaan likuiditas, terutama ketika penerimaan negara mengalami keterlambatan musiman.
Dari kacamata fiskal, rasio utang terhadap Produk Domestik Bruto (PDB) masih berada di kisaran yang dianggap aman, yaitu di bawah batas 60 persen sesuai Undang-Undang Keuangan Negara. Pemerintah juga secara rutin menyampaikan bahwa strategi pembiayaan dilakukan dengan mempertimbangkan sentimen pasar, tenor, dan struktur jatuh tempo. Artinya, kenaikan pembiayaan tidak otomatis mencerminkan melemahnya fundamental, melainkan bagian dari siklus anggaran tahunan.
"Pengelolaan pembiayaan utang dilakukan secara hati-hati dengan memperhatikan biaya, risiko, dan kebutuhan likuiditas anggaran," ujar Suahasil dalam keterangannya, mengutip penyampaian resmi Kementerian Keuangan.
Selain itu, sebagian dana yang ditarik digunakan untuk membiayai proyek yang memiliki multiplier effect, seperti konektivitas dan energi. Jika proyeksi pertumbuhan ekonomi tercapai, maka rasio utang terhadap PDB dapat terjaga, bahkan berpotensi menurun secara bertahap. Inilah yang menjadi argumen pro: utang baru bukan sekadar beban, tetapi bisa menjadi instrumen investasi negara.
Di Sisi Lain: Beban Bunga dan Risiko Capital Outflow
Di sisi lain, angka Rp 494,3 triliun menimbulkan kekhawatiran tersendiri. Setiap rupiah utang baru akan menambah beban bunga yang harus dibayar dari APBN tahun-tahun berikutnya. Pada saat yang sama, penerimaan negara masih menghadapi tantangan, mulai dari fluktuasi harga komoditas hingga perlambatan ekonomi global. Ketika belanja bunga membengkak, ruang fiskal untuk belanja produktif bisa tergerus, dan ini menjadi kontra utama dari strategi pembiayaan utang yang agresif.
Risiko lain datang dari sisi eksternal. Sebagian SBN diterbitkan dalam valuta asing, sehingga rentan terhadap gejolak nilai tukar dan capital outflow. Ketika sentimen pasar global memburuk, investor asing bisa menarik dana dari pasar SBN Indonesia, yang berujung pada kenaikan yield dan biaya utang baru. Tekanan ini juga berdampak pada valuasi aset keuangan domestik dan indeks pasar saham.
Tren ini perlu dicermati karena beberapa tahun terakhir menunjukkan pembiayaan utang cenderung tumbuh. Jika tidak diimbangi dengan percepatan penerimaan negara, rasio utang terhadap PDB bisa mengalami kenaikan year-on-year, meski secara nominal masih dalam batas aman. Pemerintah pun menghadapi dilema: menahan diri dari utang baru berisiko memperlambat belanja, tetapi terus menambah utang berisiko memperbesar beban jangka panjang.
Proyeksi dan Sentimen Pasar ke Depan
Ke depan, proyeksi pembiayaan utang hingga akhir tahun akan sangat bergantung pada realisasi penerimaan pajak, belanja negara, dan kondisi pasar keuangan global. Jika penerimaan negara melampaui target, pemerintah dapat menekan penarikan utang baru pada kuartal IV. Namun, jika penerimaan meleset, opsi menambah SBN tetap terbuka. Pelaku pasar biasanya mencermati lelang SBN mingguan untuk melihat seberapa besar serapan dan tenor yang diminati investor.
Dari perspektif portofolio, investor perlu memahami bahwa kenaikan pembiayaan utang tidak selalu negatif selama dikelola dengan likuiditas yang memadai dan transparansi yang baik. Yang menjadi kunci adalah disiplin fiskal, diversifikasi instrumen, dan komunikasi kebijakan yang konsisten. Angka Rp 494,3 triliun ini pada akhirnya adalah cermin dari pilihan kebijakan: antara mempercepat pembangunan dengan utang, atau menahan diri demi keberlanjutan jangka panjang. Publik berhak mengikuti kedua sisi argumen ini secara berimbang, agar penilaian terhadap kinerja fiskal tidak terjebak pada satu narasi saja.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Editor Ekonomi. Mantan analis pasar modal. Spesialisasi: makroekonomi, kebijakan moneter, dan perdagangan internasional.


Comments (0)