 sarah-anjani
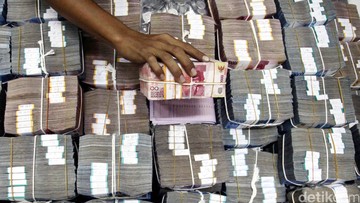
Berdasarkan data Kementerian Keuangan per akhir September 2026, pembiayaan utang pemerintah telah mencapai Rp 494,3 triliun. Angka ini disampaikan langsung oleh Menteri Keuangan dalam paparan kinerja fiskal periode berjalan, dan langsung menjadi sorotan pelaku pasar karena menyangkut arah kebijakan anggaran negara menjelang penutupan tahun.
Dalam konteks ekonomi makro, pembiayaan utang adalah instrumen yang digunakan pemerintah untuk menutup selisih antara belanja dan pendapatan negara atau defisit anggaran. Angka Rp 494,3 triliun ini bukan sekadar catatan administratif, melainkan cerminan bagaimana negara mengelola likuiditas sekaligus menjaga kredibilitas fiskal di mata investor, baik domestik maupun asing.
Membaca Angka dalam Konteks Tren Fiskal
Jika dibandingkan dengan periode yang sama pada tahun-tahun sebelumnya, posisi pembiayaan utang hingga kuartal ketiga memang berada pada tren yang relatif terkendali. Pemerintah secara konsisten menjaga rasio utang terhadap Produk Domestik Bruto (PDB) di kisaran aman, yakni di bawah batas 60 persen yang diamanatkan undang-undang. Hingga September 2026, rasio tersebut masih berada di level yang dianggap moderat bila dibandingkan dengan negara-negara peer di kawasan ASEAN.
Namun, angka absolut yang mendekati setengah kuadriliun rupiah ini menimbulkan pertanyaan soal struktur portofolio utang. Berapa porsi yang berasal dari Surat Berharga Negara (SBN) domestik, dan berapa yang ditarik dari pinjaman luar negeri? Komposisi ini penting karena menentukan eksposur terhadap risiko nilai tukar dan capital outflow.
Secara year-on-year, terjadi kenaikan pada instrumen SBN ritel yang menunjukkan minat investor domestik tetap solid. Ini menjadi bantalan penting di tengah sentimen pasar global yang masih dibayangi ketidakpastian suku bunga acuan bank sentral Amerika Serikat.
Pro: Disiplin Fiskal Terjaga, Likuiditas Memadai
Di satu sisi, langkah pembiayaan utang ini menunjukkan pemerintah tetap disiplin dalam mengelola defisit. Pemerintah tidak menempuh jalur pencetakan uang atau pembiayaan deficit spending tanpa perhitungan, melainkan melalui mekanisme pasar yang transparan. Penerbitan SBN secara terjadwal memberi kepastian bagi pasar dan menjaga stabilitas imbal hasil (yield) di pasar sekunder.
Selain itu, pembiayaan ini digunakan untuk membiayai belanja produktif, seperti infrastruktur, pendidikan, dan perlindungan sosial. Jika belanja tersebut menghasilkan multiplier effect terhadap pertumbuhan ekonomi, maka secara fundamental utang ini bersifat investatif, bukan konsumtif. Rasio utang yang masih di bawah 40 persen terhadap PDB juga memberi ruang fiskal yang cukup lebar untuk menghadapi guncangan eksternal.
"Pengelolaan utang harus dilihat dari sisi penggunaan, bukan hanya besaran. Selama defisit dijaga dan belanja diarahkan pada sektor produktif, keberlanjutan fiskal tetap terjaga," demikian pandangan sejumlah ekonom fiskal dalam diskusi publik terbaru.
Kontra: Beban Bunga dan Risiko Sentimen Pasar
Di sisi lain, kenaikan pembiayaan utang tetap membawa konsekuensi. Beban bunga utang (interest payment) terus meningkat setiap tahun dan kini menjadi salah satu pos belanja terbesar dalam APBN. Jika penerimaan negara tidak tumbuh secepat ekspansi utang, maka ruang fiskal untuk belanja lain bisa tergerus. Ini adalah trade-off yang harus dicermati secara hati-hati.
Risiko lain datang dari sisi sentimen pasar. Ketika pembiayaan utang meningkat, pasokan SBN di pasar bertambah. Jika permintaan tidak menyerap dengan baik, yield bisa naik dan biaya utang baru menjadi lebih mahal. Apalagi di tengah potensi capital outflow akibat kebijakan moneter global yang ketat, tekanan terhadap nilai tukar rupiah bisa memperbesar risiko ini.
Valuasi obligasi negara juga rentan terhadap perubahan ekspektasi inflasi. Bila inflasi domestik naik melebihi proyeksi, investor akan menuntut imbal hasil yang lebih tinggi, sehingga biaya pembiayaan jangka panjang meningkat.
Proyeksi dan Sikap Pasar ke Depan
Ke depan, proyeksi pembiayaan utang hingga akhir tahun akan sangat bergantung pada realisasi penerimaan pajak dan belanja negara di kuartal keempat. Jika penerimaan melampaui target, kebutuhan pembiayaan bisa lebih rendah dari pagu. Sebaliknya, jika belanja percepatan melonjak, pembiayaan tambahan mungkin diperlukan.
Pelaku pasar akan mencermati lelang SBN berikutnya dan komitmen pemerintah menjaga defisit di bawah 3 persen terhadap PDB. Kombinasi antara disiplin fiskal, likuiditas yang memadai, dan komunikasi kebijakan yang jelas akan menentukan bagaimana indeks kepercayaan investor bergerak.
Pada akhirnya, angka Rp 494,3 triliun adalah potret tengah tahun dari pengelolaan fiskal yang kompleks. Bukan sekadar soal besaran, melainkan bagaimana negara mengelola keseimbangan antara kebutuhan pembangunan dan keberlanjutan keuangan jangka panjang.









Comments (0)