 arif-budianto
Berdasarkan data Kementerian Lingkungan Hidup dan Kehutanan serta otoritas pasar keuangan per awal 2026, nilai transaksi Bursa Karbon Indonesia (IDXCarbon) masih tergolong tipis dibandingkan potensi emisi yang diperdagangkan. Sejak diluncurkan pada September 2023, total volume unit karbon yang berpindah tangan baru mencapai kisaran 1,7 juta ton CO2 ekuivalen, dengan nilai sekitar Rp58 miliar. Angka ini setara kurang dari 1 persen dari estimasi potensi penyerapan karbon nasional yang mencapai 500 juta ton CO2e per tahun. Menjelang Konferensi Iklim PBB COP31, pemerintah menempatkan penguatan pasar karbon sebagai instrumen kunci untuk menarik pembiayaan internasional, sekaligus mengubah komitmen iklim menjadi arus modal yang terukur.
Mengapa Pasar Karbon Menjadi Magnet Investasi
Pasar karbon bekerja layaknya bursa efek, namun komoditasnya adalah hak untuk menghasilkan atau menyerap emisi. Satu unit karbon mewakili satu ton CO2 yang tidak dilepaskan ke atmosfer atau berhasil diserap kembali. Perusahaan yang emisinya melampaui batas dapat membeli unit dari pihak yang berhasil menekan emisi, misalnya pengelola hutan, pembangkit energi terbarukan, atau proyek teknologi bersih.
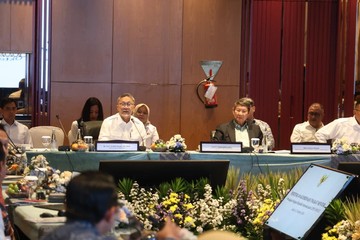
Menteri Koordinator Bidang Pangan sekaligus figur yang aktif menyuarakan agenda iklim, Zulkifli Hasan, menegaskan bahwa pembiayaan internasional memegang peranan sentral.
"Aksi iklim tidak bisa ditanggung sendirian oleh negara berkembang. Diperlukan aliran dana global yang adil, transparan, dan dapat diverifikasi, dan pasar karbon adalah salah satu jalurnya,"ujarnya dalam sebuah forum persiapan menuju COP31.
Bagi investor, daya tariknya bukan hanya nilai transaksi. Pasar karbon membuka ruang bagi instrumen derivatif, green bond, dan pembiayaan campuran yang menurunkan risiko portofolio. Negara-negara maju yang menghadapi kewajiban menurunkan emisi juga mencari kredit berkualitas dari negara dengan hutan tropis luas seperti Indonesia.
Di Satu Sisi: Proyeksi dan Fundamental yang Menjanjikan
Pro: Indonesia memiliki modal alam yang sulit ditandingi. Kawasan hutan seluas sekitar 120 juta hektare serta lahan gambut yang luas menjadikan negara ini salah satu penyedia jasa penyerapan karbon terbesar dunia. Sejumlah proyeksi lembaga internasional memperkirakan nilai perdagangan karbon global dapat menembus USD 100 miliar pada 2030, dan Asia Tenggara berpotensi mengambil porsi signifikan.
Dari sisi regulasi, penerapan Nilai Ekonomi Karbon melalui Perpres 98/2021 telah memberi payung hukum bagi perdagangan unit, pungutan karbon, dan kerja sama internasional. Kehadiran IDXCarbon juga memperjelas harga acuan. Jika tata kelola dan verifikasi diperkuat, indeks karbon nasional berpotensi menjadi rujukan regional, membuka jalan bagi capital inflow ke sektor energi terbarukan dan konservasi.
Fundamental ekonomi mendukung: permintaan kredit karbon bersifat struktural, tumbuh seiring target emisi nol bersih (net zero) di banyak yurisdiksi. Ini menciptakan tren jangka panjang yang relatif tidak terpengaruh sentimen pasar jangka pendek, berbeda dengan komoditas energi konvensional yang harganya kerap berfluktuasi ekstrem.
Di Sisi Lain: Kontra, Likuiditas, dan Risiko Kredibilitas
Kontra: Antusiasme pasar dalam negeri masih lemah. Likuiditas IDXCarbon rendah karena jumlah pelaku terbatas dan kewajiban membeli kredit bagi emitor belum sepenuhnya ditegakkan. Tanpa penalti yang tegas, permintaan bersifat sukarela, sehingga harga cenderung stagnan dan valuasi proyek sulit diprediksi.
Risiko kedua menyangkut kredibilitas. Sejumlah kasus internasional menunjukkan kredit karbon yang diklaim berlebihan atau tidak permanen, misalnya proyek hutan yang kemudian terbakar. Bagi investor institusi, reputasi menjadi pertimbangan utama. Tanpa sistem pemantauan yang ketat, standar MRV (measurement, reporting, verification) yang andal, dan lembaga verifikasi independen, Indonesia berisiko kehilangan kepercayaan pasar global.
Ketiga, kesenjangan harga. Kredit karbon Indonesia dihargai jauh di bawah harga Uni Eropa yang berkisar EUR 60–70 per ton. Selisih ini menunjukkan persepsi risiko yang tinggi, baik dari sisi kepastian hukum, hak atas manfaat ekonomi, maupun potensi sengketa lahan dengan masyarakat adat. Tanpa penyelesaian tata ruang dan pengakuan hak, konflik sosial dapat mengganggu arus investasi.
Keempat, ketergantungan pada pembiayaan internasional mengandung risiko politik. Perubahan arah kebijakan negara mitra, misalnya pengetatan anggaran iklim atau proteksionisme perdagangan, bisa memukul permintaan secara mendadak. Rasio ketergantungan yang terlalu tinggi membuat proyeksi penerimaan negara dari sektor ini rentan terhadap guncangan eksternal.
Jalan Tengah dan Proyeksi ke Depan
Keseimbangan yang dibutuhkan bukan sekadar retorika di forum global, melainkan perbaikan fundamental domestik: penetapan batas emisi yang mengikat, insentif fiskal bagi emitor yang berpartisipasi, serta penguatan lembaga verifikasi. Pemerintah juga perlu memperjelas pembagian manfaat antara negara, pengembang proyek, dan masyarakat lokal agar sentimen pasar membaik.
Jika reformasi berjalan konsisten, sejumlah analis memperkirakan volume perdagangan bisa menembus puluhan juta ton dalam lima tahun, dengan nilai transaksi bergerak ke kisaran triliunan rupiah. Namun bila likuiditas tetap tipis dan kredibilitas dipertanyakan, pasar karbon hanya akan menjadi simbol tanpa dampak fiskal berarti. COP31 menjadi ujian: apakah Indonesia mampu mengubah potensi ekologis menjadi portofolio investasi yang dipercaya, atau sekadar menambah daftar komitmen tanpa eksekusi.













Comments (0)