 sarah-anjani
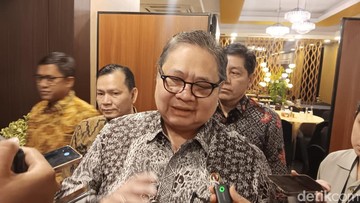
Berdasarkan data Kementerian Koordinator Bidang Perekonomian per awal Oktober 2026, sektor manufaktur bahan bangunan kembali mencatat ekspansi melalui peresmian fasilitas produksi baru dengan nilai investasi mencapai Rp 710 miliar. Langkah ini diproyeksikan menyerap sekitar 400 tenaga kerja langsung, sekaligus memperkuat rantai pasok material konstruksi di tengah tren pembangunan infrastruktur yang masih berjalan. Bagi pembaca awam, investasi sebesar itu setara dengan belanja modal untuk membangun puluhan kilometer jalan tol kelas menengah, sehingga kehadirannya menjadi indikator penting arah industri properti dan konstruksi nasional.
Pendorong Utama: Permintaan Domestik dan Hilirisasi
Di satu sisi, kehadiran pabrik ini dipandang sebagai sinyal positif bahwa fundamental sektor properti dan infrastruktur masih cukup kuat. Pemerintah menargetkan belanja infrastruktur dalam APBN 2026 tetap menjadi salah satu motor penggerak pertumbuhan, dengan proyeksi pertumbuhan ekonomi berada di kisaran 5,2% year-on-year. Permintaan material konstruksi seperti semen, baja ringan, dan panel pracetak diperkirakan mengalami kenaikan seiring berlanjutnya proyek strategis nasional, termasuk pembangunan ibu kota baru dan konektivitas daerah.
Dari kacamata hilirisasi, pabrik ini juga mengurangi ketergantungan impor komponen material tertentu. Selama ini sebagian bahan baku konstruksi masih didatangkan dari luar negeri, sehingga nilai tambahnya dinikmati negara lain. Dengan kapasitas produksi dalam negeri, neraca perdagangan sektor bahan bangunan berpotensi membaik dan menekan defisit pada subsektor tertentu.
Pro: Lapangan Kerja dan Efek Berganda
Penyerapan 400 pekerja langsung memang terbilang moderat, namun dampak berganda (multiplier effect) dari sebuah pabrik manufaktur biasanya jauh lebih besar. Industri pengolahan material konstruksi umumnya melibatkan jaringan UMKM di sekitar lokasi, mulai dari katering, logistik, hingga jasa perawatan mesin. Jika dihitung, rasio penciptaan lapangan kerja tidak langsung bisa mencapai 2 hingga 3 kali dari pekerja tetap.
"Setiap investasi manufaktur padat modal tetap memberi sinyal ke pasar bahwa risiko politik dan regulasi relatif terkendali. Sentimen pasar terhadap sektor riil sangat bergantung pada konsistensi kebijakan semacam ini," ujar seorang ekonom industri yang enggan disebutkan namanya.
Selain itu, kehadiran pabrik dapat memperkuat indeks kepercayaan pelaku usaha (IKP) dan indeks manajer pembelian (PMI) manufaktur yang belakangan berfluktuasi di sekitar level 51–52. Angka di atas 50 menandakan ekspansi, sehingga ekspektasi terhadap permintaan bahan bangunan menjadi lebih terjaga.
Kontra: Tantangan Likuiditas dan Daya Serap Pasar
Di sisi lain, sejumlah analis mengingatkan bahwa investasi besar tidak otomatis berbuah manis jika daya beli melemah. Penjualan properti residensial pada semester pertama 2026 tercatat tumbuh tipis, sekitar 2,1% year-on-year, jauh di bawah rata-rata lima tahun terakhir yang berkisar 5–6%. Artinya, risiko kelebihan kapasitas (overcapacity) material konstruksi tetap membayangi bila permintaan tidak menyesuaikan diri.
Kekhawatiran lain datang dari sisi likuiditas perbankan dan biaya pendanaan. Suku bunga acuan Bank Indonesia yang masih bertengger di level relatif tinggi membuat biaya utang korporasi meningkat. Rasio utang terhadap ekuitas (DER) perusahaan manufaktur padat modal kerap mendekati 1,5 kali, sehingga ruang ekspansi berikutnya menjadi terbatas. Belum lagi potensi capital outflow dari pasar obligasi korporasi jika sentimen global memburuk.
Dari perspektif valuasi, harga saham emiten material konstruksi saat ini diperdagangkan pada kisaran price-to-earnings ratio 12–14 kali, tergolong wajar namun belum murah. Proyeksi pertumbuhan laba tahun depan pun masih konservatif, mengingat tekanan margin akibat kenaikan harga energi dan ongkos logistik.
Membaca Tren ke Depan
Secara fundamental, langkah investasi senilai Rp 710 miliar ini menunjukkan bahwa investor masih melihat jangka panjang Indonesia sebagai pasar strategis, khususnya di segmen material konstruksi yang berkelanjutan dan ramah lingkungan. Namun, keberhasilannya akan sangat bergantung pada eksekusi, efisiensi produksi, serta kemampuan menyerap tenaga kerja secara produktif.
Pembaca perlu mencermati dua indikator kunci ke depan: pertama, realisasi penyerapan tenaga kerja dan nilai investasi aktual yang biasanya baru terlihat dalam dua sampai tiga kuartal; kedua, arah kebijakan fiskal dan moneter yang memengaruhi daya beli serta biaya modal. Tanpa dukungan kedua hal tersebut, pabrik baru bisa berjalan di bawah kapasitas optimal, sehingga rasio utilisasi tetap rendah dan proyeksi keuntungan tidak tercapai.
Pada akhirnya, kebijakan industri tidak boleh berhenti pada seremoni peresmian. Pemerintah dan pelaku usaha dituntut menjaga iklim investasi yang stabil, transparan, dan berorientasi pada produktivitas. Dengan begitu, setiap rupiah investasi benar-benar berubah menjadi lapangan kerja, pertumbuhan ekonomi, dan peningkatan daya saing bangsa.












Comments (0)