

OJK Soroti Skema Pembiayaan Pindar Berjangka Ultra-Pendek
Berdasarkan data Otoritas Jasa Keuangan (OJK) per akhir triwulan ketiga 2024, industri pembiayaan nasional mencatat piutang sebesar Rp 495,6 triliun, tumbuh 10,4 persen year-on-year dibanding periode ...
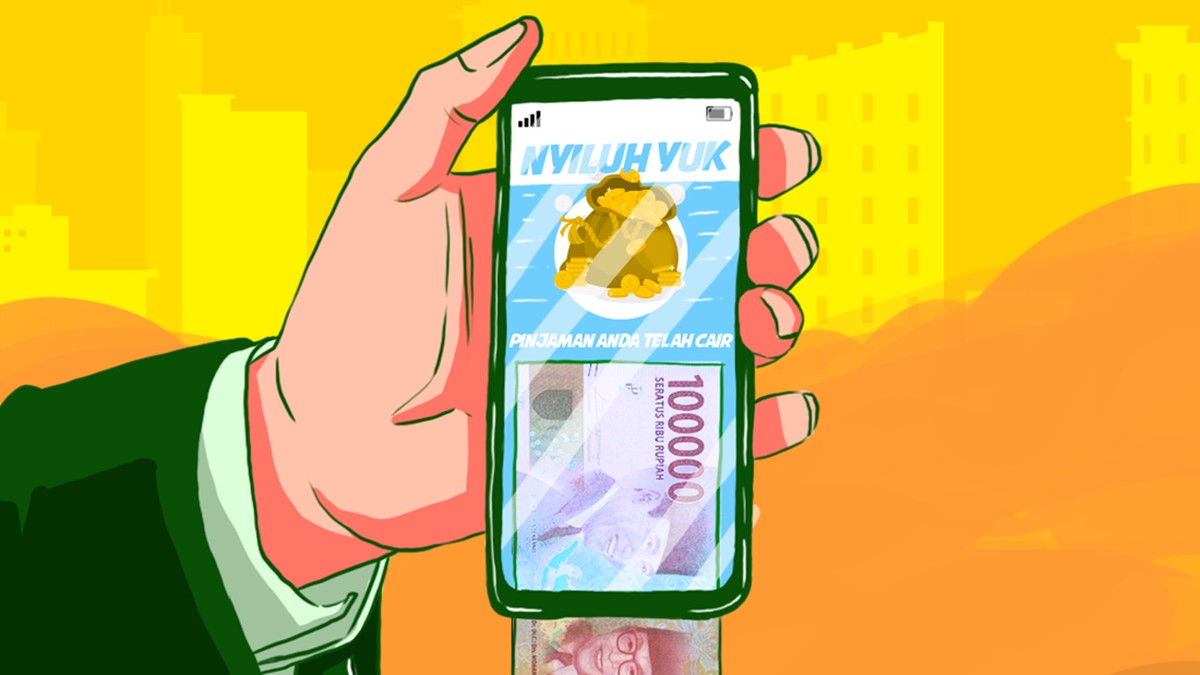
Berdasarkan data Otoritas Jasa Keuangan (OJK) per akhir triwulan ketiga 2024, industri pembiayaan nasional mencatat piutang sebesar Rp 495,6 triliun, tumbuh 10,4 persen year-on-year dibanding periode yang sama tahun sebelumnya. Di balik angka pertumbuhan itu, otoritas pengawas menyoroti satu segmen yang berkembang cepat namun berisiko: skema pembiayaan dengan tenor sangat pendek, termasuk yang berjangka 14 hari, yang di kalangan pelaku industri dikenal sebagai skema "pindar" atau pembiayaan jembatan bagi nasabah yang belum memiliki riwayat kredit memadai.
Anatomi Skema Pindar dan Tenor Ultra-Pendek
Secara definisi, pembiayaan "pindar" adalah fasilitas pinjaman berjangka singkat yang diberikan kepada konsumen yang tengah menunggu pencairan dana dari sumber lain, misalnya kredit kendaraan bermotor atau pembiayaan multiguna yang prosesnya belum rampung. Tenor 14 hari menjadi instrumen paling kontroversial karena dalam periode sesingkat itu, peminjam harus melunasi pokok plus bunga, sementara risiko gagal bayar meningkat tajam bila pencairan dana yang dinanti tertunda.
OJK menilai praktik ini berpotensi merugikan konsumen, khususnya kelompok berpenghasilan rendah yang literasi keuangannya terbatas. Indeks literasi keuangan nasional versi OJK pada 2023 tercatat 65,43 persen, sementara indeks inklusi keuangan mencapai 75,02 persen. Selisih sekitar sepuluh poin persen itu menunjukkan ada sebagian masyarakat yang memakai produk keuangan tanpa memahami sepenuhnya konsekuensi biaya dan risiko di dalamnya.
"Pembiayaan berjangka ultra-pendek dengan tenor 14 hari tidak boleh dijadikan instrumen utama, melainkan hanya jembatan dengan mitigasi risiko yang ketat. Perlindungan konsumen harus menjadi prioritas, bukan sekadar kepatuhan administratif."
Pro: Fleksibilitas Likuiditas bagi Nasabah yang Terdesak
Di satu sisi, keberadaan skema ini menjawab kebutuhan riil sebagian masyarakat akan likuiditas jangka pendek. Bagi pedagang kecil yang butuh modal kerja dadakan, atau konsumen yang tengah menunggu pencairan kredit properti, akses dana cepat bisa menjadi penyelamat. Dalam kerangka ekonomi, instrumen ini mempercepat perputaran uang dan mengurangi ketergantungan pada sumber pembiayaan informal seperti rentenir yang bunganya jauh lebih tinggi.
Perusahaan pembiayaan yang menyalurkan skema pindar umumnya memiliki portofolio beragam sehingga risiko dari tenor pendek bisa dikompensasi oleh produk berjangka panjang. Rasio non-performing financing (NPF) industri pembiayaan per Agustus 2024 tercatat 2,26 persen, masih di bawah ambang batas aman 5 persen. Artinya, secara agregat, fundamental industri belum menunjukkan tekanan sistemik.
Kontra: Beban Bunga dan Risiko Gagal Bayar yang Mengintai
Di sisi lain, analisis biaya menunjukkan bahwa tenor super pendek membuat beban bunga efektif per hari jauh lebih mahal dibanding pinjaman konvensional. Bila biaya dibebankan secara flat dalam 14 hari, tingkat bunga efektif tahunan bisa menembus ratusan persen, jauh melampaui bunga kartu kredit yang berada di kisaran 1,75 hingga 2,25 persen per bulan. Ketika pencairan dana yang dijanjikan tertunda, konsumen terjebak dalam siklus pinjaman baru untuk menutup pinjaman lama, yang dalam vocabulary ekonomi disebut rollover risk.
Dari sisi stabilitas, pertumbuhan pembiayaan berjangka pendek yang agresif dapat memperbesar risiko sentimen pasar ketika kondisi likuiditas mengetat. Bank Indonesia mencatat rasio likuiditas perbankan, tercermin dari loan-to-deposit ratio (LDR) yang berada di kisaran 84 persen pada September 2024, masih memadai, namun gejolak capital outflow global bisa memperketat pasokan dana. Bila pembiayaan pindar terhimpun dalam jumlah besar dan terputus pendanaannya, efek berantai ke sektor konsumsi rumah tangga tidak bisa diabaikan.
OJK sendiri menyatakan bahwa pengaturan tenor minimum perlu dikaji agar tidak menghambat inovasi produk, tetapi tetap menjaga perlindungan konsumen. Pendekatan yang diambil bukan pelarangan langsung, melainkan penguatan aturan transparansi biaya, pengujian kemampuan bayar, dan kewajiban edukasi sebelum akad ditandatangani.
Proyeksi dan Implikasi bagi Portofolio Industri
Ke depan, proyeksi pertumbuhan pembiayaan nasional versi OJK berada di kisaran 9 hingga 11 persen untuk 2025, dengan catatan kualitas aset tetap terjaga. Segmen berjangka ultra-pendek diperkirakan akan menghadapi valuasi yang lebih konservatif dari investor, karena risiko regulasi dianggap lebih tinggi dibanding segmen multiguna konvensional. Emiten pembiayaan dengan eksposur besar di tenor singkat mungkin perlu menyesuaikan struktur portofolio agar rasio NPF tetap stabil dan kepercayaan pasar terjaga.
Kesimpulannya, skema pindar bukan ancaman langsung bagi stabilitas sistem keuangan, tetapi menjadi perhatian serius pada level perlindungan konsumen. OJK mengingatkan bahwa inovasi produk keuangan hanya berkelanjutan bila dibarengi tata kelola risiko, transparansi biaya, dan literasi yang memadai. Tanpa itu, tren pertumbuhan industri pembiayaan berpotensi menciptakan kerentanan baru yang mahal untuk diperbaiki di kemudian hari.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Analis Keuangan. Fokus pada pasar saham, obligasi, dan reksa dana. Pemegang sertifikasi CSA level 1.
Comments (0)