 mega-lestari
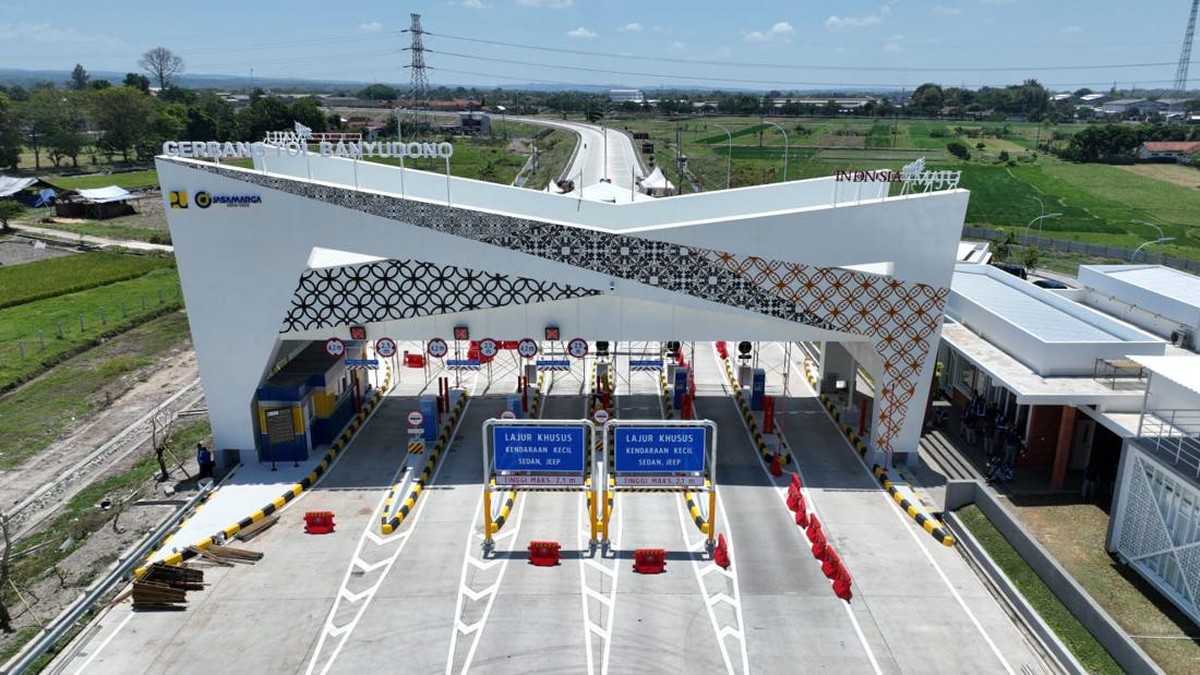
Berdasarkan keterbukaan informasi yang dipublikasikan melalui laman resmi Bursa Efek Indonesia, PT Adhi Karya (Persero) Tbk mengumumkan rencana pelepasan seluruh kepemilikan sahamnya pada entitas pengelola jalan tol Jogja-Solo. Perseroan akan menyerahkan 47,18% porsi kepemilikan di PT Jasamarga Jogja Solo kepada PT Sarana Multi Infrastruktur (SMI) dengan nilai transaksi mencapai Rp1,77 triliun. Langkah korporasi ini menandai babak baru dalam struktur kepemilikan salah satu proyek infrastruktur strategis nasional tersebut.
Divestasi atau pelepasan aset ini merupakan bagian dari strategi perusahaan untuk memperkuat likuiditas dan merapikan portofolio usaha di tengah dinamika industri konstruksi nasional. Bagi pembaca awam, divestasi adalah aksi korporasi menjual sebagian atau seluruh kepemilikan saham pada suatu perusahaan atau proyek untuk mendapatkan dana segar. Dana hasil penjualan umumnya dialokasikan untuk membayar utang, membiayai proyek baru, atau memperbaiki rasio keuangan perseroan.
Di Satu Sisi: Penguatan Fundamental dan Likuiditas
Dari kacamata fundamental, langkah Adhi Karya ini dapat dibaca sebagai upaya menyehatkan neraca keuangan. Perusahaan konstruksi pelat merah ini tercatat memiliki beban utang yang cukup besar seiring agresivitasnya mengejar proyek infrastruktur dalam beberapa tahun terakhir. Dengan masuknya dana sekitar Rp1,77 triliun, perseroan berpeluang menurunkan rasio utang terhadap ekuitas, yang secara langsung memperbaiki valuasi jangka panjang.
Selain itu, SMI sebagai investor dinilai memiliki kapasitas fiskal memadai untuk menampung aset infrastruktur jangka panjang. Kehadiran investor institusi seperti SMI justru memperkuat tata kelola proyek jalan tol yang bersifat padat modal dan berorientasi jangka panjang. Tren serupa terlihat pada sejumlah proyek tol lain, di mana badan usaha milik negara migrasi kepemilikan ke lembaga pembiayaan infrastruktur agar arus kas proyek lebih stabil.
"Divestasi aset yang tidak lagi menjadi fokus inti usaha adalah langkah rasional untuk memperbaiki struktur permodalan, terutama ketika beban bunga dan kebutuhan modal kerja meningkat," ujar seorang analis pasar modal yang memantau sektor konstruksi.
Di Sisi Lain: Potensi Kehilangan Pendapatan Berulang
Namun, dari perspektif lain, pelepasan seluruh porsi kepemilikan berarti Adhi Karya kehilangan potensi pendapatan berulang dari jalan tol yang perlahan mulai beroperasi. Jalan tol Jogja-Solo merupakan koridor strategis yang menghubungkan dua wilayah dengan aktivitas ekonomi tinggi di Jawa Tengah dan Daerah Istimewa Yogyakarta. Dalam jangka panjang, ketika volume lalu lintas meningkat, pendapatan tol berpotensi tumbuh secara year-on-year dan menjadi sumber arus kas yang stabil.
Keputusan mundur sepenuhnya bisa memunculkan pertanyaan mengenai arah jangka panjang perseroan di sektor jalan tol. Apabila valuasi proyek dinilai belum optimal saat transaksi dilakukan, maka nilai yang diterima hari ini berpotensi lebih rendah dibanding proyeksi pendapatan di masa depan. Di sisi lain, risiko lalu lintas dan biaya pemeliharaan juga menjadi pertimbangan yang tidak bisa diabaikan.
Respons Pasar dan Proyeksi ke Depan
Sentimen pasar terhadap aksi korporasi ini diperkirakan bervariasi. Investor jangka pendek cenderung menyoroti perbaikan likuiditas dan penurunan beban utang sebagai katalis positif. Sementara investor jangka panjang akan mencermati bagaimana dana hasil divestasi dialokasikan, apakah untuk membayar kewajiban, memperkuat modal kerja, atau mendanai proyek baru dengan imbal hasil lebih tinggi.
Yang perlu dicatat, transaksi masih memerlukan pemenuhan sejumlah persyaratan, termasuk persetujuan pemegang saham dan kesepakatan para pihak. Apabila seluruh proses rampung, komposisi kepemilikan PT Jasamarga Jogja Solo akan berubah signifikan, dengan SMI memegang peranan lebih besar. Hal ini juga membuka ruang bagi masuknya investor strategis lain di masa mendatang.
Secara keseluruhan, langkah Adhi Karya mencerminkan tren yang lebih luas di sektor konstruksi nasional: perusahaan pelat merah berupaya melepas aset non-inti untuk menjaga likuiditas dan memperbaiki rasio keuangan. Proyeksi ke depan akan sangat bergantung pada kemampuan manajemen mengeksekusi strategi portofolio, serta kondisi makro seperti suku bunga dan belanja infrastruktur pemerintah yang memengaruhi permintaan jasa konstruksi.






Comments (0)