 lukman-hakim
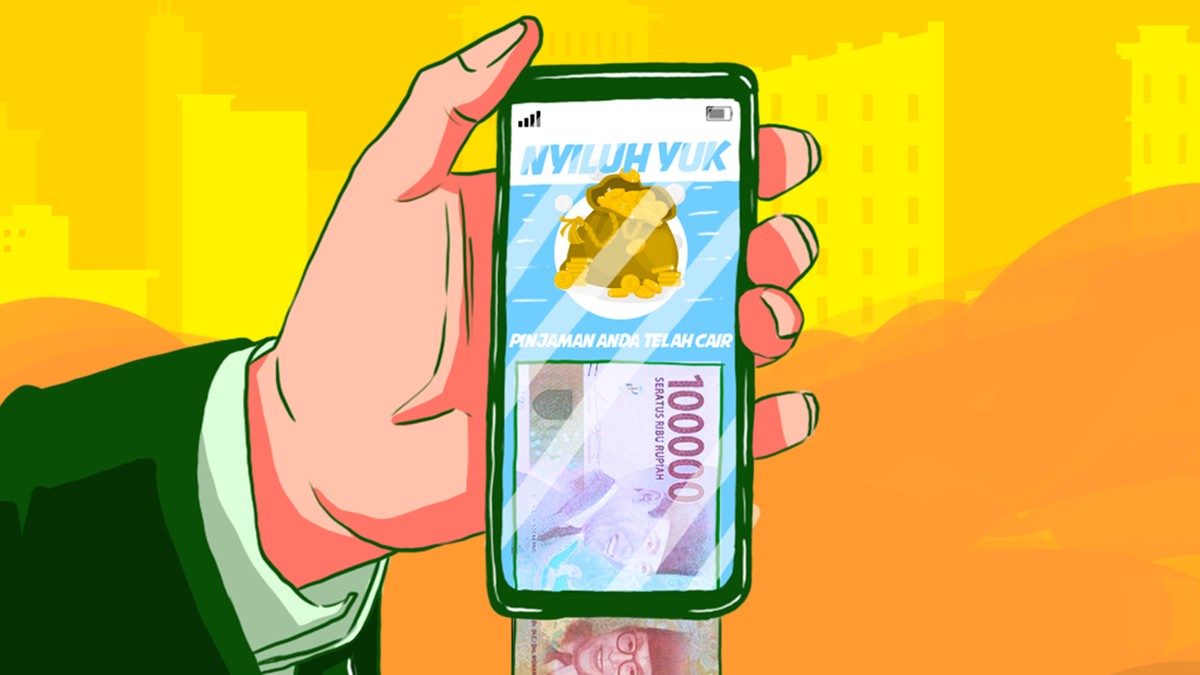
Berdasarkan data Otoritas Jasa Keuangan (OJK) per kuartal terakhir, perhatian regulator terhadap praktik pembiayaan berbunga tinggi dengan tenor sangat pendek kembali mengemuka. Kali ini sorotan diarahkan pada skema yang di kalangan industri dikenal sebagai pembiayaan kecebong atau tadpole financing, yakni pinjaman bernominal kecil dengan durasi pelunasan sangat singkat, bahkan ada yang hanya 14 hari. Istilah kecebong dipakai karena pinjaman ini berukuran mini, cepat berubah, dan baru "tumbuh besar" saat denda serta bunga berbunga menumpuk.
Regulator menegaskan bahwa pengawasan terhadap skema semacam ini ditempuh dalam rangka perlindungan konsumen. Pasalnya, struktur biaya yang tidak transparan berpotensi membuat masyarakat terjebak dalam beban utang yang jauh melampaui nilai pokok pinjaman. Namun, kebijakan ini pun menuai dua pandangan yang saling bertolak belakang di pasar.
Di Satu Sisi: Skema Berisiko Tinggi bagi Konsumen
Dari kacamata perlindungan konsumen, pembiayaan dengan tenor ultra-pendek memiliki rasio biaya terhadap pokok yang tidak proporsional. Sebagai ilustrasi, pinjaman Rp500.000 dengan tenor 14 hari dan bunga setara 0,4 persen per hari setara dengan beban bunga sekitar Rp28.000 per pekan. Jika dikonversi secara tahunan, tingkat bunga efektifnya dapat menembus 146 persen per tahun, jauh di atas rata-rata suku bunga kredit konsumsi perbankan yang berkisar 10 sampai 15 persen per tahun.
Rasio kredit bermasalah pada segmen ini juga cenderung lebih tinggi. Data industri menunjukkan tingkat gagal bayar alias non-performing loan (NPL) pada pembiayaan mikro bertempo pendek bisa berada di kisaran 4 sampai 6 persen, dibandingkan NPL perbankan nasional yang stabil di bawah 3 persen. Angka ini menandakan bahwa fundamental risiko pada segmen tersebut memang lebih rapuh.
"Tenor pendek dengan biaya harian tinggi berpotensi menciptakan ilusi keterjangkauan. Konsumen melihat angsuran kecil, tetapi tidak menghitung akumulasi biaya hingga jatuh tempo," demikian pesan yang kerap disampaikan otoritas dalam berbagai forum literasi keuangan.
Selain itu, ada indikasi praktik penagihan yang agresif ketika konsumen gagal bayar. Ini memperkuat alasan mengapa pengawasan terhadap skema kecebong perlu diperketat, terutama menyangkut keterbukaan informasi mengenai suku bunga, denda, dan mekanisme restrukturisasi.
Di Sisi Lain: Momentum Likuiditas bagi Kelompok Unbanked
Namun, jika ditelaah dari perspektif inklusi keuangan, skema pembiayaan bernominal kecil dan berdurasi singkat menjawab kebutuhan riil sebagian masyarakat. Berdasarkan data Survei Nasional Literasi dan Inklusi Keuangan, indeks inklusi keuangan Indonesia telah mencapai sekitar 75 persen, tetapi masih ada 25 persen penduduk dewasa yang belum tersentuh layanan keuangan formal.
Kelompok pedagang kecil, pemilik warung, hingga pekerja harian sering membutuhkan dana cepat untuk modal dagang atau kebutuhan mendesak. Bagi mereka, pinjaman Rp300.000 sampai Rp1 juta dengan pencairan dalam hitungan jam merupakan solusi likuiditas yang tidak dapat disediakan perbankan konvensional, yang umumnya mensyaratkan agunan dan riwayat kredit.
Dari sisi penyedia jasa, segmen ini menawarkan imbal hasil atau yield yang menarik di tengah tren suku bunga acuan Bank Indonesia yang relatif stabil. Portofolio pembiayaan mikro berdurasi pendek memiliki perputaran modal cepat sehingga likuiditas tetap terjaga, meski harus diakui risikonya lebih tinggi. Selama tata kelola dan manajemen risiko dijalankan baik, segmen ini bisa menjadi jembatan menuju sistem keuangan formal.
Respons Regulator dan Proyeksi ke Depan
OJK menegaskan bahwa pihaknya tidak melarang model bisnis tertentu, melainkan mendorong praktik yang sehat, transparan, dan berkeadilan. Pengawasan diarahkan pada aspek transparansi biaya, kapasitas konsumen, serta mekanisme penyelesaian sengketa. Ini sejalan dengan tren global di mana otoritas di berbagai negara memperketat aturan pinjaman jangka pendek untuk mencegah jebakan utang.
Ke depan, pelaku industri diperkirakan akan menyesuaikan struktur produk, misalnya dengan memperpanjang tenor atau menurunkan biaya harian agar tetap kompetitif. Proyeksi ke depan, pertumbuhan pembiayaan mikro diperkirakan tetap positif dalam kisaran 8 sampai 12 persen year-on-year, tetapi komposisinya bakal bergeser ke produk yang lebih transparan.
Bagi konsumen, kuncinya adalah memahami bahwa kecepatan dan kemudahan selalu memiliki harga. Menghitung total biaya, bukan hanya angsuran harian, menjadi langkah pertama sebelum mengambil pembiayaan apa pun. Regulator, pelaku industri, dan masyarakat perlu berjalan seiring agar inovasi keuangan tetap inklusif tanpa mengorbankan perlindungan konsumen.












Comments (0)