 mega-lestari
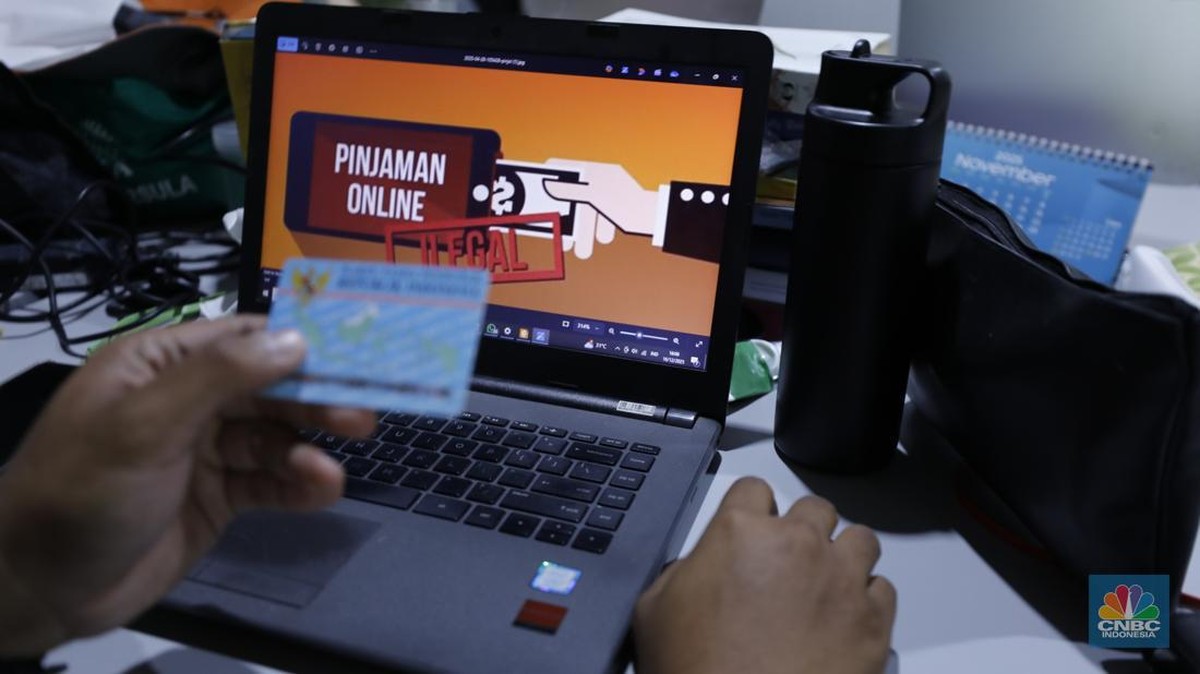
Berdasarkan data Otoritas Jasa Keuangan (OJK) per akhir 2024, kelompok usia 19 hingga 34 tahun mendominasi sekitar 60 persen dari total rekening peminjam di industri pinjaman daring (pindar) atau fintech peer-to-peer lending. Angka ini menempatkan generasi milenial dan Gen Z sebagai segmen terbesar dalam portofolio piutang industri tersebut, sekaligus memunculkan kekhawatiran baru terkait kualitas kredit dan perlindungan konsumen.
OJK pun mengeluarkan imbauan tegas kepada seluruh penyelenggara pindar untuk memperkuat manajemen risiko, khususnya dalam menyalurkan pembiayaan kepada kelompok usia produktif muda. Imbauan ini bukan tanpa alasan: tren pertumbuhan penyaluran pinjaman kepada anak muda tercatat mengalami kenaikan signifikan dalam tiga tahun terakhir, seiring meningkatnya pola konsumsi digital dan kemudahan akses aplikasi keuangan.
Pro: Inklusi Keuangan yang Semakin Luas
Di satu sisi, tingginya partisipasi anak muda dalam industri pindar dapat dibaca sebagai keberhasilan agenda inklusi keuangan nasional. Indeks literasi dan inklusi keuangan BPS-OJK menunjukkan kenaikan konsisten, dengan tingkat inklusi keuangan nasional menembus 75 persen pada 2023, naik dari sekitar 65 persen pada 2019. Bagi banyak anak muda yang belum memiliki akses ke kredit perbankan konvensional karena keterbatasan agunan atau riwayat kredit, layanan pindar menjadi alternatif pembiayaan yang cepat dan mudah diakses.
Selain itu, industri pindar turut mendorong pertumbuhan ekonomi digital. Berdasarkan data Asosiasi Fintech Pendanaan Bersama Indonesia (AFPI), outstanding pembiayaan industri pindar mencapai lebih dari Rp70 triliun pada 2024, dengan pertumbuhan year-on-year dua digit. Sektor produktif seperti perdagangan kecil, jasa kreatif, dan UMKM muda menjadi penerima manfaat utama. Dalam kerangka ini, pinjaman daring berfungsi sebagai katalis likuiditas bagi segmen yang selama ini underserved oleh bank.
"Pinjaman daring dapat menjadi jembatan inklusi keuangan, tetapi harus disertai literasi dan pengelolaan risiko yang memadai," demikian pesan yang kerap disampaikan regulator dalam berbagai forum industri.
Kontra: Risiko Kredit Macet dan Beban Utang
Di sisi lain, dominasi peminjam muda membawa risiko yang tidak bisa diabaikan. Rasio kredit macet atau tingkat wanprestasi (TWP90) pada segmen usia muda cenderung lebih tinggi dibandingkan kelompok usia di atasnya. Data industri menunjukkan TWP90 industri pindar berada di kisaran 2,5 hingga 3 persen, namun pada segmen peminjam 19-34 tahun angkanya bisa lebih tinggi, terutama untuk pinjaman multiguna tanpa agunan.
Persoalan lain adalah pola pinjam-melunasi utang lama dengan pinjaman baru, atau yang dikenal sebagai perilaku gali lubang tutup lubang. Banyak peminjam muda memiliki rekening di lebih dari satu platform pindar, sehingga total beban cicilan bulanan dapat melampaui kapasitas pendapatan mereka. OJK mencatat fenomena peminjam dengan akses ke banyak penyelenggara berizin berpotensi menciptakan risiko sistemik bila tidak dikelola dengan baik.
Dari sisi perlindungan konsumen, literasi keuangan anak muda masih menjadi pekerjaan rumah. Survei literasi keuangan menunjukkan indeks literasi digital finansial kelompok muda belum sebanding dengan agresivitas pemasaran produk pinjaman daring. Iklan yang menonjolkan kemudahan pencairan dana sering kali tidak diimbangi penjelasan memadai tentang bunga, denda, dan konsekuensi gagal bayar. Hal ini membuka ruang bagi praktik penagihan yang tidak sesuai ketentuan.
Langkah Penguatan Manajemen Risiko
Menanggapi kondisi tersebut, OJK meminta penyelenggara pindar memperkuat beberapa aspek fundamental. Pertama, penerapan analisis kelayakan kredit yang lebih disiplin, termasuk verifikasi kapasitas finansial peminjam muda secara lebih ketat. Kedua, transparansi suku bunga dan biaya, mengingat batas maksimum manfaat ekonomi pinjaman konsumtif telah diatur dalam regulasi. Ketiga, penguatan tata kelola data dan sistem peringatan dini untuk mendeteksi potensi gagal bayar.
Regulator juga mendorong kolaborasi dengan lembaga pendidikan dan platform digital untuk meningkatkan literasi keuangan generasi muda. Pendekatan ini dinilai penting agar pertumbuhan industri pindar tetap sejalan dengan prinsip kehati-hatian dan tidak menciptakan gelembung kredit di segmen konsumtif.
Secara keseluruhan, sentimen pasar terhadap industri pindar masih positif, ditopang proyeksi pertumbuhan ekonomi digital dan kebutuhan pembiayaan UMKM. Namun, valuasi dan ekspansi industri akan sangat bergantung pada kemampuan menjaga kualitas aset. Bila manajemen risiko diperkuat, pinjaman daring berpotensi menjadi instrumen inklusi yang berkelanjutan. Sebaliknya, bila abai, risiko kredit macet dan tekanan sosial-ekonomi pada generasi muda dapat membebani stabilitas sektor keuangan nasional.












Comments (0)