 mega-lestari
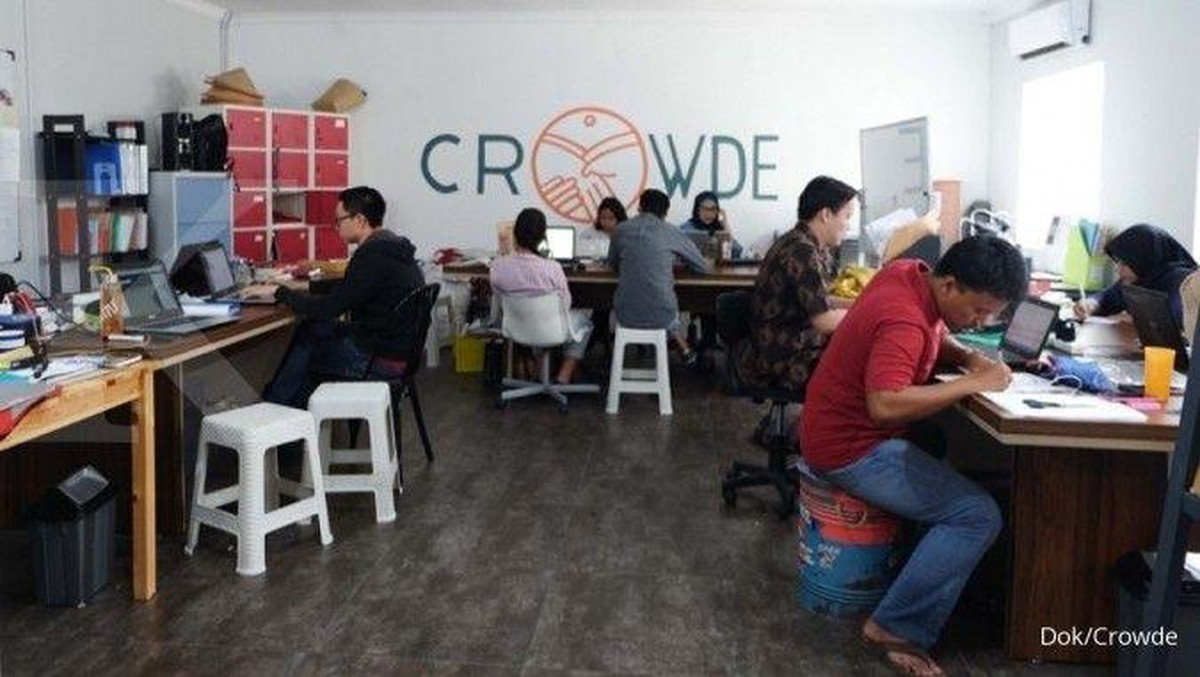
Berdasarkan data Otoritas Jasa Keuangan (OJK) per kuartal IV 2024, industri layanan pendanaan bersama berbasis teknologi informasi—yang lebih dikenal sebagai pinjaman daring atau peer-to-peer lending—masih menghadapi tekanan penyelesaian kewajiban di sejumlah penyelenggara. Dua nama yang menjadi sorotan adalah Akseleran dan Crowde, platform yang bergerak di segmen pendanaan produktif, termasuk sektor pertanian dan UMKM. Otoritas menegaskan bahwa proses penyelesaian masalah kedua entitas tersebut berada dalam pengawasan ketat, sejalan dengan komitmen perlindungan terhadap pemberi dana alias lender.
Dalam konteks industri, pinjaman daring adalah mekanisme di mana masyarakat dapat menyalurkan dana langsung kepada peminjam melalui platform digital. Imbal hasil ditawarkan sebagai kompensasi atas risiko gagal bayar. Ketika terjadi penurunan kualitas kredit, dampaknya tidak hanya dirasakan peminjam, tetapi juga lender yang menempatkan dana mereka di portofolio platform.
Tekanan Likuiditas dan Tren Kredit Bermasalah
Data industri menunjukkan tren peningkatan rasio kredit bermasalah atau Tingkat Wanprestasi 90 hari (TWP90) di beberapa platform, meskipun secara agregat masih dalam batas yang dapat ditoleransi. Di satu sisi, kenaikan rasio ini mencerminkan perlambatan kemampuan bayar sebagian peminjam, terutama di segmen mikro dan pertanian yang sangat sensitif terhadap musim dan harga komoditas. Di sisi lain, langkah restrukturisasi dan penjadwalan ulang menjadi instrumen yang lazim digunakan untuk menjaga keberlangsungan usaha peminjam sekaligus memulihkan arus kas.
OJK mencatat bahwa penyelesaian masalah di Akseleran dan Crowde tidak serta-merta berarti kegagalan sistemik. Kedua platform memiliki karakteristik portofolio yang berbeda dari platform konsumtif. Akseleran lebih banyak membiayai kebutuhan modal kerja korporasi kecil, sementara Crowde fokus pada rantai nilai agrikultur. Keduanya memiliki profil risiko yang menuntut pendekatan penyelesaian berbasis proyek, bukan sekadar penagihan massal.
"Kami memantau ketat setiap proses penyelesaian dan memastikan perubahan yang dilakukan benar-benar mengedepankan perlindungan lender," demikian pernyataan yang disampaikan OJK dalam konteks pengawasan industri.
Dua Perspektif: Perlindungan Lender versus Stabilitas Ekosistem
Pro: Pengawasan ketat dan perubahan regulasi memberikan kepastian hukum bagi lender. OJK mendorong transparansi laporan keuangan platform, standar manajemen risiko yang lebih tinggi, serta mekanisme penagihan yang sesuai ketentuan. Bagi lender, ini berarti hak mereka lebih terlindungi, termasuk akses informasi mengenai kualitas portofolio dan proyeksi pengembalian dana. Penguatan tata kelola juga dapat menekan potensi moral hazard di sisi penyelenggara.
Kontra: Di sisi lain, proses penyelesaian yang berlarut dapat menimbulkan sentimen pasar negatif. Kepercayaan investor ritel terhadap industri pinjaman daring berpotensi menurun, yang berujung pada capital outflow dari sektor ini. Bagi platform yang sedang dalam masa pemulihan, biaya kepatuhan yang meningkat dan tekanan likuiditas dapat memperlambat pemulihan kinerja. Selain itu, tidak semua masalah dapat diselesaikan melalui regulasi; kualitas aset dan kemampuan bayar peminjam tetap menjadi faktor fundamental penentu.
Implikasi bagi Industri dan Proyeksi ke Depan
Secara agregat, industri pinjaman daring Indonesia mencatat penyaluran kredit yang tetap tumbuh, namun dengan laju yang lebih moderat dibandingkan periode pertumbuhan pesat beberapa tahun lalu. Valuasi platform yang terdaftar maupun yang belum tercatat mengalami penyesuaian, seiring pasar menuntut bukti profitabilitas dan manajemen risiko yang lebih baik. Likuiditas di tingkat lender juga menjadi perhatian, terutama bagi mereka yang memiliki eksposur terkonsentrasi pada satu atau dua platform.
Ke depan, beberapa hal patut dicermati. Pertama, kecepatan penyelesaian kasus Akseleran dan Crowde akan menjadi tolok ukur efektivitas pengawasan. Kedua, respons pasar terhadap perubahan aturan akan menentukan arah arus dana di sektor ini. Ketiga, kemampuan platform melakukan diversifikasi portofolio dan memperkuat analisis kredit menjadi kunci menjaga rasio wanprestasi tetap terkendali. Tanpa perbaikan fundamental, sentimen pasar dapat kembali bergejolak meski regulasi diperketat.
Bagi pembaca awam, penting dipahami bahwa pinjaman daring memiliki risiko yang berbeda dari deposito atau reksa dana pasar uang. Imbal hasil yang lebih tinggi umumnya mencerminkan risiko gagal bayar yang lebih besar. Karena itu, diversifikasi, pemahaman atas profil peminjam, serta pemantauan berkala terhadap laporan platform menjadi langkah bijak. OJK menegaskan komitmennya untuk menjaga keseimbangan antara inovasi finansial dan perlindungan konsumen, dengan mengedepankan transparansi serta tata kelola yang sehat di seluruh penyelenggara.











Comments (0)