

Obligasi AS Menarik Modal, Bursa Asia Tertekan
Berdasarkan data perdagangan regional per 8 Oktober 2026, mayoritas indeks saham utama Asia ditutup di zona merah seiring meningkatnya imbal hasil (yield) obligasi pemerintah Amerika Serikat. Pergerak...
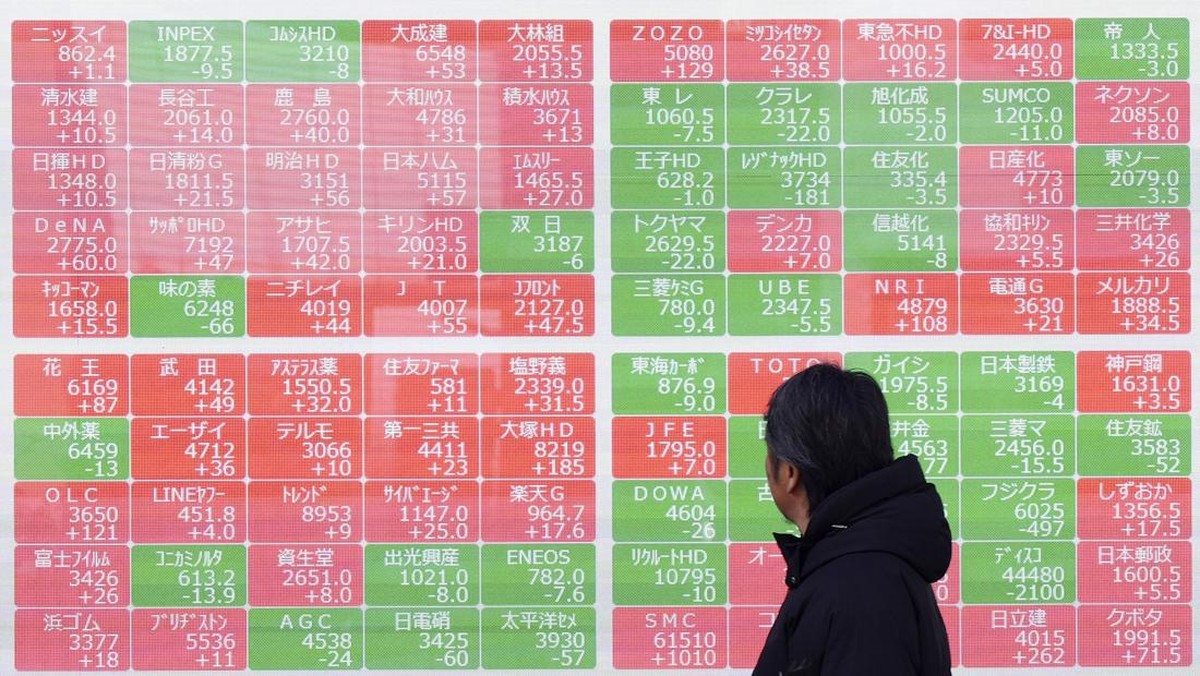
Berdasarkan data perdagangan regional per 8 Oktober 2026, mayoritas indeks saham utama Asia ditutup di zona merah seiring meningkatnya imbal hasil (yield) obligasi pemerintah Amerika Serikat. Pergerakan ini mencerminkan pergeseran alokasi portofolio global, di mana investor cenderung memindahkan dana ke instrumen pendapatan tetap yang menawarkan imbal hasil lebih kompetitif dibandingkan aset berisiko di kawasan berkembang.
Kenaikan yield obligasi AS—yang secara sederhana dapat dipahami sebagai tingkat bunga efektif yang diterima pemegang surat utang negara tersebut—menjadi salah satu pemicu utama tekanan jual di bursa Asia. Ketika imbal hasil surat utang AS naik, daya tarik obligasi negara berkembang relatif menurun, sehingga sebagian investor memilih mengalihkan dana ke aset dolar yang dianggap lebih aman.
Tekanan Capital Outflow dan Likuiditas Regional
Di satu sisi, kenaikan yield obligasi AS berdampak langsung pada arus modal keluar atau capital outflow dari pasar saham Asia. Data menunjukkan bahwa beberapa bursa di kawasan mengalami koreksi harian antara 0,5% hingga 1,2%, dengan sektor teknologi dan keuangan sebagai kontributor penurunan terbesar. Fenomena ini lazim terjadi ketika selisih imbal hasil antara obligasi AS dan obligasi negara berkembang melebar, karena investor institusi cenderung menyeimbangkan kembali portofolio mereka ke aset berdenominasi dolar.
Di sisi lain, pelemahan bursa Asia tidak sepenuhnya mencerminkan memburuknya fundamental ekonomi kawasan. Sejumlah indikator makro masih menunjukkan tren positif, termasuk pertumbuhan kredit perbankan dan belanja konsumsi rumah tangga yang stabil. Dengan kata lain, tekanan yang terjadi lebih banyak didorong oleh sentimen pasar global dan faktor likuiditas jangka pendek, bukan oleh deteriorasi kinerja korporasi secara struktural.
“Pergerakan yield obligasi AS memang menjadi variabel dominan dalam menentukan arah arus modal jangka pendek. Namun, investor perlu membedakan antara gejolak sentimen dan perubahan fundamental ekonomi riil,” ujar seorang analis pasar modal yang memantau pergerakan lintas aset.
Optimisme Kuartal III di Tengah Ketidakpastian
Meski tekanan jual mewarnai perdagangan, optimisme terhadap laporan keuangan kuartal III 2026 masih cukup kuat. Sebagian pelaku pasar menilai bahwa musim rilis kinerja emiten berpotensi menjadi katalis positif yang mampu menahan laju koreksi lebih dalam. Proyeksi pertumbuhan laba emiten di sektor konsumen dan infrastruktur diperkirakan tetap berada di kisaran 6% hingga 9% year-on-year, didukung oleh permintaan domestik yang relatif resilien.
Pro: optimisme terhadap kinerja kuartal III dapat menjadi penopang valuasi saham, terutama bagi emiten dengan rasio utang terkendali dan arus kas operasi yang sehat. Investor jangka panjang kerap memanfaatkan fase koreksi untuk mengakumulasi saham berfundamental kuat pada tingkat valuasi yang lebih menarik.
Kontra: risiko capital outflow lanjutan masih membayangi jika yield obligasi AS terus meningkat. Tekanan likuiditas dapat memperlebar volatilitas indeks, terutama pada saham-saham berkapitalisasi besar yang menjadi favorit investor asing. Selain itu, penguatan dolar AS berpotensi menekan kinerja emiten yang memiliki eksposur utang valuta asing.
Proyeksi dan Faktor yang Perlu Dicermati
Ke depan, arah bursa Asia akan sangat bergantung pada dua faktor utama: arah kebijakan moneter Bank Sentral AS dan konsistensi pertumbuhan ekonomi kawasan. Jika yield obligasi AS mulai stabil atau menurun, ruang pemulihan bagi aset berisiko di Asia akan terbuka lebih lebar. Sebaliknya, jika tren kenaikan berlanjut, risiko koreksi lanjutan masih membuka peluang bagi investor untuk menjaga porsi kas dan instrumen pendapatan tetap sebagai bantalan portofolio.
Dari perspektif valuasi, sebagian indeks di Asia saat ini diperdagangkan pada tingkat price-to-earnings ratio (rasio harga terhadap laba) yang relatif lebih rendah dibandingkan rata-rata lima tahun terakhir. Kondisi ini dapat menjadi magnet bagi investor value yang mencari aset dengan harga wajar di tengah sentimen pasar yang sedang tertekan. Namun, tanpa perbaikan sentimen global, potensi penguatan masih akan bersifat selektif dan bergantung pada katalis domestik masing-masing negara.
Secara keseluruhan, dinamika pasar 8 Oktober 2026 menegaskan bahwa keterkaitan antara pasar obligasi AS dan bursa Asia masih sangat erat. Bagi pembaca awam, penting untuk memahami bahwa fluktuasi harian tidak selalu mencerminkan perubahan fundamental jangka panjang, melainkan sering kali merupakan respons cepat terhadap perubahan ekspektasi imbal hasil dan likuiditas global.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Analis Keuangan. Fokus pada pasar saham, obligasi, dan reksa dana. Pemegang sertifikasi CSA level 1.











Comments (0)